Vipps
- Bewertung
- 4,1
- Downloads
- 1.000.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- Vipps
- Kategorie
- Finanzen
- Paketname
- no.dnb.vipps
- Entwickler
- Vipps MobilePay AS
- Bewertung
- 4,1
- Version
- 10.34.1
 Analysiert von Appcrazy
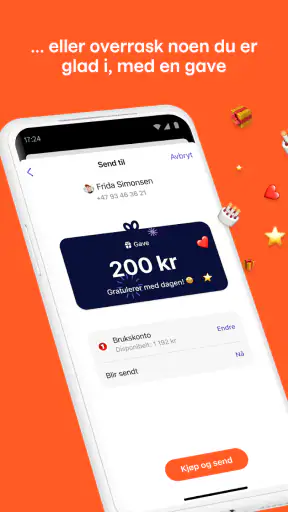
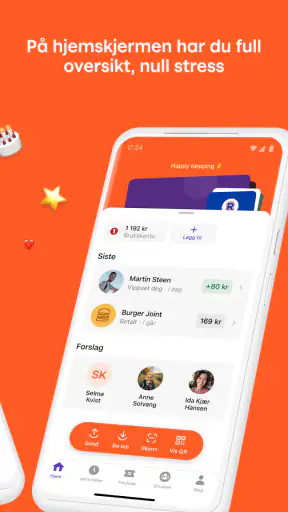
Ich habe Vipps als Finanz-App mit einem einfachen Ziel erlebt: Geld soll im Alltag möglichst ohne Umwege den Besitzer wechseln. Genau darin liegt die Stärke. Statt Kontonummern abzutippen, lange Erklärungen zu schreiben oder bei jeder kleinen Ausgabe nach Bargeld zu suchen, ist der Ablauf auf schnelle Zahlungen und ebenso schnelle Geldanforderungen ausgerichtet. Meine klare Einschätzung lautet deshalb: Vipps ist besonders interessant für Menschen, die regelmäßig mit anderen Personen abrechnen und dabei eine unkomplizierte mobile Lösung bevorzugen.
Die Anwendung stammt von Vipps MobilePay AS und ist kostenlos erhältlich. Sie gehört in den Bereich Finanzen, richtet sich laut Altersfreigabe an Nutzerinnen und Nutzer ab null Jahren und läuft ab Android 8.0. Mit einer durchschnittlichen Bewertung von 4,1 bei rund 170.000 Bewertungen sowie mehr als einer Million Installationen ist sie keine Nischenlösung. Die aktuelle Version ist 10.34.1. Diese Zahlen allein überzeugen mich zwar nicht, aber sie zeigen, dass Vipps bereits von einer großen Zahl von Menschen im Alltag ausprobiert und verwendet wird.
Warum der direkte Zahlungsablauf überzeugt
Beim ersten Eindruck wirkt Vipps angenehm geradlinig. Die App versucht nicht, aus dem Bezahlen ein kompliziertes Finanzzentrum zu machen, sondern konzentriert sich auf die Situationen, in denen ich schnell Geld senden oder erhalten möchte. Das ist ein wichtiger Unterschied zu klassischen Banking-Apps. Dort finde ich meist viele Kontofunktionen, Überweisungen, Umsätze und Verwaltungsbereiche. Vipps fühlt sich dagegen stärker wie ein Werkzeug für unmittelbare Zahlungen zwischen Menschen an.
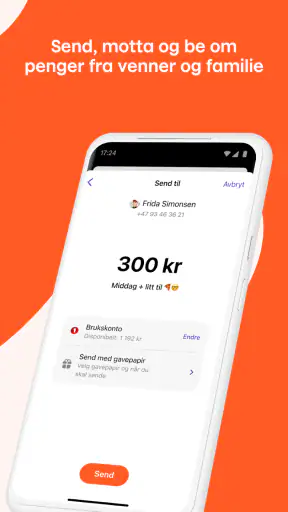
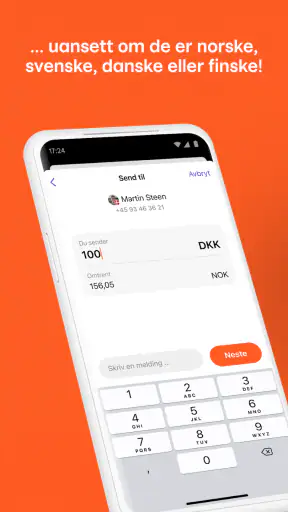
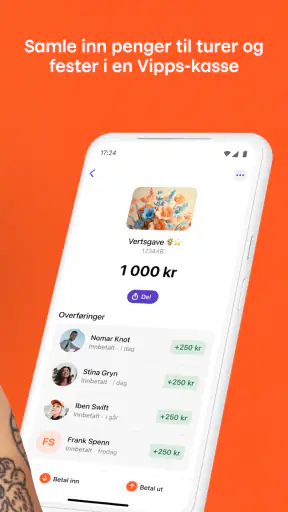
Das macht die App vor allem bei gemeinsamen Ausgaben praktisch. Nach einem Restaurantbesuch kann eine Person die Rechnung übernehmen und anschließend Geld von den anderen anfordern. Bei einem gemeinsamen Geschenk lässt sich die Beteiligung der Gruppe einfacher organisieren, als wenn alle einzeln ihre Überweisung ankündigen. Auch kleinere Beträge zwischen Freunden oder in der Familie passen gut zu diesem Ansatz. Der eigentliche Vorteil ist nicht, dass eine Zahlung technisch unmöglich wäre, sondern dass weniger Abstimmung nötig ist.
Ich finde besonders hilfreich, dass eine Geldanforderung den sozialen Teil der Abrechnung entschärfen kann. Niemand muss eine lange Nachricht formulieren, in der Betrag, Zweck und Zahlungsdetails erklärt werden. Eine klar erkennbare Anfrage schafft einen konkreten Anlass. Das ist eine kleine, aber im Alltag spürbare Verbesserung, gerade wenn mehrere Personen beteiligt sind und sonst leicht der Überblick verloren geht.
Ein sinnvoller Arbeitsablauf ist, Vipps nicht erst im Moment der Zahlung zu öffnen, sondern die offene Ausgabe direkt nach dem gemeinsamen Ereignis zu erledigen. Nach einem Ausflug kann ich beispielsweise die Kosten noch am selben Abend aufteilen, solange alle sich an den Zusammenhang erinnern. Dadurch entsteht weniger Nacharbeit. Für wiederkehrende Situationen, etwa regelmäßige gemeinsame Einkäufe, ist diese Gewohnheit deutlich nützlicher als eine Sammlung von Notizen, die später in einzelne Überweisungen übersetzt werden muss.
Ein realistischer Alltagstest
Stell dir vor, vier Personen organisieren spontan einen Abend. Eine Person bezahlt zunächst die gemeinsame Ausgabe, eine zweite übernimmt später noch einen weiteren Teil. Mit einer herkömmlichen Banking-App müsste die Gruppe zuerst klären, wer wem welchen Betrag schuldet. Danach würden mehrere Überweisungen mit passenden Verwendungszwecken folgen. Vipps kann diesen Ablauf übersichtlicher machen, weil die Forderungen näher an der eigentlichen Situation bleiben. Die Beteiligten sehen eher, worum es geht, und müssen weniger aus dem Gedächtnis rekonstruieren.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Für mich ist das der stärkste Beleg für den praktischen Wert: Vipps spart nicht unbedingt viel Zeit bei einer einzigen Zahlung, aber es reduziert Reibung über den gesamten Vorgang hinweg. Die App ist dann gut, wenn das Problem nicht das Fehlen einer Zahlungsmöglichkeit ist, sondern die kleine organisatorische Last rund um eine gemeinsame Ausgabe.
Auch beim Empfangen von Geld ist dieser Ansatz angenehm. Wer auf eine Zahlung wartet, muss nicht zwingend wiederholt nachfragen. Eine konkrete Anforderung ist sachlicher als eine Erinnerung per Chat und lässt sich leichter nachvollziehen. Das kann in Freundeskreisen ebenso nützlich sein wie innerhalb der Familie. Gleichzeitig bleibt der Vorgang persönlicher als eine klassische Banküberweisung, bei der häufig nur ein Betrag und ein Verwendungszweck sichtbar sind.
Weniger Verwaltungsaufwand als beim klassischen Banking
Der Vergleich mit einer normalen Banking-App fällt zugunsten von Vipps aus, wenn es um spontane Zahlungen zwischen Privatpersonen geht. Banking-Apps sind normalerweise besser, wenn ich mein gesamtes Konto verwalten, Überweisungen kontrollieren oder andere Finanzprodukte im Blick behalten möchte. Vipps ist dafür nicht der natürliche Ersatz. Seine Stärke liegt in der kurzen Strecke zwischen „Ich muss jemandem Geld geben“ und „Die andere Person hat eine klare Zahlungsanfrage oder Zahlung erhalten“.
Gegenüber Bargeld ist die App dort überlegen, wo niemand passendes Geld dabeihat. Das gilt besonders bei kleinen Gruppen, in denen sonst jemand vorstrecken und später Wechselgeld organisieren müsste. Bargeld bleibt allerdings unabhängiger von Smartphone, Akku und App-Zugang. Wer diese Abhängigkeiten vermeiden möchte, wird Vipps nicht in jeder Situation bevorzugen.
Im Vergleich zu einer allgemeinen Chat-App mit integrierten Zahlungsfunktionen wirkt ein dedizierter Finanzdienst fokussierter. Der Zahlungszweck steht im Vordergrund und geht nicht so leicht zwischen Nachrichten, Bildern und anderen Inhalten unter. Dafür ist Vipps weniger vielseitig, wenn ich ohnehin alles in einer einzigen Kommunikations-App erledigen möchte. Welche Lösung besser passt, hängt also stark davon ab, ob ich Ordnung bei Zahlungen oder möglichst wenige Apps bevorzuge.
Ein weiterer praktischer Tipp: Ich würde vor der ersten wichtigen Zahlung prüfen, ob die richtige Person ausgewählt wurde und ob der Betrag tatsächlich zur gemeinsamen Ausgabe passt. Gerade bei ähnlichen Namen oder mehreren offenen Abrechnungen ist ein kurzer Kontrollblick sinnvoll. Die Geschwindigkeit einer Zahlungs-App ist nur dann ein Vorteil, wenn sie nicht zu vermeidbaren Korrekturen führt.
Wo Vipps an Grenzen stößt
Die größte Schwäche ist für mich die Abhängigkeit davon, dass die beteiligten Personen denselben Zahlungsweg akzeptieren und eingerichtet haben. Eine App kann den Ablauf nur dann deutlich vereinfachen, wenn Sender und Empfänger miteinander kompatibel sind. Wenn jemand ausschließlich seine Banking-App nutzt, lieber bar zahlt oder den Dienst nicht verwenden möchte, ist der Vorteil sofort kleiner. Dann muss die Gruppe wieder auf eine andere Methode ausweichen.
Diese soziale Abhängigkeit ist wichtiger, als es auf den ersten Blick klingt. Bei einer einzelnen Zahlung lässt sich ein anderer Weg schnell finden. Bei einer größeren Gruppe wird es jedoch unübersichtlich, wenn einige Personen Vipps verwenden und andere nicht. In solchen Fällen kann eine gewöhnliche Überweisung für alle Beteiligten verständlicher sein, selbst wenn sie etwas mehr manuelle Eingabe erfordert.
Auch die Konzentration auf einfache Zahlungen kann für erfahrene Banking-Nutzerinnen und -Nutzer zu eng wirken. Wer eine einzige App für Kontostand, Überweisungen, Finanzplanung und Zahlungsverkehr sucht, wird Vipps wahrscheinlich eher als Ergänzung denn als vollständigen Ersatz betrachten. Ich würde die App deshalb nicht installieren, weil ich eine umfassende Bankverwaltung erwarte, sondern weil ich einen unkomplizierten Kanal für Zahlungen im persönlichen Umfeld brauche.
Ein weiterer Punkt ist die notwendige Aufmerksamkeit bei jeder mobilen Finanz-App. Schnelligkeit darf nicht dazu führen, dass ich Empfänger, Betrag oder Anlass nur flüchtig prüfe. Bei einer Nachricht kann ein Tippfehler ärgerlich sein; bei einer Zahlung kann er zusätzliche Klärung verursachen. Meine Empfehlung ist daher, die App für einfache Abläufe zu nutzen, aber bei ungewöhnlichen Beträgen oder unklaren Namen bewusst langsamer vorzugehen.
Die kostenlose Nutzung ist ein klarer Pluspunkt, sollte aber nicht mit völliger Anspruchslosigkeit verwechselt werden. Auch eine kostenlose Finanz-App verlangt ein gewisses Maß an Vertrauen und sorgfältigem Umgang. Ich würde sie nicht auf einem Gerät einsetzen, dessen Zugriff schlecht geschützt ist. Ein solides Gerätepasswort und ein bewusster Umgang mit Zahlungsbestätigungen gehören für mich zur normalen Nutzung, unabhängig davon, wie leicht die Oberfläche wirkt.
Für wen die App besonders gut funktioniert
Vipps passt meiner Erfahrung nach am besten zu Menschen, die häufig private Ausgaben teilen. Studierende, Wohngemeinschaften, Freundeskreise, Familien und kleine Gruppen mit wiederkehrenden gemeinsamen Kosten profitieren am ehesten vom reduzierten Abstimmungsaufwand. Wer oft für andere mitbezahlt oder regelmäßig Geld zurückerhält, wird den Nutzen schneller spüren als jemand, der nur selten eine mobile Zahlung ausführt.
Auch für Personen, die ungern mit Bargeld umgehen, kann Vipps angenehm sein. Die App macht aus einer mündlichen Zusage eher einen nachvollziehbaren Zahlungsvorgang. Das hilft besonders dann, wenn mehrere kleine Ausgaben zusammenkommen und niemand später mehr genau weiß, wer was übernommen hat. Ich sehe den größten Mehrwert also nicht bei der spektakulären Einzeltransaktion, sondern bei vielen unscheinbaren Alltagssituationen.
Weniger geeignet ist Vipps für Menschen, die grundsätzlich keine zusätzliche Finanz-App verwenden möchten oder deren Kontakte fast ausschließlich andere Zahlungswege nutzen. Auch wer eine umfassende Banking-Zentrale sucht, sollte bei der eigenen Bank-App bleiben und Vipps höchstens ergänzend betrachten. Für seltene Zahlungen an unbekannte Empfänger kann eine etablierte Banküberweisung ebenfalls die vertrautere Wahl sein.
Vor der Installation würde ich mir deshalb eine einfache Frage stellen: Muss ich regelmäßig Zahlungen mit anderen Personen koordinieren, oder möchte ich nur gelegentlich Geld überweisen? Im ersten Fall spricht viel für Vipps. Im zweiten Fall kann die vorhandene Banking-App ausreichen. Die Entscheidung hängt weniger von der Zahl der Funktionen ab als davon, ob der konkrete Zahlungsalltag zur Idee der Anwendung passt.
Praktische Gewohnheiten für eine bessere Nutzung
Ich würde Vipps nicht nur zum Senden einsetzen, sondern auch für klare Geldanforderungen. Dadurch bleibt die Verantwortung für die Abrechnung nicht vollständig bei der Person hängen, die zuerst bezahlt hat. Wer eine Ausgabe organisiert, kann den Vorgang zeitnah abschließen, statt mehrere Tage auf Erinnerungen zu warten. Das ist besonders nützlich, wenn die Gruppe später nicht mehr gemeinsam erreichbar ist.
Bei geteilten Kosten lohnt es sich, den Anlass verständlich zu benennen. Eine kurze, eindeutige Beschreibung ist hilfreicher als ein allgemeiner Hinweis, der später nicht mehr zugeordnet werden kann. Das klingt nebensächlich, wird aber wichtig, sobald mehrere Zahlungen in kurzer Zeit eingehen. Eine saubere Benennung macht Vipps eher zu einem kleinen Organisationswerkzeug als zu einer bloßen Geldtaste.
Für wiederkehrende Ausgaben würde ich außerdem vermeiden, alles blind automatisch zu behandeln. Eine regelmäßige Zahlung sollte weiterhin zum tatsächlichen Betrag und zur aktuellen Situation passen. Gerade bei wechselnden Gruppengrößen oder unterschiedlichen Anteilen ist ein kurzer manueller Abgleich zuverlässiger. Vipps kann den Prozess vereinfachen, ersetzt aber nicht das Nachdenken darüber, wer welchen Anteil schuldet.
Schließlich sollte ich die App als Teil eines persönlichen Zahlungsökosystems verstehen. Für private Aufteilungen kann sie sehr komfortabel sein, während die Banking-App für die vollständige Kontoverwaltung zuständig bleibt. Diese Kombination ist oft sinnvoller, als Vipps mit Erwartungen zu überladen, die eher zu einer Bankanwendung gehören. Die beste Nutzung entsteht durch klare Aufgabenverteilung: Vipps für unkomplizierte persönliche Zahlungen, Banking für die umfassende Finanzübersicht.
Mein abschließendes Urteil
Vipps überzeugt mich durch eine klare, alltagsnahe Idee. Die App nimmt sich einer kleinen, aber häufigen Schwierigkeit an: Geld zwischen Menschen soll nicht an unnötiger Abstimmung, fehlendem Bargeld oder vergessenen Rückzahlungen scheitern. Die kostenlose Verfügbarkeit, die niedrige Altersfreigabe und die breite Verbreitung machen den Einstieg leicht. Die Bewertung von 4,1 zeigt ein insgesamt positives Bild, ist für mich aber weniger entscheidend als die Frage, ob mein Umfeld den Dienst ebenfalls nutzt.
Meine Empfehlung fällt deshalb gezielt aus. Wenn du regelmäßig gemeinsame Ausgaben teilst, Geld zurückfordern musst oder in deinem Freundes- und Familienkreis einen schnellen Zahlungsweg suchst, ist Vipps einen Versuch wert. Die App kann den Alltag spürbar glätten, besonders wenn du sie direkt nach einer Ausgabe mit klaren Anfragen und verständlichen Angaben verwendest.
Wenn du dagegen eine vollständige Banking-App erwartest, möglichst keine zusätzlichen Dienste einrichten möchtest oder häufig mit Personen außerhalb deines unterstützenden Umfelds abrechnest, ist eine klassische Banküberweisung unter Umständen die bessere Lösung. Bargeld bleibt ebenfalls sinnvoll, wenn technische Abhängigkeiten unerwünscht sind. Vipps ist nicht für jede Zahlung und nicht für jeden Nutzer die richtige Antwort.
Unterm Strich sehe ich Vipps als fokussierte Finanz-App mit einem überzeugenden praktischen Nutzen und nachvollziehbaren Grenzen. Sie glänzt nicht durch eine lange Liste von Funktionen, sondern durch die Vereinfachung eines sehr konkreten Moments: Eine Person hat bezahlt, mehrere Personen müssen fair und ohne Drama ausgleichen. Genau dafür würde ich sie einem Freund empfehlen. Für diesen Zweck ist sie angenehm direkt; für alles darüber hinaus sollte man sie bewusst als Ergänzung und nicht als vollständigen Ersatz für das eigene Banking betrachten.
Vorteile
- Schnelle Geldtransfers per Handynummer oder QR-Code
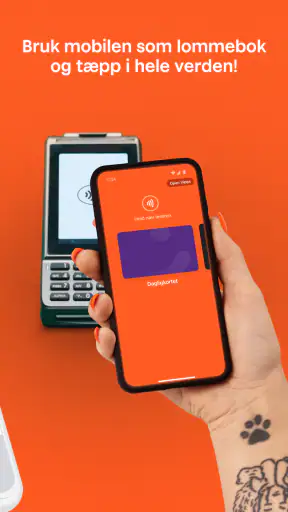
- Praktische Bezahlfunktion in vielen norwegischen Geschäften
- Übersichtliche Oberfläche mit klarer Transaktionshistorie
- Unterstützt das Teilen von Rechnungen mit Freunden
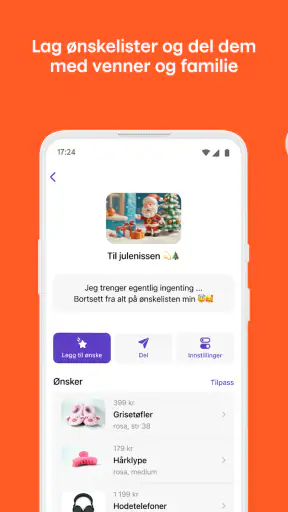
- Zusätzliche Funktionen wie Geschenkkarten und Spenden integriert
Nachteile
- Für die vollständige Nutzung wird meist ein norwegisches Bankkonto benötigt
- Außerhalb Norwegens nur eingeschränkt nutzbar
- Einige Händler akzeptieren Vipps möglicherweise nicht
- Für bestimmte Dienste können zusätzliche Gebühren anfallen
- Die App benötigt Zugriff auf sensible Zahlungs- und Kontodaten
Häufig gestellte Fragen
Was ist Vipps und wofür kann ich die App verwenden?
Vipps ist eine mobile Zahlungs- und Finanz-App, die vor allem in Norwegen genutzt wird. Nach der Einrichtung können Nutzer Geld an andere Personen senden, Zahlungen bei teilnehmenden Händlern durchführen und je nach Angebot weitere Funktionen wie Rechnungszahlungen oder Spenden nutzen. Vor dem Download sollte man prüfen, ob Vipps im eigenen Land verfügbar ist und welche Dienste dort tatsächlich unterstützt werden.
Welche Voraussetzungen gelten für die Registrierung bei Vipps?
Für die Registrierung benötigen Nutzer in der Regel eine kompatible Mobiltelefonnummer, ein unterstütztes Bankkonto oder eine Zahlungskarte sowie eine bestätigte Identität. Je nach Wohnsitz, Alter und Bank können zusätzliche Anforderungen gelten. Die App kann außerdem eine norwegische Bankverbindung oder persönliche Identifikationsdaten voraussetzen. Deshalb empfiehlt es sich, die aktuellen Bedingungen direkt in der App oder auf der offiziellen Vipps-Webseite zu kontrollieren.
Ist Vipps sicher für Überweisungen und mobile Zahlungen?
Vipps verwendet verschiedene Sicherheitsmechanismen, darunter persönliche Anmeldedaten, Gerätebindung und eine zusätzliche Bestätigung bei bestimmten Transaktionen. Trotzdem bleibt der Nutzer für den Schutz des Smartphones, der PIN und des Kontos verantwortlich. Zahlungsanfragen von unbekannten Personen sollten nicht bestätigt werden. Bei einem verlorenen Gerät oder Verdacht auf Betrug sollte das Konto möglichst sofort gesperrt und der Vipps- beziehungsweise Bank-Support kontaktiert werden.
Fallen bei der Nutzung von Vipps Gebühren an?
Viele alltägliche Zahlungen zwischen Privatpersonen oder an teilnehmende Geschäfte können kostenlos sein, allerdings hängt dies vom jeweiligen Dienst, Land, Zahlungsweg und den aktuellen Bedingungen ab. Für bestimmte Karten, internationale Transaktionen, geschäftliche Funktionen oder besondere Zahlungsarten können Gebühren entstehen. Vor einer Zahlung werden mögliche Kosten normalerweise angezeigt. Nutzer sollten zusätzlich das Preisverzeichnis von Vipps und ihrer Bank prüfen, da sich Gebühren ändern können.
Kann ich Vipps auch außerhalb Norwegens oder auf jedem Smartphone nutzen?
Die Verfügbarkeit von Vipps ist stark vom Land abhängig. Einige Funktionen sind speziell auf norwegische Nutzer, Banken und Telefonnummern ausgerichtet und stehen Reisenden oder Personen ohne lokale Bankverbindung möglicherweise nicht zur Verfügung. Die App ist grundsätzlich für moderne Android- und iOS-Geräte vorgesehen, benötigt jedoch ein unterstütztes Betriebssystem und eine Internetverbindung. Vor dem Download sollte man die Store-Seite des eigenen Landes sowie die offiziellen Systemanforderungen prüfen.