PSD Banking
- Bewertung
- 4,5
- Downloads
- 100.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- PSD Banking
- Kategorie
- Finanzen
- Paketname
- de.psd.banking.app
- Entwickler
- Verband der PSD Banken e. V.
- Bewertung
- 4,5
- Version
- 9.2.0
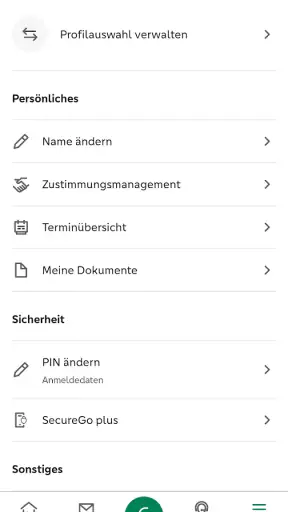
 Analysiert von Appcrazy
Banking auf dem Smartphone klingt zunächst nach einer einfachen Sache: App installieren, Zugang einrichten und schon erledigt man Überweisungen unterwegs. Bei PSD Banking zeigt sich in meiner Nutzung aber schnell, dass der eigentliche Wert nicht nur in der Oberfläche liegt. Entscheidend ist, wie sauber die App mit dem persönlichen PSD-Bank-Zugang zusammenspielt, wie verständlich die einzelnen Schritte erklärt werden und wie man reagiert, wenn eine Anmeldung oder Transaktion einmal nicht sofort funktioniert.
Ich habe die Anwendung deshalb nicht nur nach dem ersten Eindruck beurteilt, sondern vor allem danach, wie sie sich in typischen Alltagssituationen schlägt. Die App stammt vom Verband der PSD Banken e. V., ist kostenlos erhältlich und richtet sich an Kundinnen und Kunden der PSD Banken. Mit einer durchschnittlichen Bewertung von 4,5 bei rund 3.600 abgegebenen Bewertungen und mehr als 100.000 Installationen wirkt sie bereits ausreichend etabliert, um nicht wie ein unausgereifter Versuch für mobiles Banking zu erscheinen.
Wo die Nutzung in der Praxis ins Stocken geraten kann
Der erste wichtige Punkt ist die Erwartungshaltung. PSD Banking ist keine allgemeine Finanz-App, in der ich beliebige Konten verschiedener Banken zusammenwürfle. Sie ist in erster Linie der mobile Zugang zur eigenen PSD Bank. Wer bereits dort ein Konto führt und seine Zugangsdaten kennt, hat eine klare Ausgangslage. Wer dagegen eine einzige App für Konten bei vielen unterschiedlichen Instituten sucht, wird mit einer bankbezogenen Lösung wahrscheinlich weniger flexibel sein als mit einem unabhängigen Finanzmanager.
Die Installation selbst ist normalerweise nicht der schwierige Teil. Die Reibung entsteht eher beim Übergang von der App zum tatsächlichen Bankzugang. Genau an dieser Stelle sollte man nicht vorschnell annehmen, dass ein Problem automatisch aus der Anwendung kommt. Ein Tippfehler beim Anmelden, ein nicht mehr gültiges Freigabeverfahren oder ein gesperrter Zugang kann sich für den Nutzer genauso anfühlen wie ein technischer Fehler in der App.
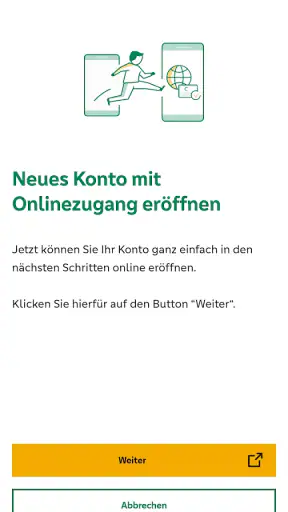
Ich finde es hilfreich, die Einrichtung nicht zwischen zwei Terminen oder unterwegs in einer schlechten Mobilfunkverbindung zu beginnen. Für die erste Anmeldung sollte man die eigenen Bankunterlagen, das verwendete Freigabeverfahren und gegebenenfalls das dafür nötige zweite Gerät griffbereit haben. Das klingt banal, verhindert aber viele unnötige Abbrüche. Gerade beim Banking ist es besser, sich für die Einrichtung einige ruhige Minuten zu nehmen, statt jeden Schritt unter Zeitdruck zu bestätigen.
Ein weiterer Stolperstein ist die Unterscheidung zwischen App-Zugang und Bankfreigabe. Die App kann geöffnet sein, während eine Überweisung trotzdem noch eine zusätzliche Bestätigung verlangt. Wer nur den ersten Login erwartet und die Freigabe als Fehlermeldung missversteht, beendet den Vorgang womöglich zu früh. Ich prüfe deshalb bei jeder wichtigen Aktion, ob sie lediglich erfasst oder tatsächlich bestätigt wurde.
Für den Alltag ist diese Trennung sinnvoll, sie kann aber zunächst ungewohnt wirken. Eine Banking-App darf bei Geldbewegungen nicht so tun, als sei ein Auftrag schon erledigt, wenn noch ein Sicherheitsschritt aussteht. Gleichzeitig wäre es wünschenswert, dass solche Übergänge für alle Nutzer sofort eindeutig sind. Wer selten mobile Bankgeschäfte erledigt, braucht hier mehr Aufmerksamkeit als jemand, der regelmäßig Überweisungen am Smartphone ausführt.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Was ich vor der Einrichtung kontrollieren würde
PSD Banking ist für Geräte ab iOS oder Android in der jeweiligen Mindestversion 10 vorgesehen. Bevor ich die Anwendung bewerte oder neu installiere, prüfe ich daher zuerst, ob das Smartphone diese Voraussetzung erfüllt und das Betriebssystem nicht durch eine ungewöhnlich alte Version eingeschränkt ist. Ein veraltetes System kann nicht nur die Installation verhindern, sondern auch zu unerwartetem Verhalten bei Sicherheits- oder Freigabeschritten führen.
Danach kontrolliere ich, ob Datum und Uhrzeit des Geräts automatisch eingestellt werden. Bei sicherheitsrelevanten Anmeldungen können falsche Geräteeinstellungen irritieren, auch wenn die Ursache nicht in der App selbst liegt. Ebenso wichtig ist eine stabile Internetverbindung. Für eine Kontostandsabfrage mag ein kurzer Netzwechsel noch glimpflich ausgehen; bei einer Überweisung oder Bestätigung möchte ich nicht riskieren, dass der Vorgang mitten im Ablauf unterbrochen wird.
Ich würde außerdem darauf achten, dass die App aus einer vertrauenswürdigen offiziellen Quelle installiert wurde und dass ausreichend Gerätespeicher vorhanden ist. Das sind keine besonderen PSD-Banking-Funktionen, aber sie gehören zu einer sauberen Ausgangslage. Wer eine alte Installation einfach über viele Systemwechsel hinweg mitzieht, sollte bei wiederkehrenden Problemen zunächst prüfen, ob ein reguläres Update verfügbar ist, bevor die gesamte Einrichtung gelöscht wird.
Die aktuelle Version 9.2.0 zeigt, dass die Anwendung weiter gepflegt wird. Trotzdem bedeutet eine aktuelle Versionsnummer nicht automatisch, dass jeder Fehler damit verschwindet. Nach einem Update würde ich mich zuerst normal anmelden und eine ungefährliche Ansicht wie den Kontostand öffnen. Erst wenn dieser grundlegende Zugriff funktioniert, würde ich eine neue Zahlung anlegen. So lässt sich leichter unterscheiden, ob nur die Anzeige oder der gesamte Zugang betroffen ist.
Bei der Ersteinrichtung sollte man die Zugangsdaten nicht in Notizen, Screenshots oder Nachrichten auf dem Smartphone ablegen. Ich würde sie direkt aus den offiziellen Unterlagen verwenden und bei Unsicherheit lieber den vorgesehenen Bank-Support kontaktieren, statt mehrfach falsche Eingaben zu versuchen. Gerade bei Finanz-Apps kann wiederholtes Raten zu einer Sperre führen, die deutlich mehr Aufwand verursacht als eine kurze Rückfrage.
Ein sinnvoller Ablauf für den täglichen Einsatz
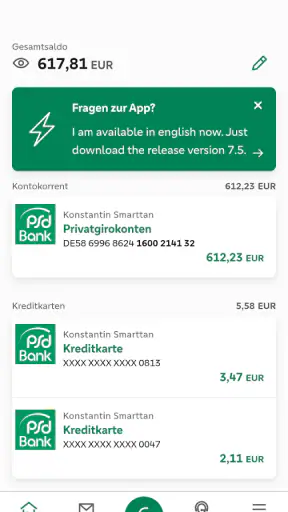
Nach erfolgreicher Einrichtung gefällt mir an einer bankbezogenen App vor allem der direkte Fokus. Ich muss mich nicht durch allgemeine Finanzplanung, Werbung oder viele fremde Anbieter arbeiten, wenn ich lediglich prüfen möchte, ob eine erwartete Zahlung eingegangen ist. Für den kurzen Blick am Morgen, die Kontrolle vor einem Einkauf oder eine Überweisung aus dem Zug ist diese Konzentration praktisch.
Mein bevorzugter Ablauf beginnt mit der Kontostands- oder Umsatzprüfung. Ich kontrolliere zuerst, ob der verfügbare Betrag und die letzten Buchungen plausibel aussehen. Erst danach lege ich eine Zahlung an. Dieser kleine Zwischenschritt hilft, doppelte Überweisungen zu vermeiden, wenn ich nicht mehr sicher bin, ob ein Auftrag bereits ausgeführt wurde. Besonders bei wiederkehrenden Rechnungen ist die Umsatzliste oft die bessere Gedächtnisstütze als eine separate Notiz.
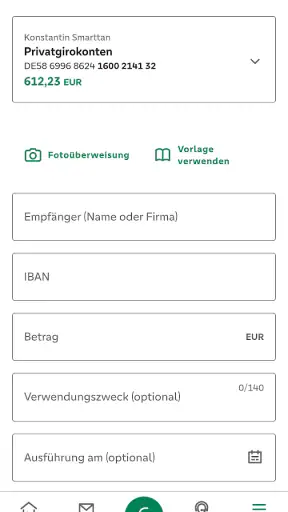
Bei einer neuen Überweisung würde ich Empfänger, IBAN, Betrag und Verwendungszweck bewusst langsam prüfen. Das Smartphone macht schnelle Eingaben bequem, aber die kleine Bildschirmfläche erhöht die Gefahr, eine Ziffer zu übersehen. Ich verlasse mich daher nicht darauf, dass ein späterer Freigabeschritt meine Angaben automatisch korrigiert. Die Freigabe bestätigt normalerweise meine Aktion; sie ersetzt nicht die Kontrolle der eingegebenen Daten.
Ein nützlicher, weniger offensichtlicher Arbeitsablauf ist das bewusste Trennen von Erfassen und Freigeben. Wenn ich während der Eingabe unterbrochen werde, schließe ich die App nicht einfach und wiederhole später alles blind. Ich prüfe zunächst, ob der Auftrag noch als ausstehend erscheint oder ob er bereits bestätigt wurde. Dadurch sinkt das Risiko, denselben Betrag zweimal zu senden. Bei einer unklaren Anzeige ist es vernünftiger, die Buchungen zu kontrollieren und bei Bedarf die Bank zu fragen, statt sofort einen zweiten Auftrag anzulegen.
Auch bei dringenden Zahlungen sollte man nicht nur auf eine erfolgreiche Rückkehr zur Startansicht achten. Ich möchte eine erkennbare Bestätigung des Vorgangs und prüfe anschließend, ob der Umsatz oder Auftragsstatus dazu passt. Je nach Bankablauf kann die endgültige Buchung nicht sofort sichtbar sein. Das ist kein Grund, eine Zahlung unmittelbar erneut auszuführen. Hier zeigt sich eine allgemeine Grenze von mobilem Banking: Die App kann einen Auftrag annehmen, aber nicht jede nachgelagerte Verarbeitung beschleunigen.
Wenn Anmeldung oder Überweisung nicht weitergehen
Bei einem Login-Problem beginne ich mit den einfachen Ursachen: richtige Bankverbindung, korrekte Zugangsdaten, stabile Verbindung und ein aktuelles Betriebssystem. Danach starte ich die App und das Gerät neu. Diese Schritte sind unspektakulär, aber sie trennen vorübergehende Netzwerk- oder Gerätezustände von einem echten Kontoproblem. Mehrfaches Eingeben auf Verdacht würde ich vermeiden.
Wenn die App geöffnet wird, aber Konten oder Umsätze nicht geladen werden, prüfe ich zunächst, ob nur eine einzelne Ansicht betroffen ist. Ein erneuter Versuch über eine stabile Verbindung kann helfen. Bleibt der Zustand bestehen, würde ich nicht sofort die App-Daten löschen. Bei einer Banking-Anwendung kann eine neue Einrichtung zusätzliche Freigaben erfordern und die Situation komplizierter machen. Erst wenn die üblichen Wiederherstellungsschritte der Bank dies ausdrücklich nahelegen, wäre eine Neuinstallation für mich eine Option.
Bei einer abgebrochenen Überweisung ist die wichtigste Frage: Wurde der Auftrag wirklich nicht angenommen oder ist nur die Anzeige unterbrochen? Ich kontrolliere deshalb zuerst die Umsatz- oder Auftragsübersicht. Wenn dort kein eindeutiger Status zu sehen ist, vermeide ich eine zweite Zahlung mit identischen Daten. Für eine dringende oder hohe Zahlung ist der direkte Kontakt zur PSD Bank die sicherere Lösung, weil dort der konkrete Kontostatus geprüft werden kann.
Falls ein Freigabeschritt auf einem anderen Gerät oder in einem separaten Verfahren läuft, sollte man beide Geräte beziehungsweise Anwendungen auf Empfang und Verbindung prüfen. Ein gesperrtes, ausgeschaltetes oder nicht erreichbares Zweitgerät kann wie ein Fehler in PSD Banking aussehen. Auch eine abgelaufene Sitzung oder eine abweichende Gerätezeit kann den Ablauf stören. Ich würde in diesem Fall nicht versuchen, Sicherheitsabfragen zu umgehen, sondern den offiziellen Wiederherstellungsweg nutzen.
Eine hilfreiche Gewohnheit ist, bei Problemen die genaue Stelle zu notieren: Startet die App nicht, scheitert der Login, lädt nur der Kontostand nicht oder bleibt die Freigabe hängen? Diese Unterscheidung spart beim Support Zeit. Die Aussage „Banking funktioniert nicht“ ist verständlich, liefert aber weniger Ansatzpunkte als eine kurze Beschreibung des letzten erfolgreichen Schritts.
Wann nicht PSD Banking, sondern etwas anderes die Ursache ist
Manchmal liegt die Ursache außerhalb der Anwendung. Ein instabiles WLAN, ein überlastetes Mobilfunknetz, ein aktivierter Energiesparmodus oder ein Gerät mit sehr wenig freiem Speicher kann Anmelde- und Ladezeiten beeinflussen. Auch nach einer Änderung der Bankzugangsdaten kann eine alte Sitzung noch sichtbar sein, obwohl der nächste Zugriff bereits die neuen Daten erwartet.
Ich würde außerdem prüfen, ob das Problem nur bei einer einzigen Funktion auftritt. Wenn der Kontostand erscheint, aber eine Zahlung nicht freigegeben werden kann, spricht das eher für den Freigabeweg, die Zugangskonfiguration oder den konkreten Auftrag als für einen vollständigen Ausfall der App. Umgekehrt deutet eine leere oder nicht erreichbare Startansicht eher auf Verbindung, Sitzung oder Bankzugang hin. Diese Einordnung verhindert, dass man vorschnell alles neu installiert.
Wer mehrere Bankkonten verwalten möchte, sollte die Entscheidung ebenfalls nüchtern treffen. PSD Banking ist für die Verbindung zur eigenen PSD Bank naheliegend und wahrscheinlich übersichtlicher als ein allgemeiner Finanzdienst, der viele Institute zusammenführt. Eine unabhängige Multi-Banking-App kann dagegen besser passen, wenn ich Konten, Karten und Depots verschiedener Banken in einer gemeinsamen Übersicht brauche. Dafür muss ich dann mit einer zusätzlichen Plattform und deren eigener Bedienlogik leben.
Auch für reine Haushaltsplanung ist PSD Banking nicht automatisch die beste Wahl. Wer Kategorien, langfristige Budgets, gemeinsame Ausgaben oder Auswertungen über mehrere Konten hinweg sucht, braucht möglicherweise ein spezialisiertes Haushaltsbuch. Die Stärke der PSD-Lösung liegt für mich im direkten Bankgeschäft, nicht darin, jede denkbare Finanzorganisation zu ersetzen.
Umgekehrt ist eine allgemeine Finanz-App nicht immer die bessere Alternative. Wenn ich ausschließlich mein PSD-Konto kontrollieren, Umsätze prüfen und alltägliche Zahlungen erledigen möchte, kann eine direkte Bank-App weniger kompliziert wirken. Gerade Menschen, die keine umfangreiche Finanzanalyse wünschen, profitieren von diesem begrenzten Zweck. Die Entscheidung hängt also weniger von der Anzahl sichtbarer Funktionen ab als davon, ob die App zum eigenen Bankalltag passt.
Für wen sich die App besonders eignet
Ich würde PSD Banking vor allem Kundinnen und Kunden der PSD Banken empfehlen, die ihre Standardbankgeschäfte selbstständig am Smartphone erledigen möchten. Die kostenlose Nutzung senkt die Einstiegshürde, und die Altersfreigabe USK ab 0 Jahren macht deutlich, dass die Anwendung nicht als besonders eingeschränktes Spezialwerkzeug positioniert ist. Für die tägliche Kontrolle und gelegentliche Überweisung ist der Ansatz angenehm direkt.
Ein realistisches Beispiel: Ich erwarte eine Rückerstattung, bin gerade unterwegs und möchte nicht erst einen Computer suchen. Mit PSD Banking kann ich den Kontoeingang prüfen, die letzten Umsätze ansehen und bei Bedarf eine eigene Zahlung vorbereiten. Wenn eine zusätzliche Freigabe nötig ist, weiß ich allerdings, dass ich das dafür vorgesehene Verfahren ebenfalls zur Hand haben muss. Genau diese kleine Vorbereitung entscheidet darüber, ob mobiles Banking wirklich bequem oder plötzlich umständlich wird.
Auch für Nutzer, die bisher hauptsächlich am Desktop gearbeitet haben, kann die App sinnvoll sein. Der Wechsel lohnt sich besonders, wenn kurze Kontrollen unterwegs häufig vorkommen. Ich würde aber nicht erwarten, dass die kleinere Smartphone-Oberfläche jede ausführliche Bankverwaltung ersetzt. Für lange Recherchen, viele Überweisungen hintereinander oder das sorgfältige Vergleichen von Buchungen ist ein größerer Bildschirm oft angenehmer.
Weniger passend ist die App für Menschen, die bewusst eine bankenübergreifende Finanzzentrale suchen oder ihre Ausgaben mit umfangreichen Diagrammen und Budgets analysieren möchten. Ebenso sollten Personen, die bei Sicherheitsfreigaben möglichst wenige Schritte wünschen, ihre Erwartungen realistisch halten. Bei Bankgeschäften ist zusätzliche Bestätigung kein überflüssiger Umweg, kann aber den Ablauf verlängern, wenn das passende Gerät gerade nicht verfügbar ist.
Mein praktisches Urteil nach der Nutzung
PSD Banking überzeugt mich weniger durch spektakuläre Extras als durch den klaren Zweck: die eigene PSD Bank in der Hosentasche erreichbar zu machen. Die Bewertung von 4,5 und die bereits erreichte Verbreitung von über 100.000 Installationen passen zu meinem Eindruck einer etablierten Banking-App, ohne dass ich daraus eine Garantie für jeden individuellen Ablauf ableiten würde. Entscheidend bleibt, ob Zugang, Freigabeverfahren und Smartphone sauber zusammenspielen.
Die größten Vorteile liegen für mich in der Nähe zum eigenen Bankkonto und im unkomplizierten mobilen Zugriff. Die wichtigsten Einschränkungen entstehen dort, wo Nutzer eine universelle Finanzzentrale erwarten oder bei einem abgebrochenen Vorgang nicht mehr zwischen App-Fehler, Netzwerkproblem und Bankstatus unterscheiden. Wer diese Grenzen kennt, kann die Anwendung deutlich entspannter einsetzen.
Mein Rat für die Einrichtung lautet daher: nicht zwischen Tür und Angel starten, System und Verbindung prüfen, Zugangsdaten bereithalten und nach jeder wichtigen Zahlung den Status kontrollieren. Bei Problemen sollte man zuerst den letzten erfolgreichen Schritt eingrenzen und nicht sofort löschen oder doppelt überweisen. Diese Vorgehensweise ist bei PSD Banking besonders wertvoll, weil sie die typischen Friktionen rund um Anmeldung und Freigabe entschärft.
Unterm Strich ist PSD Banking für PSD-Bank-Kundinnen und -Kunden eine sinnvolle Wahl, wenn sie verlässliches mobiles Tagesbanking ohne unnötige Umwege suchen. Ich würde die App Freunden empfehlen, die Kontostände und Zahlungen direkt über ihre Bank erledigen möchten. Wer dagegen viele Institute zusammenführen, Budgets detailliert auswerten oder eine umfassende Finanzplanung aufbauen will, fährt mit einer spezialisierten Alternative wahrscheinlich besser. Für den klar umrissenen Zweck bleibt PSD Banking jedoch eine praktische und nachvollziehbare Lösung.
Vorteile
- Unterstützt viele deutsche Banken und gängige PSD2-Verfahren.
- Kontostände und Umsätze lassen sich zentral an einem Ort prüfen.
- Überweisungen können direkt aus der App vorbereitet und freigegeben werden.
- Praktische Such- und Filterfunktionen erleichtern das Finden alter Buchungen.
- Die App bietet einen schnellen Überblick über mehrere Konten und Depots.
Nachteile
- Die Einrichtung kann je nach Bank und Sicherheitsverfahren etwas aufwendig sein.
- Einige Funktionen hängen von der Unterstützung der jeweiligen Bank ab.
- TAN- oder Freigabeprozesse können den Zahlungsablauf zusätzlich verlängern.
- Bei mehreren Konten wirkt die Übersicht gelegentlich unübersichtlich.
- Für einzelne Zusatzfunktionen können Gebühren oder Einschränkungen gelten.
Häufig gestellte Fragen
Was ist PSD Banking und für wen eignet sich die App?
PSD Banking ist die mobile Banking-Anwendung der PSD Banken, mit der Kunden ihre Bankgeschäfte direkt per Smartphone oder Tablet erledigen können. Nach meinen Erfahrungen richtet sich die App vor allem an Nutzer, die Kontostände prüfen, Umsätze kontrollieren, Überweisungen ausführen und ihre Finanzen auch unterwegs verwalten möchten. Voraussetzung ist in der Regel ein Konto bei einer teilnehmenden PSD Bank sowie ein aktivierter Online-Banking-Zugang.
Welche Funktionen bietet PSD Banking im Alltag?
Die App deckt die wichtigsten Funktionen für das tägliche Banking ab. Dazu gehören die Anzeige von Kontoständen und Kontobewegungen, Überweisungen, Terminüberweisungen und häufig auch das Verwalten von Vorlagen oder Empfängern. Je nach PSD Bank können zusätzlich weitere Konten, Karten oder Finanzprodukte eingebunden werden. Der genaue Funktionsumfang kann deshalb abhängig von der jeweiligen Bank und der verwendeten App-Version leicht variieren.
Wie sicher ist das Banking mit PSD Banking?
PSD Banking verwendet übliche Sicherheitsmechanismen für mobiles Online-Banking. Der Zugang wird normalerweise durch persönliche Anmeldedaten geschützt, während Aufträge zusätzlich über ein separates Freigabeverfahren, beispielsweise eine TAN-App oder ein anderes von der Bank unterstütztes Verfahren, bestätigt werden. Nutzer sollten die App ausschließlich aus offiziellen Stores installieren, ihr Smartphone aktuell halten und niemals PINs oder TANs weitergeben. Bei Verlust des Geräts sollte der Zugang sofort gesperrt werden.
Kann ich mit PSD Banking Überweisungen durchführen und Zahlungen freigeben?
Ja, Überweisungen gehören zu den zentralen Funktionen von PSD Banking. Nach der Eingabe von Empfänger, IBAN, Betrag und Verwendungszweck lässt sich der Auftrag prüfen und anschließend über das von der PSD Bank unterstützte TAN-Verfahren freigeben. Vor dem Absenden sollten alle Daten sorgfältig kontrolliert werden. Je nach Bank können außerdem SEPA-Überweisungen, Echtzeitüberweisungen oder weitere Zahlungsarten verfügbar sein, wobei mögliche Gebühren und Limits zu beachten sind.
Was sollte ich vor dem Download und der Einrichtung von PSD Banking beachten?
Vor dem Download sollte geprüft werden, ob die App zur eigenen PSD Bank gehört und mit dem verwendeten Android- oder iOS-Gerät kompatibel ist. Für die Einrichtung werden meist ein bestehender Online-Banking-Zugang, ein registriertes Mobilgerät und ein Freigabeverfahren benötigt. Außerdem ist es sinnvoll, die offiziellen Hinweise der Bank zu lesen, da Aktivierung, Login und TAN-Bestätigung unterschiedlich ablaufen können. Bei technischen Problemen hilft in der Regel der PSD-Bank-Support weiter.