Openbank Deutschland – Banking
- Bewertung
- 3,4
- Downloads
- 50.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- Openbank Deutschland – Banking
- Kategorie
- Finanzen
- Paketname
- de.openbank.modelbank
- Entwickler
- Openbank S.A.
- Bewertung
- 3,4
- Version
- 1.8.2
 Analysiert von Appcrazy
Wer sein Banking nicht mehr zwischen Filialbesuchen, Papierbriefen und mehreren einzelnen Finanz-Apps verteilen möchte, findet in Openbank Deutschland einen interessanten Ansatz. Ich habe die Anwendung als mobile Banking-App ausprobiert und dabei besonders darauf geachtet, wie sie sich im Alltag anfühlt, welchen praktischen Nutzen sie liefert und an welchen Stellen man seine Erwartungen besser im Zaum hält. Mein Eindruck: Die App richtet sich klar an Menschen, die Bankgeschäfte überwiegend am Smartphone erledigen möchten und dabei eine möglichst zentrale Anlaufstelle suchen.
Openbank Deutschland stammt von Openbank S.A. und gehört in die Kategorie Finanzen. Der Zugang zur App ist kostenlos, was für die erste Entscheidung wichtig ist: Man muss keinen Kaufpreis einplanen, um die Anwendung zu installieren und sich mit ihrem Banking-Ansatz vertraut zu machen. Das bedeutet allerdings nicht automatisch, dass jede denkbare Bankleistung kostenlos ist. Die kostenlose App und die möglichen Kosten einzelner Finanzprodukte sind zwei verschiedene Dinge; genau diese Unterscheidung sollte man vor einer Kontoeröffnung oder der Nutzung zusätzlicher Angebote im Blick behalten.
Mein Eindruck vom mobilen Banking mit Openbank Deutschland
Ich ordne hier ein, wie sich Openbank Deutschland als mobile Anlaufstelle für alltägliche Bankgeschäfte nutzen lässt und worauf ich beim Einstieg besonders achten würde. Für mich zählt dabei nicht nur, ob sich eine App bequem öffnen lässt, sondern ob sie zu den eigenen Zahlungs- und Kontrollgewohnheiten passt. So wird auch klarer, welche Erwartungen an den weiteren Blick auf Funktionen und Grenzen sinnvoll sind.
Ein zentraler Ort für alltägliche Bankgeschäfte
Die Stärke der Anwendung liegt für mich im Gedanken, Bankgeschäfte an einem Ort zu bündeln. Statt für Kontostand, Überweisungen und weitere Finanzthemen zwischen verschiedenen Anwendungen zu wechseln, soll Openbank Deutschland ein umfassenderes Banking-Erlebnis auf dem Smartphone bieten. Das ist besonders praktisch, wenn man seine Finanzen regelmäßig unterwegs prüft oder schnell auf eine Zahlung reagieren möchte.
Im Alltag ist nicht die spektakulärste Funktion entscheidend, sondern die Frage, ob man die App ohne Umwege in seine Routine einbauen kann. Ich würde sie deshalb vor allem als Werkzeug für wiederkehrende Aufgaben betrachten: den aktuellen Kontostand kontrollieren, Zahlungseingänge nachvollziehen, Überweisungen anstoßen und die eigenen Geldbewegungen im Auge behalten. Wer sein Smartphone ohnehin als wichtigste digitale Schnittstelle verwendet, dürfte mit diesem Ansatz schneller warm werden als jemand, der Bankgeschäfte lieber am großen Bildschirm erledigt.
Der Auftritt ist dabei weniger mit einer klassischen Filialbank als mit einer modernen Banking-App für den täglichen Gebrauch vergleichbar. Das kann befreiend sein, weil man nicht an Öffnungszeiten gebunden ist. Gleichzeitig verlangt es mehr Eigenständigkeit: Man muss Benachrichtigungen, Sicherheitsabfragen und Kontobewegungen selbst aufmerksam verfolgen, anstatt bei jeder Frage direkt eine Person am Schalter anzusprechen.
Was der kostenlose Zugang wirklich bedeutet
Openbank Deutschland wird kostenlos angeboten. Für mich ist das ein klarer Vorteil gegenüber Anwendungen, bei denen bereits die Nutzung oder ein Premium-Zugang bezahlt werden muss. Wer zunächst nur herausfinden möchte, ob die Bedienung zum eigenen Alltag passt, kann ohne Kaufpreis starten und sich ein eigenes Bild machen.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Der kostenlose Download sollte aber nicht als pauschales Versprechen für sämtliche Bankkosten verstanden werden. Bei einer Finanz-App hängt der tatsächliche Wert nicht nur vom Preis der Anwendung ab, sondern auch davon, welche Produkte man nutzt und welche Bedingungen dafür gelten. Ich würde deshalb vor einer wichtigen finanziellen Entscheidung immer die konkreten Konditionen innerhalb des Angebots prüfen. Die App selbst kostet nichts; daraus folgt nicht automatisch, dass jede Transaktion, jedes Zusatzprodukt oder jede Dienstleistung ohne Gebühren bleibt.
Gerade diese Trennung ist für die Bewertung wichtig. Als kostenloser Einstieg ist die Anwendung attraktiv, weil keine Hürde durch einen Kaufpreis entsteht. Der finanzielle Nutzen ergibt sich aber erst dann, wenn die angebotenen Bankleistungen zu den eigenen Gewohnheiten passen. Für jemanden, der nur eine einfache Übersicht sucht, kann der kostenlose Zugang bereits ausreichend sein. Wer hingegen bestimmte Karten-, Anlage- oder Zusatzleistungen erwartet, sollte die Entscheidung nicht allein vom Wort „kostenlos“ abhängig machen.
Für wen sich der Einstieg besonders lohnt
Ich sehe den größten Nutzen bei Menschen, die ihr Hauptkonto oder zumindest einen wichtigen Teil ihrer Finanzen digital organisieren möchten. Dazu gehören Nutzer, die häufig unterwegs sind, den Kontostand vor einem Einkauf prüfen oder ihre Zahlungen lieber sofort am Smartphone erledigen. Auch wer bisher mehrere Finanz-Apps verwendet und sich nach einer zentraleren Lösung umsieht, kann Openbank Deutschland sinnvoll testen.
Ein realistisches Beispiel: Ich stelle mir einen normalen Arbeitstag vor, an dem morgens eine Rechnung fällig ist, mittags ein Zahlungseingang erwartet wird und abends die Ausgaben der vergangenen Tage kontrolliert werden sollen. Eine mobile Banking-App ist in diesem Ablauf nützlich, weil sie nicht voraussetzt, dass man zu Hause am Schreibtisch sitzt. Der praktische Gewinn entsteht weniger durch eine einzelne außergewöhnliche Funktion als durch die ständige Verfügbarkeit des Bankzugangs.
Auch für Menschen, die gerade beginnen, ihre Finanzen bewusster zu ordnen, kann die App ein guter Ausgangspunkt sein. Der kostenlose Einstieg reduziert das Risiko, Geld für eine Anwendung auszugeben, die am Ende nicht zum eigenen Verhalten passt. Ich würde jedoch empfehlen, zunächst die wichtigsten täglichen Abläufe zu testen: Wie schnell finde ich den Kontostand? Wie nachvollziehbar sind Buchungen? Wie sicher fühle ich mich bei einer Überweisung? Diese Fragen sind aussagekräftiger als ein kurzer Blick auf die Startseite.
Bedienung im Alltag: kleine Routinen entscheiden
Bei Banking-Apps achte ich weniger auf bunte Oberflächen als auf die Klarheit der Abläufe. Eine gute Anwendung sollte mich nicht lange suchen lassen, wenn ich eine Kontobewegung prüfen oder eine Zahlung vorbereiten möchte. Bei Openbank Deutschland ist deshalb entscheidend, ob man sich die persönliche Routine schnell aneignet. Nach meiner Einschätzung ist die App vor allem dann angenehm, wenn man sie regelmäßig nutzt und sich die wichtigsten Bereiche merkt.
Ein hilfreicher Ansatz ist, die Anwendung nicht nur dann zu öffnen, wenn ein Problem auftritt. Wer sie in kurzen Abständen kontrolliert, erkennt ungewöhnliche Bewegungen früher und behält den Überblick über wiederkehrende Ausgaben. Das ist ein konkreter Vorteil gegenüber einer rein passiven Nutzung, bei der man nur auf den Monatsauszug wartet. Ich würde außerdem wichtige Empfänger und Zahlungsdetails vor dem endgültigen Absenden sorgfältig kontrollieren. Komfort darf bei Überweisungen nicht zu Nachlässigkeit führen.
Ein weiterer praktischer Tipp: Die App sollte nicht als alleinige Gedächtnisstütze für die eigene Finanzplanung dienen. Für größere Ziele, unregelmäßige Rechnungen oder gemeinsame Haushaltsausgaben kann eine zusätzliche Notiz- oder Tabellenlösung weiterhin sinnvoll sein. Openbank Deutschland kann den Bankzugang bündeln, ersetzt aber nicht automatisch eine persönliche Budgetstrategie. Genau hier liegt ein wichtiger Unterschied zwischen Kontoverwaltung und umfassender Finanzplanung.
Der Sicherheitskomfort hat eine Kehrseite
Mobiles Banking ist bequem, weil man Bankgeschäfte fast überall erledigen kann. Gleichzeitig wird das Smartphone dadurch zu einem besonders wichtigen Zugangspunkt. Ich würde die App deshalb nur auf einem Gerät verwenden, das durch eine sichere Gerätesperre geschützt ist, und bei jeder Bestätigung genau prüfen, was tatsächlich freigegeben werden soll. Das klingt selbstverständlich, wird im hektischen Alltag aber leicht übergangen.
Der Trade-off ist klar: Je schneller eine Zahlung erledigt werden kann, desto wichtiger ist die eigene Aufmerksamkeit. Wer Push-Mitteilungen oder Sicherheitsabfragen routinemäßig wegwischt, verschenkt einen Teil des Nutzens digitaler Kontrolle. Ich empfehle, Benachrichtigungen nicht als störende Unterbrechung zu behandeln, sondern als Frühwarnsystem. Besonders bei einem Hauptkonto kann es sinnvoll sein, regelmäßig zu prüfen, ob alle Buchungen plausibel sind.
Für Nutzer, die bei Finanzthemen persönliche Begleitung benötigen, kann dieser mobile Ansatz dagegen anstrengender sein. Eine App ersetzt nicht automatisch Beratung, Erklärung oder menschliche Unterstützung. Wer bei jeder größeren Entscheidung ein Gespräch bevorzugt, sollte Openbank Deutschland eher als ergänzenden Zugang betrachten und nicht als vollständigen Ersatz für eine betreute Bankbeziehung.
Vergleich mit klassischen Banken und spezialisierten Finanz-Apps
Im Vergleich zu einer klassischen Filialbank punktet Openbank Deutschland vor allem mit der mobilen Erreichbarkeit. Man muss nicht erst einen Termin organisieren, um alltägliche Kontofragen zu erledigen. Für einfache Vorgänge ist das effizienter und passt besser zu einem Alltag, in dem viele Entscheidungen spontan am Smartphone getroffen werden.
Eine Filialbank bleibt jedoch im Vorteil, wenn man persönliche Gespräche, Unterstützung bei komplexen Finanzfragen oder eine gewohnte Vor-Ort-Struktur schätzt. Der Vergleich ist deshalb nicht nur eine Frage der Technik, sondern des bevorzugten Service-Modells. Openbank Deutschland ist überzeugender für selbstständige Nutzer, während die klassische Bank für beratungsorientierte Kunden angenehmer sein kann.
Gegenüber einer spezialisierten Budget- oder Ausgaben-App hat Openbank Deutschland einen anderen Schwerpunkt. Eine reine Finanzplanungs-App kann bei Kategorien, Sparzielen oder detaillierten Auswertungen stärker wirken, sofern solche Funktionen dort vorgesehen sind. Openbank Deutschland ist dagegen als Bankzugang interessant, weil es näher an den eigentlichen Kontovorgängen liegt. Wer eine tiefgehende Haushaltsanalyse sucht, sollte daher nicht automatisch erwarten, dass eine Banking-App dieselbe Rolle wie ein spezialisiertes Budgetwerkzeug übernimmt.
Auch mehrere einzelne Banking-Apps können in bestimmten Fällen sinnvoller sein, etwa wenn man Konten bei unterschiedlichen Instituten bewusst getrennt hält. Der Preis dafür ist mehr Wechselaufwand und eine höhere Wahrscheinlichkeit, dass man eine Buchung übersieht. Der zentrale Openbank-Ansatz ist dann attraktiv, wenn Vereinfachung wichtiger ist als maximale Trennung.
Konkrete Grenzen, die ich ernst nehmen würde
Die durchschnittliche Bewertung liegt bei 3,4 aus mehr als siebenhundert abgegebenen Bewertungen. Das ist kein Grund, die App pauschal abzulehnen, aber für mich ein Hinweis, die eigenen Erwartungen realistisch zu halten. Eine solche Bewertung zeigt, dass die Erfahrung nicht für alle Nutzer reibungslos gewesen sein dürfte. Vor einer vollständigen Umstellung würde ich die App deshalb zunächst mit alltäglichen, überschaubaren Aufgaben testen.
Die Reichweite ist mit mehr als fünfzigtausend Installationen solide, wirkt aber nicht wie die Größenordnung der bekanntesten Massenmarkt-Apps. Das kann für manche Nutzer beruhigend sein, weil sie eine weniger überfüllte Lösung suchen. Für andere ist eine größere Nutzerbasis ein wichtiges Vertrauenssignal. Ich würde diesen Punkt nicht isoliert bewerten, sondern zusammen mit dem persönlichen Bedarf, der Bedienung und den konkreten Kontobedingungen.
Eine weitere mögliche Reibung entsteht durch die Abhängigkeit vom Smartphone. Wenn der Akku leer ist, das Gerät verloren geht oder man gerade keinen zuverlässigen Zugriff hat, wird die mobile Stärke zur praktischen Schwachstelle. Wer seine Bankgeschäfte häufig in solchen Situationen erledigen muss, sollte vorab überlegen, welche alternativen Zugangswege und Kontaktmöglichkeiten zur Verfügung stehen. Das ist keine Besonderheit einer einzelnen App, aber bei einem stark mobilen Banking-Modell besonders relevant.
Auch die Version sollte man im Blick behalten: Die derzeitige Fassung ist 1.8.2. Für mich ist das ein Grund, Aktualisierungen nicht unnötig aufzuschieben, gerade bei Finanzanwendungen. Eine aktuelle App-Version kann für Kompatibilität und einen reibungslosen Betrieb wichtig sein. Gleichzeitig sollte man nach einem Update nicht blind davon ausgehen, dass jeder Ablauf unverändert bleibt. Bei Überweisungen und Sicherheitsbestätigungen lohnt sich ein kurzer Kontrollblick.
Technische Voraussetzungen und Alltagstauglichkeit
Openbank Deutschland läuft ab Android 8.0. Damit ist die Anwendung auch für Geräte interessant, die nicht zur neuesten Generation gehören. Wer ein älteres Smartphone verwendet, sollte trotzdem prüfen, ob das Gerät im Alltag noch zuverlässig arbeitet und ausreichend geschützt ist. Die reine Unterstützung einer älteren Android-Version sagt nichts darüber aus, wie angenehm die Nutzung auf einem langsamen oder stark veralteten Gerät ausfällt.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Für eine Finanz-App ist das vor allem eine formale Einordnung und kein Hinweis darauf, dass Kinder selbstständig Bankgeschäfte erledigen sollten. Bei Konten, Karten und Überweisungen bleiben die Verantwortung der erwachsenen Kontoinhaber und ein sorgfältiger Umgang mit Zugangsdaten entscheidend.
Ich würde vor dem Wechsel außerdem die persönlichen Gerätegewohnheiten prüfen. Nutze ich mein Smartphone allein? Ist die Bildschirmsperre zuverlässig? Installiere ich Updates zeitnah? Habe ich eine sichere Möglichkeit, den Zugang bei Verlust des Geräts zu schützen? Diese Fragen wirken unscheinbar, entscheiden aber darüber, ob mobiles Banking wirklich komfortabel oder dauerhaft stressig wird.
Die App sinnvoll testen, ohne sofort alles umzustellen
Mein Rat ist, Openbank Deutschland schrittweise zu bewerten. Zuerst würde ich die Navigation kennenlernen und beobachten, wie schnell sich die wichtigsten Kontoinformationen finden lassen. Danach kann man die eigenen Erwartungen mit den tatsächlich verfügbaren Abläufen abgleichen. Besonders wichtig ist, ob die App die Art von Banking unterstützt, die man täglich benötigt, statt nur auf den allgemeinen Eindruck zu achten.
Für einen fairen Test sollte man mehrere typische Situationen abdecken: eine Kontostandsprüfung, das Nachvollziehen einer Buchung, die Vorbereitung einer Überweisung und die Kontrolle einer Benachrichtigung. Dabei geht es nicht darum, möglichst viele Menüs aufzurufen, sondern die persönliche Routine nachzubilden. Wer nur selten Bankgeschäfte erledigt, braucht vielleicht eine andere Gewichtung als jemand, der täglich mehrere Zahlungen kontrolliert.
Ich würde außerdem die Entscheidung über das Hauptkonto nicht allein nach dem ersten Nutzungstag treffen. Banking-Apps zeigen ihren Wert erst, wenn sie in wiederkehrenden Abläufen bestehen. Dazu gehören Monatsanfang, Rechnungszeiten, unerwartete Ausgaben und Situationen, in denen man schnell reagieren muss. Der kostenlose Zugang macht einen vorsichtigen Einstieg leichter, aber die langfristige Entscheidung sollte auf tatsächlicher Alltagstauglichkeit beruhen.
Wer mit Openbank Deutschland wahrscheinlich zufrieden wird
Die App passt meiner Einschätzung nach gut zu selbstständigen Smartphone-Nutzern, die Bankgeschäfte gern direkt erledigen und ihre Kontobewegungen regelmäßig kontrollieren. Sie ist besonders interessant, wenn man eine zentrale mobile Anlaufstelle sucht und keinen Wert darauf legt, für jede Frage eine Filiale aufzusuchen. Auch preisbewusste Nutzer profitieren zunächst davon, dass die App kostenlos zugänglich ist.
Weniger passend ist sie für Menschen, die ein sehr persönliches Beratungsmodell erwarten oder ihre Finanzplanung weit über klassische Kontovorgänge hinaus ausbauen möchten. Wer detaillierte Budgetanalysen, umfangreiche Vermögensübersichten oder eine stark betreute Beziehung sucht, sollte die Anwendung nicht vorschnell als Komplettlösung betrachten. In solchen Fällen kann eine Kombination aus Bank, Beratung und spezialisierter Finanzsoftware die bessere Wahl sein.
Auch Nutzer mit mehreren bewusst getrennten Bankbeziehungen sollten genau überlegen, ob eine zentrale App ihren Ablauf wirklich vereinfacht. Der Vorteil einer gemeinsamen Oberfläche ist nur dann groß, wenn sie tatsächlich die relevanten Konten und Aufgaben abdeckt. Andernfalls entsteht möglicherweise eine zusätzliche Anwendung neben den bisherigen Lösungen, statt dass sich der Alltag vereinfacht.
Mein Kauf- beziehungsweise Nutzungsurteil
Mein Fazit fällt ausgewogen aus: Openbank Deutschland ist einen Test wert, wenn du kostenlos in einen mobilen Banking-Ansatz einsteigen möchtest und deine Bankgeschäfte gern selbstständig am Smartphone erledigst. Der größte Wert liegt für mich in der möglichen Bündelung alltäglicher Finanzaufgaben, nicht in einem Versprechen, jede Form von Finanzplanung oder Beratung zu ersetzen.
Ich würde die App empfehlen, aber nicht blind zum alleinigen Bankzugang machen. Teste zuerst die Abläufe, die du wirklich jeden Monat brauchst, und prüfe vor wichtigen Entscheidungen die jeweiligen Produktbedingungen. Der kostenlose App-Zugang ist ein guter Grund, sie auszuprobieren; er ist jedoch kein ausreichender Grund, andere Banklösungen sofort aufzugeben.
Mit mehr als fünfzigtausend Installationen und einer Bewertung von 3,4 bleibt mein Urteil bewusst vorsichtig positiv. Die App kann für mobile, eigenständige Nutzer einen praktischen Mehrwert liefern, verlangt aber Aufmerksamkeit bei Sicherheit, Konditionen und persönlicher Finanzorganisation. Wenn du genau diese Punkte akzeptierst, ist Openbank Deutschland eine nachvollziehbare Option. Wenn du dagegen vor allem persönliche Beratung oder besonders tiefgehende Budgetwerkzeuge suchst, würde ich bei den üblichen Alternativen bleiben und die Anwendung höchstens ergänzend einsetzen.
Vorteile
- Kostenloses Girokonto mit moderner App-Verwaltung
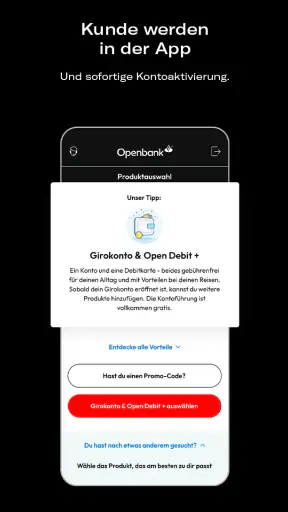
- Schnelle Kontoeröffnung per Video-Identifikation
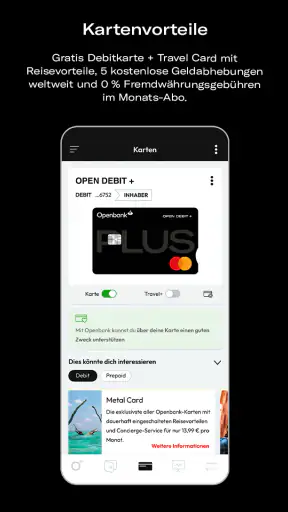
- Virtuelle und physische Karten verfügbar
- Echtzeitüberweisungen erleichtern tägliche Zahlungen
- Übersichtliche Ausgabenanalyse und Finanzverwaltung
Nachteile
- Nicht alle Funktionen sind für jedes Kontomodell verfügbar
- Video-Identifikation kann bei schlechter Verbindung problematisch sein
- Bargeldeinzahlungen sind nur eingeschränkt möglich
- Kundenservice nicht immer rund um die Uhr erreichbar
- Für manche Vorgänge ist ein Smartphone zwingend erforderlich
Häufig gestellte Fragen
Was ist Openbank Deutschland – Banking und für wen eignet sich die App?
Openbank Deutschland – Banking ist die mobile Anwendung der Openbank, über die sich Bankgeschäfte direkt per Smartphone erledigen lassen. Nach der Anmeldung können Nutzer unter anderem Kontostände prüfen, Überweisungen verwalten und Kartenfunktionen aufrufen. Die App richtet sich vor allem an Kunden, die ihre täglichen Finanzen digital organisieren möchten und dabei Wert auf eine moderne, möglichst papierlose Banking-Erfahrung legen.
Welche Voraussetzungen müssen für die Kontoeröffnung erfüllt werden?
Für die Kontoeröffnung werden in der Regel persönliche Daten, ein gültiges Ausweisdokument und eine Identitätsprüfung benötigt. Je nach Produkt können außerdem Angaben zur steuerlichen Situation, zum Wohnsitz und zur finanziellen Situation abgefragt werden. Vor dem Download sollte man prüfen, ob das gewünschte Konto in Deutschland verfügbar ist und welche Alters- oder Aufenthaltsvoraussetzungen Openbank aktuell verlangt.
Welche Funktionen bietet die Openbank-App im Alltag?
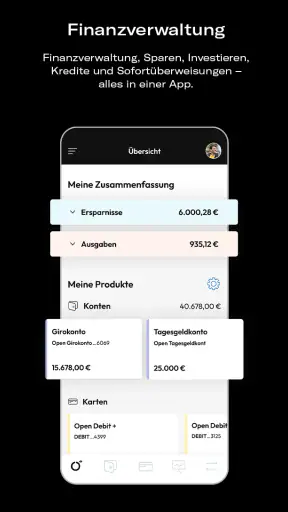
Die App bietet die wichtigsten Funktionen für das mobile Banking. Dazu gehören typischerweise die Anzeige von Kontoständen und Umsätzen, das Ausführen und Verwalten von Überweisungen sowie der Zugriff auf Debit- oder Kreditkarten. Je nach Konto und Region können zusätzliche Funktionen wie Benachrichtigungen, Kartenverwaltung, Sicherheitsoptionen oder digitale Sparangebote verfügbar sein. Der genaue Funktionsumfang kann sich durch Updates verändern.
Wie sicher ist das Banking mit Openbank Deutschland?
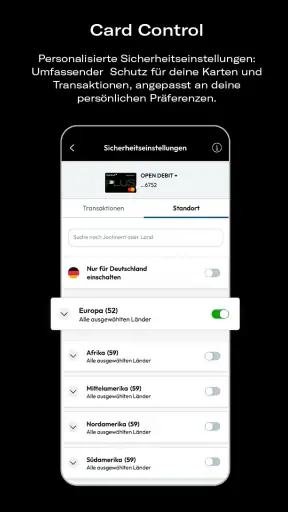
Openbank setzt für den Zugang und die Bestätigung wichtiger Vorgänge verschiedene Sicherheitsmaßnahmen ein. Dazu können eine Anmeldung mit persönlichen Zugangsdaten, biometrische Entsperrung, Gerätebindung und zusätzliche Bestätigungen bei Transaktionen gehören. Trotzdem sollten Nutzer ihr Smartphone schützen, die App nur aus offiziellen Stores installieren und niemals Zugangsdaten oder Bestätigungscodes weitergeben. Sicherheitsfunktionen sollten nach der Einrichtung sorgfältig überprüft werden.
Fallen bei Openbank Deutschland Gebühren für Konto, Karte oder Überweisungen an?
Ob Gebühren anfallen, hängt vom gewählten Konto, der verwendeten Karte und der jeweiligen Transaktion ab. Einige Leistungen können kostenlos enthalten sein, während bestimmte Bargeldabhebungen, Fremdwährungsvorgänge, Zusatzservices oder besondere Kartenoptionen kostenpflichtig sein können. Vor der Kontoeröffnung empfiehlt es sich deshalb, das aktuelle Preis- und Leistungsverzeichnis von Openbank Deutschland zu lesen, da sich Konditionen jederzeit ändern können.