Nutty - Quản lý chi tiêu
- Bewertung
- 0.0
- Downloads
- 50.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- Nutty - Quản lý chi tiêu
- Kategorie
- Finanzen
- Paketname
- com.nutty.freeapp
- Entwickler
- Nguyen Phi Hung 82
- Bewertung
- 0.0
- Version
- 2.0.0
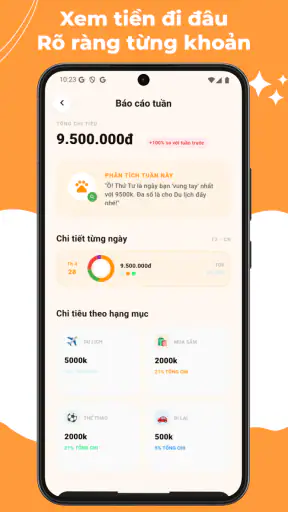
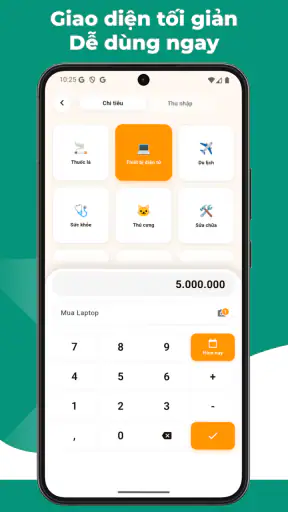
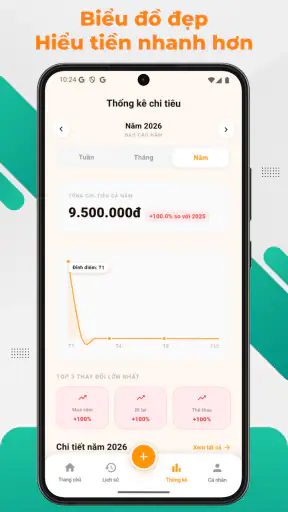
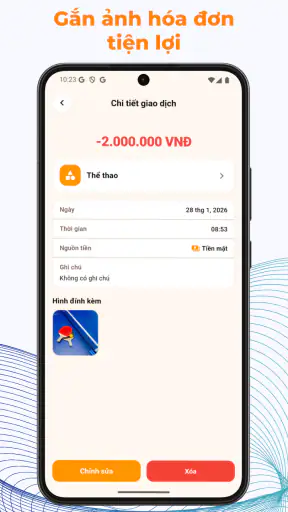
 Analysiert von Appcrazy
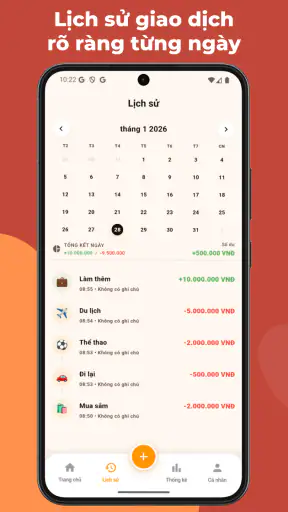
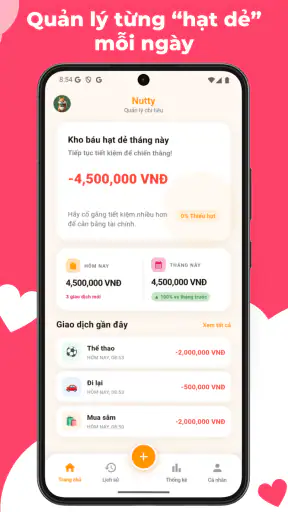
Wer seine Finanzen nicht ständig im Kopf überschlagen möchte, braucht nicht unbedingt ein umfangreiches Haushaltsbuch. Manchmal reicht eine kleine Anwendung, in der Einnahmen und Ausgaben ohne Umwege festgehalten werden. Genau hier setzt Nutty an. Ich habe die App als einfache Finanzanwendung ausprobiert und finde ihren Ansatz angenehm direkt: Statt aus jeder Buchung eine große Analyse zu machen, konzentriert sie sich auf den täglichen Überblick.
Das klingt zunächst unspektakulär, ist im Alltag aber der entscheidende Punkt. Eine Ausgaben-App hilft nur dann, wenn ich sie regelmäßig öffne und Einträge nicht aufschiebe. Bei Nutty steht deshalb weniger die beeindruckende Funktionsfülle im Vordergrund, sondern die Frage, ob sich ein verlässlicher Ablauf entwickeln lässt. Für Menschen, die ihre Ausgaben bewusster wahrnehmen möchten, kann das nützlicher sein als ein überladenes Finanzcockpit.
Der einfache Ablauf für den täglichen Überblick
Mein sinnvollster Einstieg war, die Anwendung nicht sofort als vollständige Finanzplanung zu betrachten. Ich nutze sie zunächst als laufendes Protokoll: Eine Einnahme oder Ausgabe wird möglichst bald nach dem Kauf eingetragen, damit sie nicht später aus dem Gedächtnis rekonstruiert werden muss. Gerade kleine Beträge verschwinden sonst schnell aus der Erinnerung und machen den Monatsüberblick unzuverlässig.
Ein realistisches Beispiel ist ein normaler Arbeitstag. Morgens kaufe ich einen Kaffee, mittags bezahle ich ein Essen und auf dem Heimweg kommen vielleicht noch Fahrkosten oder ein kleiner Einkauf hinzu. Wenn ich diese Vorgänge erst am Wochenende sammeln möchte, fehlen mir oft Details. Der praktische Wert der App entsteht deshalb nicht durch gelegentliches Nachtragen, sondern durch die kurze Routine direkt nach dem Bezahlen.
Ich würde am Anfang bewusst nicht versuchen, jede Ausgabe besonders fein zu zerlegen. Eine brauchbare, konsequent gepflegte Einteilung ist hilfreicher als ein perfektes System, das nach wenigen Tagen zu anstrengend wird. Wer etwa Lebensmittel, Mobilität, Freizeit und laufende Verpflichtungen unterscheidet, erkennt bereits wichtige Muster. Für eine erste Kontrolle ist das meist ausreichend.
Bei den Einnahmen lohnt sich ebenfalls ein klarer Umgang. Regelmäßige Geldzuflüsse sollten getrennt von gelegentlichen Beträgen betrachtet werden, damit ein einzelner Sonderfall nicht den Eindruck vermittelt, dauerhaft mehr Spielraum zu haben. Ich würde außerdem Einträge möglichst mit dem tatsächlichen Buchungstag verbinden. So lässt sich später besser nachvollziehen, wann das Geld im Alltag wirklich ausgegeben wurde.
Der größte Vorteil dieses Ansatzes ist die niedrige mentale Hürde. Ich muss nicht jedes Mal eine umfangreiche Auswertung starten, sondern kann die Anwendung als digitales Notizbuch für Geldbewegungen verwenden. Gleichzeitig sollte man ehrlich bleiben: Eine solche Erfassung ersetzt keine vollständige Finanzberatung und nimmt einem auch nicht automatisch die Planung ab. Sie liefert die Grundlage, aus der ich selbst bessere Entscheidungen ableiten muss.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Für wen der Einstieg besonders gut funktioniert
Nutty passt meiner Einschätzung nach vor allem zu Einsteigern, Studierenden, Personen mit überschaubarem Haushaltsplan und allen, die bisher gar keine Ausgaben dokumentieren. Auch wer nach einem Umzug, einem Jobwechsel oder einer neuen Wohnsituation zunächst Ordnung in die laufenden Kosten bringen möchte, kann mit einem einfachen täglichen Protokoll beginnen.
Weniger passend ist der Ansatz für Nutzer, die ihre Bankkonten automatisch zusammenführen, Wertpapierdepots überwachen oder komplexe gemeinsame Budgets mit mehreren Personen verwalten möchten. Wer genau solche Funktionen erwartet, sollte eher nach einer spezialisierten Finanzsoftware suchen. Die Stärke dieser App liegt nicht darin, sämtliche Geldthemen abzudecken, sondern darin, den ersten Schritt zur regelmäßigen Kontrolle leicht zu machen.
Die Anwendung ist kostenlos und für alle Altersgruppen ab null Jahren freigegeben. Sie wurde von Nguyen Phi Hung 82 entwickelt und ist in der Kategorie Finanzen angesiedelt. Mit über fünfzigtausend Installationen hat sie bereits eine sichtbare Nutzerbasis. Für mich ist das ein Hinweis darauf, dass der schlichte Ansatz einen praktischen Bedarf trifft, aber kein Ersatz für eine persönliche Prüfung der eigenen Anforderungen.
Einstellungen, die ich zuerst prüfen würde
Bei einer Finanz-App sollte ich mir vor der täglichen Nutzung kurz ansehen, welche Grundeinstellungen angeboten werden. Besonders wichtig ist die Darstellung von Beträgen, die Auswahl der verwendeten Währung und die Frage, ob sich Kategorien oder ähnliche Ordnungselemente an den eigenen Alltag anpassen lassen. Ich würde nichts aktivieren, was den Eintrag unnötig verlängert.
Ein guter Test besteht darin, eine typische Ausgabe aus meinem Alltag einzugeben und danach zu prüfen, ob sie später schnell wiedergefunden oder verstanden werden kann. Wenn eine Notiz, eine Kategorie oder ein Datum den Vorgang klarer macht, lohnt sich die Nutzung. Wenn zusätzliche Felder nur dazu führen, dass ich Buchungen aufschiebe, lasse ich sie zunächst weg. Die beste Einstellung ist die, die eine tägliche Gewohnheit unterstützt, nicht die, die auf dem Papier am detailliertesten wirkt.
Auch die Darstellung des Gesamtbilds sollte ich nicht überbewerten. Ein aktueller Kontostand und die Summe erfasster Bewegungen sind nur so zuverlässig wie meine Eingaben. Bargeldkäufe, Rückerstattungen und gemeinsam bezahlte Rechnungen können das Bild verzerren, wenn sie nicht konsequent behandelt werden. Deshalb würde ich vorher eine einfache Regel festlegen: Jeder Betrag wird entweder vollständig erfasst oder bewusst ausgelassen, aber nicht zufällig mal so und mal anders.
Für Rückerstattungen ist es beispielsweise sinnvoll, nicht einfach die ursprüngliche Ausgabe zu löschen. Wenn ich den Vorgang entferne, verschwindet sonst ein Teil der Geschichte. Eine separate Einnahme oder Korrektur kann nachvollziehbarer sein, sofern die App diese Art der Erfassung zulässt. Das ist kein spektakulärer Trick, sondern eine wichtige Buchungsgewohnheit: Änderungen sollten sichtbar bleiben, damit der Monatsverlauf nicht künstlich glatt aussieht.
Bei geteilten Ausgaben würde ich ebenfalls eine feste Methode verwenden. Bezahle ich eine Rechnung für mehrere Personen, kann ich entweder nur meinen Anteil erfassen oder den gesamten Betrag und die spätere Rückzahlung berücksichtigen. Beide Varianten können funktionieren, aber sie beantworten unterschiedliche Fragen. Für den persönlichen Konsum ist mein Anteil wichtiger; für den tatsächlichen Geldfluss auf dem Konto kann der Gesamtbetrag relevanter sein. Ich würde mich für eine Sichtweise entscheiden und sie beibehalten.
Schnellere Muster statt komplizierter Finanzpflege
Erfahrene Nutzer machen aus der App keine tägliche Verwaltungsaufgabe. Sie verbinden sie mit wiederholbaren Momenten. Ich würde zum Beispiel nach dem Einkauf, nach dem Heimkommen oder vor dem Schlafengehen einen festen kurzen Kontrollpunkt wählen. Dadurch hängt die Erfassung nicht mehr davon ab, ob ich zufällig daran denke.
Ein weiterer hilfreicher Ablauf ist die Wochenprüfung. Dabei geht es nicht darum, jede Zahl neu zu bewerten, sondern um drei einfache Fragen: Welche Ausgaben tauchten unerwartet auf? Welche Kategorie war größer als gedacht? Und welche Buchungen fehlen wahrscheinlich noch? Diese Prüfung zeigt oft mehr als ein einzelner Tageswert, weil sie wiederkehrende Muster sichtbar macht.
Für unregelmäßige Kosten würde ich eine eigene gedankliche Gruppe verwenden, selbst wenn die App dafür keine spezielle Funktion anbietet. Reparaturen, Geschenke oder seltene Reisen sollten nicht mit normalen täglichen Ausgaben verwechselt werden. Sonst wirkt ein Monat unnötig schlecht oder ein anderer zu entspannt. Die App kann die Einträge sammeln; die sinnvolle Interpretation muss ich selbst übernehmen.
Auch die Reihenfolge der Eingaben kann Zeit sparen. Ich würde zunächst die regelmäßigen Einnahmen und festen Ausgaben erfassen und danach die variablen Käufe ergänzen. So entsteht ein Grundgerüst, gegen das sich der Rest leichter einordnen lässt. Wer mit wechselnden Einnahmen lebt, kann umgekehrt jede tatsächlich eingegangene Zahlung sofort dokumentieren und die Ausgaben erst danach betrachten.
Eine nützliche Gewohnheit ist außerdem, bei unklaren Beträgen eine kurze Notiz zu hinterlassen, statt den Eintrag bis zur vollständigen Klärung zu verschieben. Ein vergessener Kauf ist schwerer zu finden als ein vorläufig markierter Vorgang. Später kann ich die Buchung prüfen und präzisieren. Dieser kleine Kompromiss verhindert, dass sich mehrere Tage ungeklärter Ausgaben ansammeln.
Ich würde allerdings keine Genauigkeit vortäuschen, die das eigene Verhalten nicht hergibt. Wenn ich viele Ausgaben nur grob schätze, sind langfristige Vergleiche entsprechend unsicher. Für eine alltagstaugliche Kontrolle kann das dennoch reichen. Der Zweck besteht zunächst darin, bewusster zu handeln, nicht darin, eine professionelle Buchhaltung nachzubilden.
Wo der einfache Ansatz an Grenzen kommt
Die Konzentration auf Einnahmen und Ausgaben ist zugleich die wichtigste Begrenzung. Wer automatische Synchronisation mit Bankkonten, detaillierte Sparziele, Anlageverwaltung oder umfangreiche Berichte erwartet, könnte Nutty schnell als zu schlicht empfinden. Das ist kein Fehler im engeren Sinn, aber eine klare Produktentscheidung. Die App richtet sich eher an manuelle Kontrolle als an eine vollständig automatisierte Finanzzentrale.
Manuelle Eingaben verlangen Disziplin. Wenn ich mehrere Tage auslasse, wird die spätere Rekonstruktion mühsam, besonders bei Barzahlungen oder kleinen Kartentransaktionen. Deshalb ist die Anwendung für Menschen weniger geeignet, die ihre Finanzen ausschließlich automatisch verfolgen möchten. Eine Bank-App mit integrierter Umsatzübersicht kann in diesem Fall bequemer sein, auch wenn sie bei der persönlichen Kategorisierung weniger flexibel wirkt.
Im Vergleich zu einer Tabellenkalkulation bietet eine spezialisierte App den Vorteil, dass ich nicht jedes Mal Spalten, Formeln und Formatierungen pflegen muss. Eine Tabelle bleibt jedoch besser anpassbar, wenn ich eigene Berechnungen, mehrere Haushaltsmitglieder oder individuelle Monatsmodelle brauche. Nutty ist die angenehmere Wahl für einen schnellen persönlichen Überblick; die Tabelle gewinnt bei komplexen Sonderfällen.
Gegenüber einem klassischen Haushaltsbuch auf Papier wirkt die digitale Erfassung leichter durchsuchbar und im Alltag schneller korrigierbar. Papier kann aber für Menschen sinnvoller sein, die bewusst ohne zusätzliche Bildschirmzeit arbeiten möchten. Auch die persönliche Gewohnheit entscheidet: Eine App ist nicht automatisch besser, wenn ich sie selten öffne.
Die aktuelle Version ist 2.0.0 und läuft ab Android 6.0. Das macht sie grundsätzlich auch für ältere Android-Geräte interessant. Vor der Installation würde ich trotzdem prüfen, ob das eigene Smartphone noch angenehm zu bedienen ist und ob die App in den persönlichen Arbeitsablauf passt. Die technische Kompatibilität allein sagt wenig darüber aus, ob die Nutzung im Alltag wirklich reibungslos wird.
Beim Datenschutz würde ich bei jeder Finanzanwendung aufmerksam bleiben und nur die Informationen eintragen, die für den eigenen Zweck notwendig sind. Besonders sensible Details wie vollständige Kontonummern oder Zugangsdaten gehören nicht in persönliche Notizen einer Ausgaben-App. Für die tägliche Übersicht reichen normalerweise Betrag, Art der Bewegung und eine verständliche Beschreibung.
So würde ich Nutty langfristig einsetzen
Nach dem Einrichten würde ich die ersten Tage nicht sofort große Sparziele formulieren. Zuerst sollte sich zeigen, ob die Erfassung tatsächlich durchgehalten wird. Eine kurze, realistische Routine ist wertvoller als ein ambitionierter Plan, der nach kurzer Zeit abbricht. Erst wenn die Einträge verlässlich sind, lassen sich daraus vernünftige Entscheidungen ableiten.
Danach würde ich regelmäßig prüfen, welche Ausgaben wirklich beeinflussbar sind. Miete, Versicherungen oder feste Verträge lassen sich nicht so spontan verändern wie Lieferdienste, Snacks oder spontane Einkäufe. Diese Unterscheidung verhindert, dass ich mich über Zahlen ärgere, die kurzfristig gar nicht steuerbar sind. Die App liefert den Überblick; die Priorisierung entsteht durch meine eigene Bewertung.
Für Paare oder Familien kann die Anwendung als persönliche Ergänzung funktionieren, wenn eine Person ihre eigenen Ausgaben kontrollieren möchte. Als vollständiges gemeinsames Haushaltsbuch ist sie nur dann sinnvoll, wenn alle Beteiligten dieselbe Erfassungsmethode akzeptieren. Sonst entstehen Lücken, und die gemeinsame Summe wirkt genauer, als sie tatsächlich ist.
Ich würde außerdem einmal im Monat alte Kategorien und Notizen bereinigen, sofern die App solche Anpassungen ermöglicht. Nicht, um die Vergangenheit umzuschreiben, sondern um die künftige Eingabe übersichtlich zu halten. Zu viele ähnliche Bezeichnungen führen schnell dazu, dass vergleichbare Ausgaben getrennt erscheinen. Ein kleines, stabiles Ordnungssystem ist langfristig leichter zu pflegen.
Mein persönlicher Maßstab wäre daher nicht, ob jeder Cent jederzeit perfekt ausgewertet wird. Entscheidend ist, ob ich durch die Nutzung schneller erkenne, wohin mein Geld fließt und an welcher Stelle eine Entscheidung ansteht. Für diesen Zweck ist der reduzierte Charakter hilfreich. Wer dagegen eine fertige Finanzanalyse erwartet, wird wahrscheinlich zusätzliche Werkzeuge benötigen.
Mein Urteil für unterschiedliche Nutzer
Nutty ist eine kostenlose Finanz-App für Menschen, die Einnahmen und Ausgaben ohne komplizierten Umweg festhalten möchten. Ich sehe ihren größten Nutzen in einer regelmäßigen, manuellen Grundroutine: eintragen, kurz prüfen, am Ende der Woche Muster erkennen und die Kategorien überschaubar halten. Genau diese Einfachheit kann den Einstieg erleichtern.
Ich würde sie einem Freund empfehlen, der bisher keinen Überblick über seine täglichen Ausgaben hat und zunächst keine umfangreiche Finanzsoftware einrichten möchte. Auch für jemanden, der ein älteres Android-Gerät nutzt und eine schlanke Lösung sucht, ist sie interessant. Der Entwickler Nguyen Phi Hung 82 positioniert die Anwendung klar im Bereich der persönlichen Finanzen, ohne dass sie für mich wie ein überladenes Verwaltungssystem wirkt.
Abstand nehmen würde ich, wenn automatische Bankdaten, detaillierte Budgetplanung, gemeinsame Konten oder Investmentfunktionen unverzichtbar sind. In diesen Fällen ist eine stärker integrierte Finanz-App oder eine individuell aufgebaute Tabelle wahrscheinlich die bessere Wahl. Ebenso sollte niemand erwarten, dass die Anwendung allein Sparverhalten erzeugt. Sie macht Ausgaben sichtbar; die Konsequenzen daraus bleiben meine Aufgabe.
Unterm Strich gefällt mir der praktische Gedanke hinter der App: Finanzkontrolle beginnt nicht zwingend mit komplizierten Diagrammen, sondern mit verlässlichen kleinen Einträgen. Wer eine solche Gewohnheit aufbauen möchte und mit manueller Erfassung leben kann, bekommt einen zugänglichen Begleiter für den Alltag. Für mich ist das eine solide, bewusst einfache Lösung – besonders dann, wenn weniger Funktionen nicht als Mangel, sondern als Einladung zu einer klaren Routine verstanden werden.
Vorteile
- Übersichtliche Ausgabenverwaltung für den täglichen Gebrauch
- Kategorien helfen
- finanzielle Gewohnheiten schnell zu erkennen
- Budgets erleichtern die Planung von monatlichen Ausgaben
- Einnahmen und Ausgaben lassen sich unkompliziert erfassen
- Praktisch für Nutzer
- die ihre Finanzen selbst organisieren möchten
Nachteile
- Der Funktionsumfang kann für professionelle Finanzplanung zu begrenzt sein
- Manuelle Eingaben können bei vielen Transaktionen zeitaufwendig werden
- Ohne regelmäßige Pflege verlieren Übersichten schnell an Aussagekraft
- Nicht jede Bank- oder Kontenanbindung wird möglicherweise unterstützt
- Datenschutz und Berechtigungen sollten vor der Nutzung geprüft werden
Häufig gestellte Fragen
Was ist Nutty – Quản lý chi tiêu und wofür kann die App verwendet werden?
Nutty – Quản lý chi tiêu ist eine App zur Verwaltung persönlicher Ausgaben und Einnahmen. Nach der Einrichtung können Nutzer ihre täglichen Zahlungen kategorisieren, Budgets beobachten und sich einen besseren Überblick über ihre finanziellen Gewohnheiten verschaffen. Sie eignet sich vor allem für Menschen, die ihre Ausgaben regelmäßig dokumentieren möchten, statt sich ausschließlich auf Kontoauszüge oder Notizen zu verlassen.
Welche Funktionen bietet Nutty zur Kontrolle von Ausgaben und Budgets?
Die App konzentriert sich auf die übersichtliche Erfassung von Einnahmen und Ausgaben. Je nach Version können Einträge Kategorien, Beträge, Notizen und Datumsangaben enthalten. Dadurch lassen sich wiederkehrende Kosten und spontane Käufe leichter vergleichen. Besonders hilfreich ist die Möglichkeit, finanzielle Aktivitäten gesammelt anzuzeigen und dadurch schneller zu erkennen, in welchen Bereichen das eigene Budget am stärksten belastet wird.
Ist Nutty – Quản lý chi tiêu auch für Anfänger geeignet?
Ja, die Anwendung richtet sich grundsätzlich auch an Nutzer ohne besondere Kenntnisse in Finanzplanung. Die Bedienung ist auf das schnelle Hinzufügen und Prüfen von Zahlungseinträgen ausgelegt. Wer konsequent alle Ausgaben einträgt, erhält bereits mit wenigen Angaben einen nützlichen Überblick. Allerdings sollten Nutzer bereit sein, ihre Daten regelmäßig zu pflegen, da unvollständige Einträge die Aussagekraft von Auswertungen und Budgets verringern können.
Muss ich ein Konto erstellen oder persönliche Bankdaten mit Nutty verbinden?
Vor dem Download sollte geprüft werden, welche Anmelde- und Synchronisationsoptionen die aktuell angebotene Version verlangt. Eine manuelle Ausgaben-App benötigt nicht zwingend direkten Zugriff auf ein Bankkonto, doch einzelne Funktionen können eine Anmeldung oder zusätzliche Berechtigungen voraussetzen. Nutzer sollten die Datenschutzinformationen und angeforderten Zugriffe lesen und nur Daten hinterlegen, mit deren Speicherung und Verarbeitung sie sich wohlfühlen.
Ist Nutty – Quản lý chi tiêu kostenlos und auf welchen Geräten verfügbar?
Die Verfügbarkeit und das Preismodell können sich abhängig von Plattform, Region und App-Version unterscheiden. Deshalb empfiehlt es sich, vor der Installation die Angaben im jeweiligen Google-Play- oder App-Store-Eintrag zu prüfen. Dort finden sich auch Informationen zu möglichen In-App-Käufen, Werbung, unterstützten Android- oder iOS-Versionen sowie zu erforderlichen Berechtigungen. So lassen sich unerwartete Kosten oder Kompatibilitätsprobleme vermeiden.