MyDividends24 - Aktien & ETF
- Bewertung
- 3,4
- Downloads
- 10.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- MyDividends24 - Aktien & ETF
- Kategorie
- Finanzen
- Paketname
- com.eixxip.mydividend24
- Entwickler
- Pixxie GmbH
- Bewertung
- 3,4
- Version
- 2.8.10
 Analysiert von Appcrazy
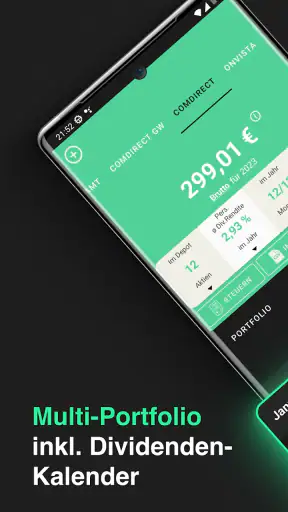
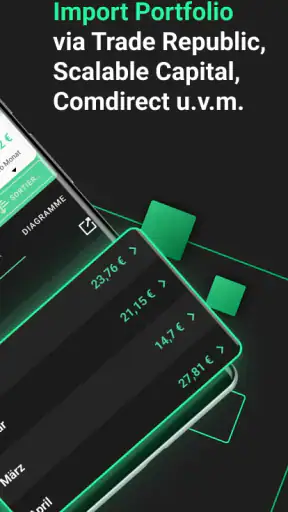
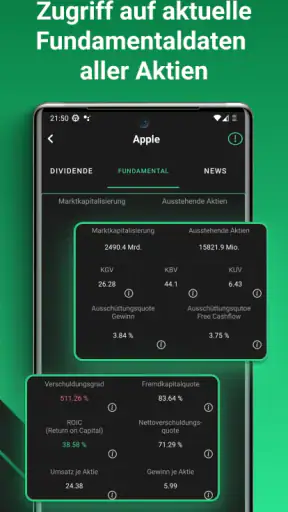
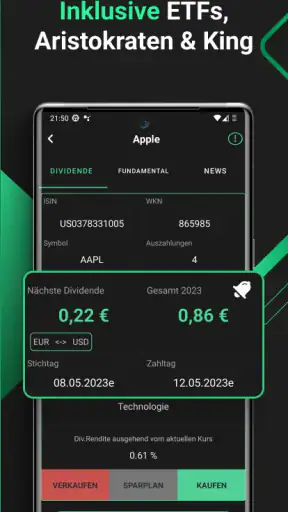
Wer zum ersten Mal eine Dividendenübersicht einrichtet, fragt sich meist nicht nur, was schon eingegangen ist, sondern auch, wie die nächsten Monate ungefähr aussehen. Genau bei diesem kleinen, praktischen Schritt setzt MyDividends24 – Aktien & ETF an. Ich würde die App nicht als Ersatz für mein Depot verstehen, sondern als ergänzende Übersicht, die Ausschüttungen leichter greifbar macht und eine einfache Planung ermöglicht.
Der erste Erfolg ist eine brauchbare Übersicht
Für den Einstieg würde ich mir ein bescheidenes Ziel setzen: nicht sofort das ganze Vermögen nachzubauen, sondern zunächst einige eigene Positionen so zu erfassen, dass eine kommende Ausschüttung verständlich eingeordnet werden kann. Danach lässt sich prüfen, ob die Darstellung tatsächlich bei der persönlichen Planung hilft. Dieser kleine Test ist sinnvoller, als viel Zeit in eine vollständige Historie zu stecken, bevor klar ist, ob die Arbeitsweise zur eigenen Routine passt.
Gerade bei einem ersten Portfolio kann es helfen, vorab eine kurze Liste der Wertpapiere und der zuletzt bekannten Ausschüttungen bereitzulegen. Ich würde jede Zahl dabei einer Quelle und einem Zeitraum zuordnen, statt Erinnerungswerte einzutragen. So fällt später leichter auf, ob eine Anzeige eine frühere Zahlung, eine erwartete Ertragsgröße oder einen tatsächlich verfügbaren Betrag beschreibt. Die wichtigste Gewohnheit ist der Abgleich mit den eigenen Abrechnungen, nicht die möglichst schnelle Eingabe vieler Positionen.
MyDividends24 ist eine kostenlose Finanz-App von Pixxie GmbH. Die Einstufung lautet USK ab null Jahren; das sagt etwas über die formale Altersfreigabe, aber nicht darüber, ob die App für jede Person oder jedes Alter als Anlagehilfe taugt. Bei Google Play werden In-App-Käufe zwischen 1,99 Euro und 89,99 Euro angeboten. Ich würde deshalb vor einer intensiveren Nutzung erst feststellen, ob die Funktionen, die ich im Alltag wirklich brauche, ohne zusätzlichen Kauf ausreichen.
Wie sich MyDividends24 im gemeinsamen Alltag bewährt
Im gemeinsamen Alltag bewährt sich MyDividends24 vor allem dann, wenn ich die Übersicht als Gesprächshilfe und nicht als verbindliche Haushaltsrechnung nutze. Für den nächsten Schritt würde ich eine feste kurze Prüfroutine wählen: erst eingegangene Beträge abgleichen, dann Erwartungen für die kommenden Monate besprechen und erst danach entscheiden, was davon tatsächlich eingeplant werden kann.
Ein persönlicher Dividendenkalender statt eines gemeinsamen Haushaltskontos
In einem Haushalt kann die App nützlich sein, wenn eine Person das Depot verwaltet und die anderen nicht ständig in die Banking-App schauen möchten. Ich würde sie beispielsweise nutzen, um am Monatsanfang die erwarteten Ausschüttungen zu prüfen und anschließend gemeinsam zu entscheiden, ob dieses Geld für Rücklagen, laufende Ausgaben oder eine spätere Investition eingeplant wird. Die App macht aus dieser Abstimmung keine Haushaltsbuch-Funktion, aber sie liefert einen klareren Gesprächsausgangspunkt als verstreute Kontoauszüge.
Gerade bei mehreren Depots oder verschiedenen Wertpapieren ist es angenehm, nicht jede einzelne Ausschüttung aus dem Gedächtnis zusammensuchen zu müssen. Der Nutzen entsteht weniger durch spektakuläre Analyse als durch regelmäßige Ordnung. Wer nur wenige Aktien besitzt und deren Ausschüttungen problemlos im Broker findet, braucht dafür möglicherweise keine zusätzliche Anwendung. Bei einem wachsenden Portfolio wird die Trennung zwischen tatsächlichen Zahlungseingängen und erwarteten Erträgen jedoch hilfreicher.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Ein realistisches Beispiel: Ich prüfe am Wochenende die kommenden Dividenden, gleiche die erwarteten Termine mit meinen persönlichen Planungen ab und bespreche anschließend mit meinem Partner, welcher Betrag wirklich verfügbar sein dürfte. Dabei würde ich die Anzeige nicht als verbindliche Haushaltszusage behandeln. Ausschüttungen können sich ändern, und eine Prognose ist nicht dasselbe wie Geld, das bereits auf dem Konto angekommen ist. Diese Denkweise verhindert, dass aus einer praktischen Übersicht eine zu optimistische Budgetplanung wird.
Was ich beim Einrichten bewusst getrennt halten würde
Bei einer Finanz-App ist für mich die wichtigste Grenze nicht die Bedienung, sondern die Frage, welche Informationen ich überhaupt eintragen möchte. MyDividends24 eignet sich als persönliche Übersicht, deshalb würde ich dort nur die Angaben pflegen, die für meine Dividendenplanung wirklich nötig sind. Zugangsdaten zum Depot, Überweisungsfreigaben oder andere sensible Bankinformationen gehören für mich nicht in eine solche zusätzliche Übersicht. Die App sollte nicht mit einem Online-Banking-Zugang verwechselt werden.
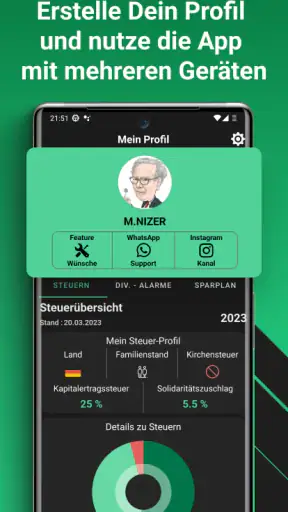
Für die Nutzung auf einem gemeinsam verwendeten Smartphone würde ich außerdem vorher klären, wem die gespeicherten Angaben zugeordnet sind. Ein gemeinsames Gerät bedeutet nicht automatisch ein gemeinsames Finanzprofil. Wenn mehrere Erwachsene ihre Anlagen verfolgen möchten, ist es sinnvoll, die Einträge gedanklich und organisatorisch sauber zu trennen, statt Wertpapiere verschiedener Personen in einer einzigen Liste zu vermischen. Sonst wirken Summen und erwartete Erträge schnell größer oder kleiner, als sie für die einzelne Person tatsächlich sind.
Diese Grenze ist besonders wichtig, wenn ein Haushalt gemeinsame Ziele verfolgt, aber getrennte Depots besitzt. Ich würde dann zunächst festlegen, ob die App nur meine persönliche Ausschüttungsübersicht abbildet oder ob wir bewusst eine gemeinsame Planung daraus machen. Beides kann sinnvoll sein, aber die Interpretation ist eine andere. Eine persönliche Liste zeigt meine Erträge; eine zusammengeführte Liste beschreibt höchstens eine Haushaltsplanung und nicht automatisch rechtliches Eigentum oder frei verfügbares Gemeinschaftsgeld.
Koordination ohne falsche Sicherheit
Eine Stärke von MyDividends24 sehe ich in der Gesprächsvorbereitung. Wenn ich die erwarteten Zahlungen gesammelt sehe, kann ich besser erklären, warum ein bestimmter Monat stärker oder schwächer ausfällt. Das ist für Paare, Wohngemeinschaften mit gemeinsamer Finanzplanung oder Eltern, die mit einem erwachsenen Kind über langfristiges Sparen sprechen, nützlicher als eine lose Sammlung von Screenshots aus verschiedenen Depots.
Ich würde mir dafür eine feste Routine einrichten: Einmal im Monat prüfe ich die Einträge, vergleiche vergangene Zahlungen mit dem tatsächlichen Kontoauszug und korrigiere anschließend meine Planung. Dieser Abgleich ist ein konkreter Tipp, der im Alltag viel ausmacht. Wer nur die erwartete Übersicht betrachtet, bemerkt sonst möglicherweise nicht, dass eine Zahlung verspätet eingegangen ist, sich ein Betrag verändert hat oder ein Wertpapier nicht mehr zur eigenen Planung gehört.
Ebenso hilfreich ist die Unterscheidung zwischen Brutto- und Nettobetrachtung, sofern man die Werte entsprechend einträgt oder interpretiert. Für ein Gespräch im Haushalt zählt meist der Betrag, der tatsächlich zur Verfügung steht. Für die Bewertung einer Anlage kann dagegen die Ausschüttung vor Abzügen interessant sein. Ich würde deshalb bei jeder gemeinsamen Besprechung ausdrücklich sagen, ob wir über einen erwarteten Wert, einen historischen Betrag oder einen real eingegangenen Betrag sprechen. So verhindert die App zwar nicht jedes Missverständnis, sie kann aber eine bessere Grundlage liefern.
Was sie nicht leisten sollte, ist eine automatische Entscheidung darüber, ob ein Wertpapier gut oder schlecht ist. Eine hohe Dividende allein sagt nichts über Kursentwicklung, Risiko, Verschuldung oder die langfristige Qualität eines Unternehmens aus. Auch ein ETF lässt sich nicht allein anhand seiner Ausschüttungen beurteilen. Für diese Fragen würde ich weiterhin die Informationen des Brokers, die offiziellen Dokumente des Fonds und unabhängige Recherche heranziehen. MyDividends24 ist für mich der Überblick, nicht die vollständige Anlageanalyse.
Alter, Vertrauen und verständliche Gespräche
Die Altersfreigabe ab null Jahren beschreibt die formale Einstufung der App, nicht ihre finanzielle Eignung für jedes Kind. Ein Kind kann die Anwendung technisch sehen, sollte daraus aber keine Anlageempfehlung ableiten. Wenn jüngere Familienmitglieder Interesse an Aktien oder ETFs zeigen, würde ich die App höchstens als Anlass nutzen, um den Unterschied zwischen Besitz, Ausschüttung, Kurs und Risiko zu erklären. Die eigentliche Entscheidung über Geld bleibt eine Aufgabe für verantwortliche Erwachsene.
Für Jugendliche kann eine Dividendenübersicht anschaulicher sein als abstrakte Sparbegriffe. Trotzdem würde ich gemeinsam prüfen, welche Zahlen eingetragen werden und wie sie zu verstehen sind. Eine erwartete Ausschüttung ist kein garantiertes Taschengeld, und vergangene Zahlungen sind keine Zusage für die Zukunft. Gerade weil die App übersichtlicher wirkt als viele Depotansichten, besteht die Gefahr, dass Zahlen zu verbindlich erscheinen. Vertrauen entsteht daher nicht durch das Teilen eines Geräts, sondern durch klare Absprachen darüber, wer was sehen und wofür verwenden darf.
In einer Partnerschaft würde ich ebenfalls nicht automatisch alle Anlagen in einer gemeinsamen Ansicht erfassen. Transparenz kann gewünscht sein, aber sie sollte freiwillig und verständlich bleiben. Wer seine persönliche Finanzplanung behalten möchte, sollte das auch auf einem gemeinsam genutzten Telefon berücksichtigen. MyDividends24 ist kein Ersatz für ein Gespräch über Privatsphäre, Kontozugriff oder Eigentum. Die App kann Daten ordnen, aber sie löst keine zwischenmenschlichen Fragen.
Bedienung, Kosten und die kleinen Reibungspunkte
MyDividends24 ist als kostenlose Finanz-App leicht zugänglich. Gleichzeitig gibt es In-App-Käufe von 1,99 Euro bis 89,99 Euro bei Abrechnung über Google Play. Für mich bedeutet das: Vor einer intensiven Nutzung sollte ich genau prüfen, welche Funktionen kostenlos bleiben und wofür ein Kauf vorgesehen ist. Wer nur gelegentlich eine kleine Übersicht führen möchte, sollte nicht automatisch davon ausgehen, dass jede Ausbaustufe nötig ist. Die Kostenfrage gehört deshalb zur Einrichtung genauso wie die Entscheidung, welche Wertpapiere erfasst werden.
Die aktuelle Version ist 2.8.10 und läuft ab Android 8.0. Das ist für viele ältere Geräte praktisch, kann aber bei einem sehr alten Smartphone trotzdem nicht die gesamte Nutzung garantieren, wenn das Gerät selbst keine aktuellen System- oder Sicherheitsupdates mehr erhält. Bei einer Finanzanwendung würde ich grundsätzlich darauf achten, dass das Telefon mit einem Geräteschutz versehen ist und nicht dauerhaft entsperrt herumliegt. Das ist keine besondere Funktion der App, sondern eine vernünftige Grenze für jede Anwendung mit persönlichen Finanzangaben.
Die Bewertung liegt bei durchschnittlich 3,4 aus rund 490 Bewertungen; außerdem gibt es über 220 schriftliche Rezensionen und mehr als 10.000 Installationen. Ich lese solche Zahlen nicht als endgültiges Urteil, aber sie zeigen, dass die App eine kleinere, klar umrissene Zielgruppe hat und nicht dieselbe Reife oder Verbreitung wie ein großer Broker erwarten lässt. Für mich ist das ein Grund, die Anwendung zunächst mit einem überschaubaren Teil des eigenen Portfolios zu testen, statt sofort die komplette Finanzhistorie umzubauen.
Ein weiterer praktischer Trade-off betrifft die Pflege. Eine Dividendenübersicht ist nur dann hilfreich, wenn sie aktuell bleibt. Nach einem Depotübertrag, einem Verkauf oder einer Änderung bei einem ETF muss ich meine eigene Ordnung überprüfen. Wer eine vollständig automatische Synchronisation erwartet, ist mit der Darstellung des eigenen Brokers wahrscheinlich besser bedient. Wer dagegen bewusst eine separate, fokussierte Dividendenliste führen möchte, kann den zusätzlichen Pflegeaufwand als Vorteil sehen, weil die Informationen nicht zwischen Ordermaske, Kurschart und Kontobewegungen untergehen.
Für wen die App passt und wann ich eine andere Lösung wählen würde
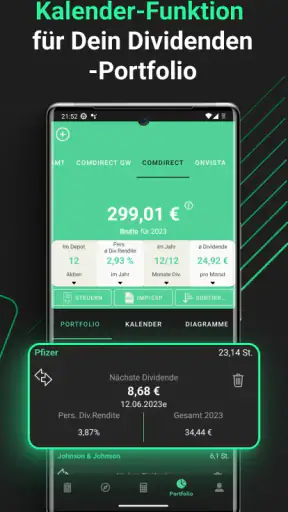
Ich würde MyDividends24 Menschen empfehlen, die ihre Ausschüttungen gezielt beobachten und dabei nicht jedes Mal durch die komplette Depotansicht gehen möchten. Besonders passend ist sie für Anleger, die mehrere Aktien oder ETFs halten, regelmäßige Monats- oder Jahresplanung betreiben und mit einer einfachen Ertragsübersicht besser arbeiten als mit einer Tabellenkalkulation. Auch für Gespräche im Haushalt ist sie brauchbar, solange alle Beteiligten verstehen, dass die Anzeige eine Planungshilfe und kein gemeinsames Bankkonto ist.
Weniger passend ist sie für Personen, die vor allem handeln, technische Chartanalyse benötigen oder eine vollständige Vermögensverwaltung erwarten. Wer Steuerunterlagen, Kontobewegungen, Sparpläne, Renditekennzahlen und Depotzugriff in einer einzigen Umgebung bündeln möchte, wird wahrscheinlich beim Broker oder bei einer umfassenderen Portfolio-Anwendung bleiben. Auch für eine Familie, die getrennte Profile und ausgefeilte Zugriffsrechte erwartet, würde ich die Grenzen früh bedenken. Ein gemeinsam verwendetes Gerät ersetzt keine getrennten Konten oder klaren Datenschutzregeln.
Gegen eine manuelle Tabellenkalkulation hat die App den Vorteil, dass sie stärker auf Dividenden fokussiert ist und weniger nach eigener Strukturarbeit verlangt. Eine Tabelle bleibt jedoch flexibler, wenn ich zusätzlich Haushaltskosten, Steuerpositionen oder mehrere Personen mit eigenen Berechtigungen abbilden möchte. Gegenüber der Broker-App punktet MyDividends24 durch den engeren Blick auf Ausschüttungen, verliert aber dort, wo Live-Depotdaten, Orderfunktionen und offizielle Abrechnungen entscheidend sind. Für mich ist sie deshalb eher eine Ergänzung als ein vollständiger Ersatz.
Mein Urteil für den Haushalt
Nach meiner Einschätzung ist MyDividends24 eine nützliche Spezial-App für Menschen, die Dividenden nicht nur nebenbei sehen, sondern bewusst planen möchten. Ihr bester Einsatz liegt in einer regelmäßigen, persönlichen Übersicht: erwartete Erträge prüfen, tatsächliche Zahlungseingänge abgleichen und anschließend realistisch über die Verwendung sprechen. Der Mehrwert entsteht durch diese Routine, nicht durch die bloße Installation.
Im Haushalt würde ich sie mit klaren Grenzen einsetzen. Jede Person sollte wissen, wessen Daten erfasst sind, welche Zahlen nur Schätzungen darstellen und dass eine gemeinsame Planung nicht automatisch gemeinsames Eigentum bedeutet. Für Kinder ist die App höchstens ein Lernanlass unter Aufsicht, nicht ein Werkzeug für eigene Finanzentscheidungen. Auf einem geteilten Gerät würde ich außerdem besonders sorgfältig mit Zugriff und Sichtbarkeit umgehen.
Mein Fazit: MyDividends24 ist stark als fokussiertes Dividenden-Notizbuch mit Planungsnutzen, aber nicht als vollständige Finanzzentrale. Wer genau diese Lücke schließen möchte, kann die App kostenlos ausprobieren und zunächst mit wenigen Einträgen testen. Wer dagegen automatische Depotverwaltung, umfassende Analyse oder strikt getrennte Haushaltsprofile sucht, sollte eher beim Broker oder bei einer flexibleren Portfolio-Lösung bleiben. Für die richtige Zielgruppe ist MyDividends24 – Aktien & ETF trotzdem eine angenehm konkrete Hilfe, um aus verstreuten Ausschüttungsinformationen eine verständliche Gesprächs- und Planungsgrundlage zu machen.
Vorteile
- Übersichtliche Darstellung von Dividendenzahlungen und Ausschüttungsterminen
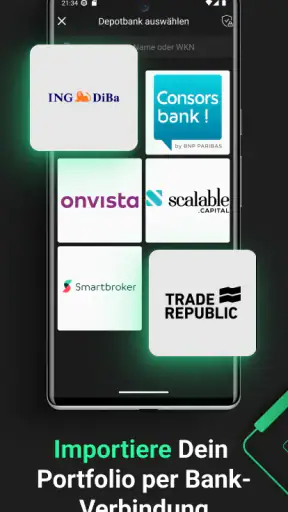
- Unterstützt die Beobachtung mehrerer Depots und Wertpapierpositionen
- Aktien und ETFs lassen sich gezielt nach Dividendenaspekten verfolgen
- Praktisch für die langfristige Planung passiver Einkünfte
- Regelmäßige Aktualisierungen erleichtern den Überblick über neue Ausschüttungen
Nachteile
- Daten ersetzen keine persönliche Finanzanalyse oder Anlageberatung
- Einige Funktionen können nur mit kostenpflichtigem Zugang verfügbar sein
- Nicht jede internationale Aktie oder Börse wird möglicherweise vollständig unterstützt
- Für Einsteiger wirken Finanzbegriffe und Kennzahlen teilweise erklärungsbedürftig
- Abweichungen zwischen angezeigten und tatsächlich verbuchten Dividenden sind möglich
Häufig gestellte Fragen
Was ist MyDividends24 – Aktien & ETF und für wen eignet sich die App?
MyDividends24 ist eine Finanz-App, die sich auf Dividendenaktien und ETFs konzentriert. Sie bietet Nutzern einen Überblick über mögliche Ausschüttungen, Dividendenhistorien, Termine und weitere Kennzahlen. Besonders interessant ist sie für Anleger, die ein langfristiges Einkommen aus Wertpapieren planen. Sie ersetzt jedoch keine persönliche Anlageberatung und eignet sich nicht als alleinige Grundlage für Kauf- oder Verkaufsentscheidungen.
Welche Informationen zu Aktien und ETFs bietet MyDividends24?
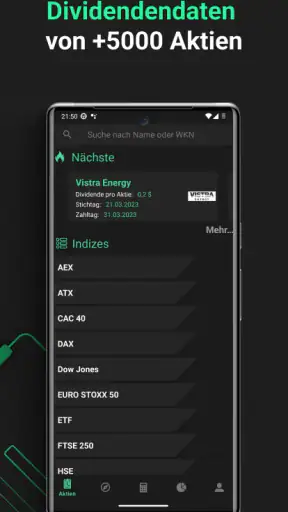
Die App stellt je nach Wertpapier unter anderem Informationen zu Dividenden, erwarteten Ausschüttungen, Renditen, historischen Zahlungen und wichtigen Terminen bereit. Dadurch lassen sich interessante Aktien und ETFs schneller vergleichen. Vor dem Download sollte man beachten, dass Daten je nach Markt, Börsenplatz und Aktualisierungszeitpunkt variieren können. Für verbindliche Kurs- oder Unternehmensinformationen empfiehlt sich zusätzlich die Prüfung offizieller Quellen.
Kann ich mit MyDividends24 direkt Aktien oder ETFs kaufen?
MyDividends24 dient in erster Linie zur Information, Beobachtung und Analyse von Dividendenwerten. Die App ist normalerweise kein vollständiger Online-Broker und ermöglicht nicht automatisch den direkten Kauf oder Verkauf von Aktien und ETFs. Für Transaktionen benötigen Nutzer weiterhin ein Depot bei einem geeigneten Broker. Vor einer Anlageentscheidung sollten außerdem Gebühren, Steuern, Risiken und die persönliche finanzielle Situation berücksichtigt werden.
Ist MyDividends24 kostenlos oder entstehen zusätzliche Kosten?
Ob alle Funktionen kostenlos verfügbar sind, hängt vom aktuellen Modell der App ab. Grundlegende Inhalte können möglicherweise gratis genutzt werden, während erweiterte Funktionen, werbefreie Nutzung oder zusätzliche Analysen kostenpflichtig sein können. Vor der Installation und insbesondere vor einem In-App-Kauf sollte man die Angaben im jeweiligen App-Store, die Abonnementbedingungen und die Kündigungsregeln sorgfältig lesen, da sich Preise und Angebote ändern können.
Wie zuverlässig sind die Dividendenangaben in MyDividends24?
Die bereitgestellten Daten können eine praktische Orientierung geben, sollten aber nicht als garantiert oder jederzeit vollständig aktuell verstanden werden. Unternehmen können Dividenden kürzen, aussetzen oder verändern, und Prognosen sind grundsätzlich unsicher. Auch Wechselkurse, Quellen und zeitliche Verzögerungen können die Darstellung beeinflussen. Wer die App für eine Anlageplanung nutzt, sollte wichtige Angaben mit Unternehmensmeldungen, Börseninformationen und offiziellen Finanzberichten abgleichen.