getquin - Portfolio Tracker
- Bewertung
- 3,7
- Downloads
- 100.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- getquin - Portfolio Tracker
- Kategorie
- Finanzen
- Paketname
- com.getquin.app
- Entwickler
- QUIN Technologies GmbH
- Bewertung
- 3,7
- Version
- 2.255.0
 Analysiert von Appcrazy
Ich habe getquin vor allem mit einer Frage ausprobiert: Hilft die App im Alltag wirklich dabei, den Überblick über ein Wertpapierdepot zu behalten, oder wird sie nur zu einer weiteren Finanz-App, die man nach dem ersten Öffnen wieder vergisst? Mein Eindruck fällt insgesamt positiv aus. Die Anwendung richtet sich an Menschen, die Aktien und ETFs nicht nur kaufen, sondern ihre Entwicklung, Ausschüttungen und die Zusammensetzung ihres Portfolios verständlicher verfolgen möchten.
Besonders interessant wird sie in einem Haushalt, in dem mehrere Personen über Geld sprechen, aber nicht zwangsläufig dasselbe Depot besitzen. Ein Paar kann zum Beispiel regelmäßig die eigene Anlagestrategie vergleichen, während jeder sein persönliches Konto und seine eigenen Entscheidungen behält. Genau hier liegt eine wichtige Grenze: Die App ist ein Portfolio-Tracker, kein gemeinsames Haushaltskonto und kein Ersatz für die Verwaltung beim jeweiligen Broker.
Ein gemeinsamer Blick auf Anlagen, ohne Konten zu vermischen
Im Alltag stelle ich mir folgende Situation vor: Eine Person kümmert sich um einen ETF-Sparplan, die andere hält einige Einzelaktien. Beim monatlichen Haushaltsgespräch geht es nicht nur um den Kontostand, sondern um Fragen wie: Wie hoch ist der Aktienanteil? Welche Positionen schütten Dividenden aus? Ist das Depot stark von einer Branche oder einzelnen Unternehmen abhängig? Für solche Gespräche ist ein übersichtlicher Tracker hilfreicher als mehrere geöffnete Broker-Apps.
Der Vorteil von getquin liegt dabei nicht darin, dass es Entscheidungen abnimmt. Die App macht Entwicklungen und Portfolioinformationen zugänglicher, damit man selbst bessere Fragen stellen kann. Ich finde das gerade für Menschen nützlich, die ihre Anlagen über verschiedene Anbieter verteilt haben oder nicht ständig jede einzelne Position im Broker kontrollieren möchten.
Wichtig ist aber, die gemeinsame Nutzung sauber zu organisieren. Ich würde niemals einfach das eigene Finanzkonto auf einem gemeinsam genutzten Smartphone offen lassen. Besser ist, jeder Nutzer verwendet seinen eigenen Zugang und entscheidet selbst, welche Informationen er mit anderen bespricht. Die App kann ein Gespräch unterstützen, aber sie sollte nicht dazu führen, dass private Vermögensdaten beiläufig auf dem Familiengerät sichtbar werden.
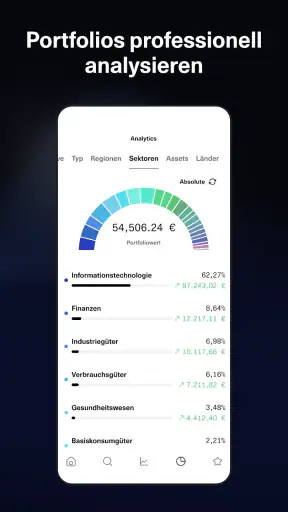
Für eine einzelne Person ist der Nutzen noch direkter. Wer mehrere Aktien und ETFs hält, kann die Entwicklung des Gesamtportfolios betrachten, statt jede Position isoliert zu beurteilen. Das verändert den Blick: Ein einzelner grüner Wert sagt wenig aus, wenn das gesamte Depot gleichzeitig unausgewogen ist. Umgekehrt kann eine schwache Position im größeren Zusammenhang weniger dramatisch wirken.
Die Einrichtung ist schnell erledigt, verlangt aber klare Grenzen
Beim Start sollte man sich zuerst überlegen, welchen Zweck der Tracker erfüllen soll. Möchte ich nur die Wertentwicklung beobachten? Interessieren mich vor allem Dividenden? Oder will ich die Verteilung meiner Anlagen besser verstehen? Wer diese Frage vorher beantwortet, nutzt die verschiedenen Ansichten zielgerichteter und verliert sich weniger in täglichen Kursbewegungen.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
getquin stammt von QUIN Technologies GmbH und ist kostenlos erhältlich. Die kostenlose Nutzung senkt die Einstiegshürde deutlich, auch wenn innerhalb von Google Play kostenpflichtige Optionen zwischen 1,99 € und 179,99 € angeboten werden. Ich würde deshalb vor einem Kauf genau prüfen, welche zusätzliche Funktion tatsächlich gebraucht wird. Für den einfachen Überblick muss nicht automatisch jede Erweiterung sinnvoll sein.
Bei der Einrichtung ist der wichtigste praktische Punkt die Verbindung zwischen Übersicht und Privatsphäre. Ein Portfolio-Tracker kann nur dann nützlich sein, wenn die eingetragenen oder verbundenen Positionen ausreichend vollständig sind. Gleichzeitig sollte man sich bewusst sein, dass ein möglichst detailliertes Bild des Vermögens auch besonders sensibel ist. Auf einem gemeinsam verwendeten Gerät würde ich daher auf automatische Sichtbarkeit achten und die App nicht als offenen Familienbildschirm verwenden.
Für Paare oder Wohngemeinschaften empfehle ich, vorab eine einfache Regel festzulegen: Jeder verwaltet seine eigenen Anlagen, und gemeinsame Besprechungen finden nur statt, wenn beide zustimmen. Das klingt banal, verhindert aber Missverständnisse. Ein Portfolio, das auf dem Handy einer Person sichtbar ist, gehört nicht automatisch dem ganzen Haushalt zur gemeinsamen Kontrolle.
Ein weiterer Punkt ist die Trennung zwischen Übersicht und Ausführung. Ich sehe getquin eher als Analyse- und Beobachtungswerkzeug. Kauf- und Verkaufsentscheidungen würde ich weiterhin bewusst beim eigenen Broker treffen. Diese Trennung ist gesund, weil sie verhindert, dass man aus einer schnellen App-Ansicht heraus impulsiv handelt.
Was die Portfolioansicht im Alltag tatsächlich bringt
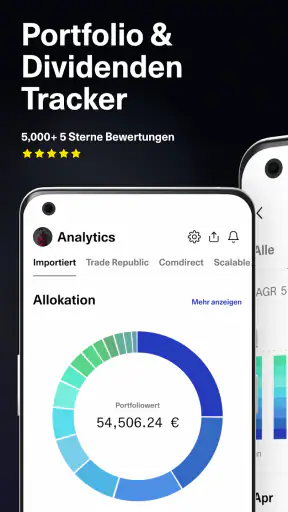
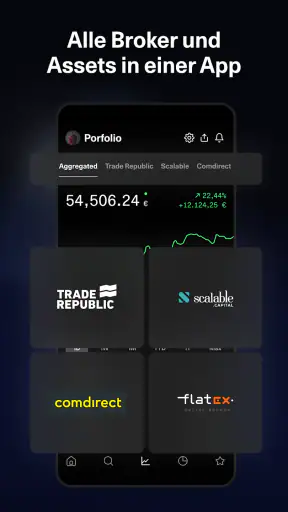
Die Kernidee der App ist die Betrachtung von Portfolio-Performance und Dividenden für Aktien und ETFs. Das klingt zunächst schlicht, wird aber besonders dann wertvoll, wenn die eigenen Anlagen nicht mehr auf eine einzige Position oder einen einzigen Sparplan beschränkt sind. Die App hilft dabei, aus vielen Einzelinformationen ein Gesamtbild zu machen.
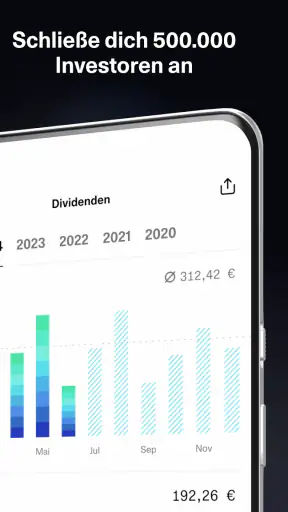
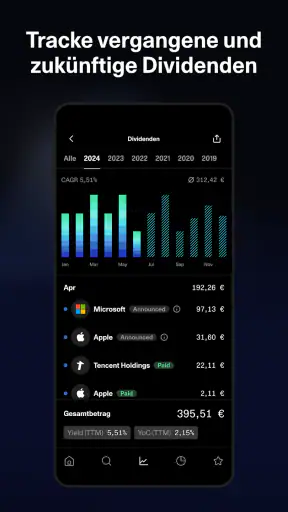
Ich finde die Dividendenanalyse vor allem für Anleger interessant, die ihre Ausschüttungen über mehrere Unternehmen hinweg verfolgen möchten. Statt nur auf den nächsten Zahlungstermin zu warten, kann man sich stärker mit der Rolle von Dividenden im gesamten Depot beschäftigen. Das ist auch im Haushalt praktisch: Eine Person kann wachstumsorientierte ETFs bevorzugen, während die andere regelmäßige Ausschüttungen wichtiger findet. Beide Ansätze lassen sich besser besprechen, wenn die Auswirkungen auf das Gesamtportfolio sichtbar werden.
Ein nicht ganz offensichtlicher Nutzen ist die Möglichkeit, die eigene Aufmerksamkeit zu disziplinieren. Viele Anleger prüfen einzelne Kurse zu häufig, weil ein roter oder grüner Tageswert sofort ins Auge fällt. Eine Portfolioansicht lenkt den Blick eher auf die Zusammensetzung und die längerfristige Entwicklung. Ich würde die App deshalb nicht ständig öffnen, sondern einen festen Rhythmus wählen, etwa eine kurze Kontrolle beim monatlichen Finanztermin.
Gerade bei einem gemeinsamen Gerät ist dieser Rhythmus hilfreich. Wenn die App nicht dauernd auf dem Startbildschirm präsent ist, wird sie weniger leicht mit einem öffentlichen Haushaltskonto verwechselt. Ein gemeinsamer Termin kann der Ort für Austausch sein; der Zugang selbst bleibt persönlich.
Ein zweiter praktischer Tipp betrifft die Interpretation von Renditen. Eine gute Darstellung ersetzt nicht die Frage, ob Einzahlungen, Entnahmen oder Umschichtungen die Entwicklung beeinflusst haben. Wer nach einem Depotwechsel oder einer größeren Einzahlung sofort eine Zahl bewertet, kann zu falschen Schlüssen kommen. Ich würde Veränderungen deshalb immer zusammen mit den eigenen Transaktionen und dem betrachteten Zeitraum einordnen.
Koordination im Haushalt: hilfreich als Gesprächsgrundlage, nicht als Kontrollinstrument
Für eine Familie oder ein Paar kann die App eine gemeinsame Sprache schaffen. Statt zu sagen, „mein Depot läuft besser“, kann man konkreter über Risiko, Aufteilung, Ausschüttungen und Ziele sprechen. Das ist ein großer Unterschied. Die Anwendung liefert einen Anlass, über Finanzentscheidungen zu reden, ohne dass alle dieselben Wertpapiere besitzen müssen.
Ich würde allerdings vermeiden, die App für einen Wettbewerb zwischen Haushaltsmitgliedern zu verwenden. Ein Depot mit höherer Rendite ist nicht automatisch besser, wenn es mehr Risiko, eine andere Anlageperiode oder eine andere Zielsetzung hat. Wer für die Altersvorsorge investiert, bewertet sein Portfolio anders als jemand, der in wenigen Jahren eine größere Anschaffung plant.
Eine sinnvolle Vorgehensweise ist, zuerst die Ziele zu notieren und erst danach die Zahlen anzusehen. Bei einem gemeinsamen Gespräch kann man beispielsweise klären, welcher Anteil langfristig unangetastet bleiben soll und wie viel Schwankung man aushält. Der Tracker unterstützt dann die Kontrolle, ob die tatsächliche Aufteilung noch zum Plan passt.
Für Eltern ist diese Trennung besonders wichtig. Finanzbildung kann bedeuten, Kindern zu erklären, was ein ETF oder eine Dividende ist. Das bedeutet aber nicht, dass Kinder automatisch Zugriff auf die persönlichen Portfoliodaten der Erwachsenen bekommen sollten. Die App ist für alle Altersgruppen freigegeben, mit einer USK-Einstufung ab 0 Jahren; daraus folgt jedoch nicht, dass jede Ansicht für jedes Alter geeignet oder verständlich ist.
Ich würde jüngeren Familienmitgliedern eher einzelne Begriffe und Zusammenhänge erklären, statt ihnen das komplette Depot zu zeigen. So lernen sie, wie Anlagen funktionieren, ohne dass Vermögenshöhe oder persönliche Entscheidungen zum Mittelpunkt werden. getquin kann dabei als Anschauungsmaterial dienen, aber die Verantwortung für die Erklärung liegt bei den Erwachsenen.
Vertrauen, Kontogrenzen und der Umgang mit sensiblen Daten
Bei Finanz-Apps ist Vertrauen wichtiger als ein besonders modernes Design. Die Anwendung kann noch so übersichtlich sein: Wenn man nicht weiß, wer welche Informationen sehen soll, fühlt sich die Nutzung im Haushalt schnell unangenehm an. Ich empfehle deshalb, persönliche Logins nicht zu teilen und die App nur auf Geräten zu verwenden, deren Zugriff man kontrolliert.
Wer sein Smartphone mit anderen teilt, sollte außerdem darauf achten, ob die zuletzt geöffnete Ansicht sensible Werte zeigt. Selbst ohne absichtliches Nachsehen können Benachrichtigungen, App-Vorschauen oder ein offener Bildschirm Informationen sichtbar machen. Das ist kein spezielles Problem dieser Anwendung, aber bei einem Portfolio-Tracker fällt es stärker ins Gewicht als bei einer gewöhnlichen Nachrichten-App.
Für die Zusammenarbeit ist es besser, ausgewählte Zahlen mündlich oder in einem bewusst vorbereiteten Gespräch zu teilen. So bleibt klar, welche Information für die gemeinsame Entscheidung relevant ist. Ich würde beispielsweise über die prozentuale Aufteilung oder die Dividendenstrategie sprechen, ohne zwangsläufig den gesamten Depotwert offenzulegen.
Auch bei der Eingabe sollte man sorgfältig bleiben. Ein falscher Kaufpreis, eine vergessene Position oder eine unvollständige Zuordnung kann die persönliche Auswertung verfälschen. Wer die App als Entscheidungsgrundlage nutzt, sollte gelegentlich kontrollieren, ob die angezeigten Bestände noch mit den Unterlagen des Brokers übereinstimmen. Das ist ein unspektakulärer, aber entscheidender Arbeitsschritt.
Hier zeigt sich zugleich eine Grenze gegenüber einer reinen Broker-App. Der Broker ist der Ort, an dem das tatsächliche Depot geführt und verwaltet wird. getquin ist für mich eher die zusätzliche Betrachtungsebene. Wer nur ein sehr kleines Depot besitzt und ohnehin täglich beim Broker nachsieht, braucht diese zweite Ebene möglicherweise nicht.
Für wen sich die App lohnt und wann eine andere Lösung besser passt
Ich sehe den größten Nutzen bei Anlegern, die mehrere Aktien oder ETFs beobachten, ihre Dividenden im Blick behalten oder ihre Portfolioaufteilung verständlicher machen möchten. Auch Menschen, die ihre Finanzplanung mit einem Partner besprechen, können profitieren, solange sie persönliche Konten und gemeinsame Ziele nicht miteinander verwechseln.
Weniger passend ist die App für Nutzer, die eine vollständige Haushaltsbuchlösung erwarten. Wer Einnahmen, Mietkosten, Versicherungen, Kreditraten und tägliche Ausgaben zentral verwalten möchte, benötigt wahrscheinlich eine andere Art von Finanz-App. Der Schwerpunkt liegt hier auf Wertpapieren und deren Analyse, nicht auf der gesamten Haushaltsbuchhaltung.
Auch für aktive Trader wäre ich vorsichtig. Eine Portfolioübersicht kann bei der Einordnung helfen, ersetzt aber keine spezialisierte Handelsplattform mit den dafür wichtigen Werkzeugen. Wer ständig auf kurzfristige Kursbewegungen reagiert, könnte durch zusätzliche Auswertungen sogar noch häufiger kontrollieren. Für langfristig orientierte Anleger ist der ruhigere Analyseansatz meiner Meinung nach passender.
Im Vergleich zu einer Tabellenkalkulation ist getquin bequemer, sobald man regelmäßig Portfolio- und Dividendeninformationen betrachten möchte. Eine Tabelle bleibt flexibler, wenn man eigene Formeln, Haushaltsbudgets oder ungewöhnliche Szenarien abbilden will. Dafür verlangt sie mehr Pflege und Disziplin. Ich würde die App für die schnelle Übersicht wählen und eine Tabelle nur ergänzend einsetzen, wenn ich sehr individuelle Berechnungen brauche.
Im Vergleich zur Broker-App bietet der Tracker einen anderen Blickwinkel. Der Broker bleibt für die tatsächliche Kontoverwaltung unverzichtbar, während getquin die Analyse und den Überblick in den Vordergrund stellt. Wer nur einen Anbieter nutzt und wenige Positionen hält, kommt eventuell mit der Broker-App aus. Sobald mehrere Depots, verschiedene Anlageschwerpunkte oder regelmäßige Ausschüttungen ins Spiel kommen, wird die zusätzliche Perspektive interessanter.
Version, Einstieg und mein Urteil nach der Nutzung
Die aktuelle Version ist 2.255.0 und läuft ab Android 8.0. Damit richtet sich die App nicht nur an Besitzer neuer Geräte. Im Google Play Store wird sie mit einer durchschnittlichen Bewertung von 3,7 bei rund 8.000 Bewertungen geführt und kommt auf über 100.000 Installationen. Diese Reichweite zeigt, dass das Konzept viele Anleger anspricht, sagt aber allein noch nichts darüber aus, ob die App zum eigenen Umgang mit Geld passt.
Ich würde den Einstieg kostenlos testen und zunächst nur die Ansichten verwenden, die für die eigene Entscheidung wirklich relevant sind. Danach kann man besser beurteilen, ob kostenpflichtige Optionen einen konkreten Mehrwert liefern. Besonders wichtig ist, nicht aus Neugier ein umfangreiches Paket zu buchen, wenn man eigentlich nur einmal im Monat die Portfolioaufteilung prüfen möchte.
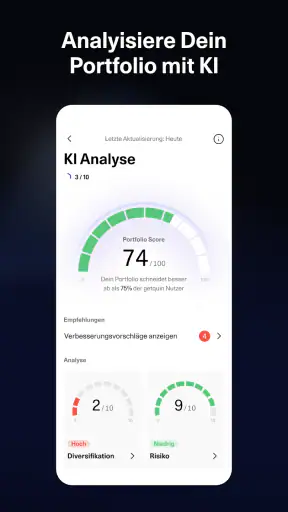
Mein wichtigster Nutzungstipp lautet: Legt zuerst einen persönlichen Prüfplan fest. Ein monatlicher Termin reicht für viele langfristige Anleger völlig aus. Dabei würde ich drei Dinge kontrollieren: Hat sich die Verteilung deutlich verändert? Sind die erwarteten Ausschüttungen nachvollziehbar? Passt das Risiko noch zum ursprünglichen Ziel? Diese Fragen sind nützlicher als das ständige Beobachten kleiner Tagesbewegungen.
Für einen Haushalt würde ich zusätzlich einen zweiten Termin für die gemeinsame Planung wählen. Die persönliche App-Nutzung und das gemeinsame Gespräch sollten getrennt bleiben. So kann jeder die eigenen Daten schützen, während beide trotzdem über Sparziele, Aufteilung und langfristige Entscheidungen sprechen.
Unterm Strich empfehle ich getquin vor allem Anlegern, die mehr sehen möchten als einzelne Depotpositionen. Die App kann Portfolio-Performance und Dividenden verständlicher zusammenführen und eignet sich gut als Gesprächsgrundlage im Haushalt. Sie ist aber weder ein gemeinsames Familienkonto noch ein Ersatz für den Broker, das Haushaltsbuch oder eine professionelle Steuerberatung.
Mein Fazit: getquin ist am stärksten, wenn man damit ruhig analysiert statt hektisch zu handeln. Wer persönliche Zugänge sauber trennt, die angezeigten Informationen regelmäßig prüft und die Auswertungen mit den eigenen Zielen verbindet, bekommt ein praktisches Werkzeug für mehr Überblick. Wer dagegen eine komplette Finanzzentrale für alle Haushaltsmitglieder oder ein leistungsorientiertes Trading-System sucht, sollte sich nach einer passenderen Lösung umsehen.
Vorteile
- Übersichtliche Darstellung von Wertentwicklung und Vermögensaufteilung
- Unterstützt zahlreiche Wertpapiere und verschiedene Anlageklassen
- Community ermöglicht Einblicke in Portfolios und Anlagestrategien
- Dividenden
- Gebühren und Transaktionen lassen sich gut nachvollziehen
- Hilfreiche Statistiken erleichtern die regelmäßige Portfolioanalyse
Nachteile
- Kursdaten können je nach Wertpapier zeitverzögert oder unvollständig sein
- Für Einsteiger wirkt die Vielzahl an Kennzahlen zunächst etwas überladen
- Einige Funktionen und Auswertungen sind nur im Premium-Abo verfügbar
- Die manuelle Pflege bestimmter Positionen kann zusätzlichen Aufwand verursachen
- Community-Inhalte sind nicht automatisch als unabhängige Finanzberatung geeignet
Häufig gestellte Fragen
Was ist getquin – Portfolio Tracker und für wen eignet sich die App?
getquin – Portfolio Tracker ist eine App zur Übersicht und Verwaltung verschiedener Investments. Nutzer können ihr Portfolio an einem zentralen Ort beobachten, Wertentwicklungen verfolgen und sich mit einer Community über Finanzthemen austauschen. Die Anwendung eignet sich vor allem für Anleger, die Aktien, ETFs, Kryptowährungen oder weitere Anlageklassen nicht in mehreren einzelnen Apps kontrollieren möchten. Sie ersetzt jedoch keine persönliche Finanzberatung.
Welche Wertpapiere und Anlageklassen lassen sich mit getquin verfolgen?
Je nach unterstützter Datenquelle können in getquin unterschiedliche Anlageklassen wie Aktien, ETFs, Fonds und Kryptowährungen erfasst werden. Die App ist besonders praktisch, wenn Investments bei mehreren Brokern oder Plattformen liegen und trotzdem in einer gemeinsamen Übersicht erscheinen sollen. Vor dem Download sollte man prüfen, ob der eigene Broker tatsächlich unterstützt wird und welche Funktionen für das jeweilige Land verfügbar sind.
Wie werden Portfolios in getquin hinzugefügt und ist eine Verbindung zum Broker notwendig?
Ein Portfolio kann grundsätzlich manuell angelegt oder, sofern verfügbar, mit einem unterstützten Broker beziehungsweise Depot verknüpft werden. Eine automatische Verbindung spart Zeit, weil Transaktionen und Bestände synchronisiert werden können. Wer keine Konten verbinden möchte, kann Daten meist manuell eintragen. Vor der Nutzung sollten Berechtigungen, Datenschutzinformationen und die genaue Art des Datenzugriffs sorgfältig gelesen werden.
Ist getquin kostenlos oder entstehen Kosten für bestimmte Funktionen?
Die grundlegende Nutzung von getquin kann je nach aktueller Version und Region kostenlos möglich sein. Gleichzeitig können bestimmte Zusatzfunktionen, erweiterte Analysen oder werbefreie beziehungsweise Premium-Angebote kostenpflichtig sein. Da sich Preise, Abonnements und Leistungsumfang ändern können, empfiehlt es sich, vor dem Abschluss eines Kaufs die Angaben im Google Play Store oder App Store sowie die Kündigungsbedingungen zu kontrollieren.
Sind meine Finanzdaten bei getquin sicher und liefert die App Anlageempfehlungen?
Bei einer Portfolio-App sind Datenschutz und Sicherheit besonders wichtig. Nutzer sollten deshalb die Datenschutzrichtlinien, verwendeten Verschlüsselungsverfahren und erforderlichen Zugriffsrechte prüfen, bevor sie ein Depot verbinden. getquin kann Informationen, Kennzahlen und Community-Inhalte bereitstellen, sollte aber nicht als Ersatz für eine professionelle Anlageberatung verstanden werden. Anlageentscheidungen bleiben in eigener Verantwortung und können zu Verlusten führen.