Frudini - Haushaltsbuch&Budget
- Bewertung
- 4,3
- Downloads
- 50.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- Frudini - Haushaltsbuch&Budget
- Kategorie
- Finanzen
- Paketname
- com.haukeolf.sparenfrknallkppe
- Entwickler
- Hauke Olf
- Bewertung
- 4,3
- Version
- 2.2.2
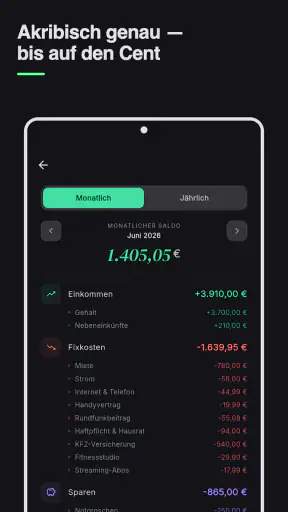
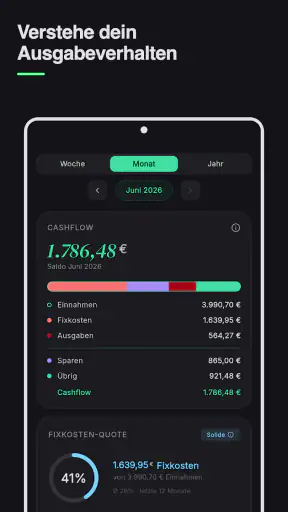
 Analysiert von Appcrazy
Wer seine Finanzen bisher nur grob im Kopf überschlägt, braucht nicht unbedingt eine komplizierte Banking-Suite. Manchmal reicht ein Haushaltsbuch, das den täglichen Ausgaben einen festen Platz gibt. Genau hier setzt Frudini - Haushaltsbuch&Budget an. Ich habe die App als einfache Finanz-App für Android ausprobiert und finde ihren Ansatz angenehm bodenständig: Einnahmen und Ausgaben sollen sichtbar werden, damit am Monatsende nicht nur ein ungutes Gefühl, sondern eine nachvollziehbare Übersicht bleibt.
Frudini stammt von Hauke Olf und ist kostenlos erhältlich. Die App richtet sich an Singles, Paare und Wohngemeinschaften, wirkt in der Nutzung aber besonders dann sinnvoll, wenn man bewusst selbst eintragen möchte, wofür Geld ausgegeben wird. Sie ist kein Ersatz für das Onlinebanking und will auch nicht jede finanzielle Aufgabe automatisieren. Ihr Wert liegt eher in der regelmäßigen, einfachen Kontrolle.
Mit einer durchschnittlichen Bewertung von 4,3 bei rund 393 Bewertungen und mehr als 50.000 Installationen hat die Anwendung bereits eine beachtliche Nutzerbasis für ein unabhängiges Haushaltsbuch. Sie ist ab USK 0 freigegeben, läuft ab Android 7.0 und steht aktuell in Version 2.2.2 bereit. Für die Grundnutzung fällt kein Kaufpreis an; über Google Play werden jedoch In-App-Käufe zwischen 1,79 € und 39,99 € angeboten.
Was mich beim Einstieg erwartet hat
Mein erster Eindruck: Frudini möchte nicht mit Diagrammen, Fachbegriffen oder einem überladenen Startbildschirm beeindrucken. Die App passt eher zu jemandem, der seine Geldbewegungen Schritt für Schritt ordnen will. Das ist eine Stärke, weil man nicht erst ein Finanzstudium absolvieren muss, bevor der erste Eintrag möglich ist. Gleichzeitig bedeutet dieser Ansatz, dass die Qualität der Übersicht davon abhängt, wie konsequent ich meine Buchungen pflege.
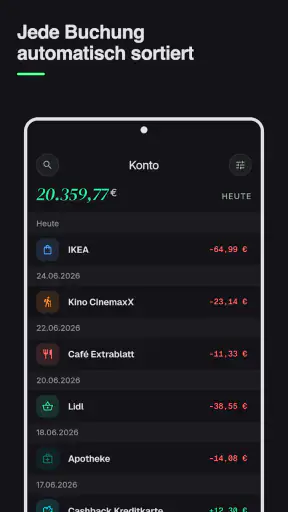
Wer eine automatische Verbindung zu mehreren Bankkonten erwartet, sollte seine Erwartung anpassen. Ein klassisches Haushaltsbuch funktioniert anders als eine Banking-App: Ich entscheide selbst, welche Einnahme oder Ausgabe ich eintrage und welcher Kategorie sie zugeordnet wird. Das kostet im Alltag ein wenig Disziplin, gibt mir dafür aber eine bewusstere Sicht auf mein Verhalten. Gerade kleine Kartenzahlungen, die sonst leicht untergehen, werden dadurch sichtbar.
Für den Anfang würde ich nicht versuchen, die komplette finanzielle Vergangenheit nachzubauen. Das führt schnell zu Frust. Sinnvoller ist es, mit dem aktuellen Monat zu beginnen und zunächst die wichtigsten Bereiche abzubilden: Wohnen, Lebensmittel, Mobilität, Freizeit und regelmäßige Verträge. So entsteht schneller ein brauchbares Bild, als wenn man stundenlang alte Kontoauszüge abtippt.
Die App ist damit vor allem für Menschen interessant, die ihre Ausgaben selbst kontrollieren möchten. Ein Student kann damit prüfen, wie viel vom Monatsbudget noch für Essen und Freizeit bleibt. Ein Paar kann gemeinsame Kosten nachvollziehen. In einer WG lässt sich zumindest eine gemeinsame Haushaltskasse übersichtlicher beobachten, sofern alle Beteiligten sich auf dieselbe Eintragungsweise einigen.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Für wen Frudini besonders gut passt
Ich würde Frudini jemandem empfehlen, der einen klaren, manuellen Überblick sucht und bereit ist, wenige Minuten regelmäßig zu investieren. Das gilt auch für Personen, die bisher Tabellen genutzt haben, aber unterwegs keinen komfortablen Zugriff auf ihre Zahlen hatten. Eine Tabellenkalkulation ist flexibel, verlangt aber mehr eigene Struktur. Frudini nimmt einem zumindest den Rahmen für das Haushaltsbuch ab.
Weniger passend ist die App für Nutzer, die sämtliche Kontobewegungen automatisch importieren, Investments auswerten oder sehr detaillierte Vermögensberichte erwarten. Dafür würde ich eher eine umfassende Banking- oder Finanzplanungs-App wählen. Auch wer nur einmal im Quartal auf seine Finanzen schaut, wird aus einem Haushaltsbuch vermutlich weniger Nutzen ziehen als jemand, der seine Einträge zeitnah macht.
Die ersten Schritte ohne Finanzchaos
Nach der Installation würde ich zuerst eine kleine Grundstruktur anlegen, statt sofort jedes denkbare Detail zu erfassen. Entscheidend ist, dass Kategorien im Alltag verständlich bleiben. Eine Kategorie wie „Sonstiges“ kann am Anfang hilfreich sein, sollte aber nicht zum Sammelbecken für alles werden. Wenn dort regelmäßig viele Ausgaben landen, zeigt das, dass eine passendere Unterteilung fehlt.
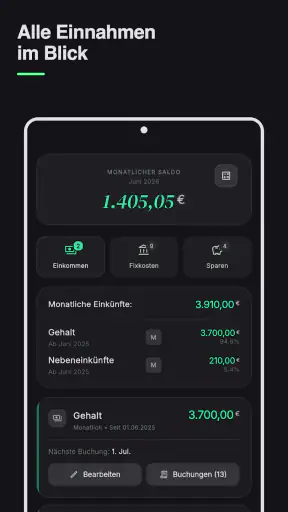
Als Nächstes lohnt sich ein realistischer Blick auf die Einnahmen. Ich würde dabei nur Geld einplanen, das tatsächlich regelmäßig zur Verfügung steht. Unregelmäßige Rückzahlungen oder gelegentliche Nebenverdienste sollten nicht automatisch als feste Grundlage für das Monatsbudget dienen. Sonst sieht die Planung besser aus, als sie im Alltag wirklich ist.
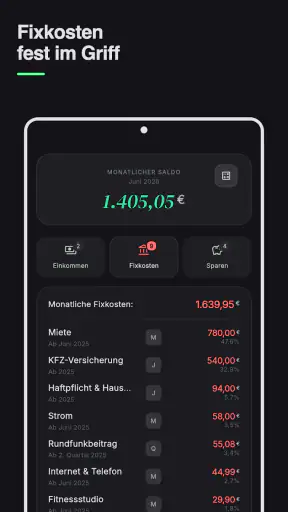
Bei den Ausgaben hilft eine Trennung zwischen festen und variablen Kosten. Miete, Strom oder ein regelmäßiges Ticket lassen sich anders beurteilen als spontane Restaurantbesuche. Diese Unterscheidung macht die Übersicht nützlicher, weil ich erkenne, welcher Teil meines Monats bereits gebunden ist und wo ich überhaupt noch Spielraum habe.
Ein praktischer Tipp ist, die App nicht erst am Monatsende zu öffnen. Ich würde einen festen Zeitpunkt wählen, etwa direkt nach dem Einkauf oder am Abend. Dabei müssen nicht alle Buchungen einzeln perfektioniert werden. Wichtiger ist, dass Betrag, Zweck und Kategorie so eingetragen werden, dass ich sie später noch verstehe.
Für Paare und WGs ist zusätzlich eine gemeinsame Regel wichtig: Alle sollten dieselben Kategorien verwenden und festlegen, ob gemeinsame Ausgaben vollständig oder nur anteilig erfasst werden. Ohne diese Absprache kann selbst eine gute Übersicht irreführend werden. Frudini kann die Struktur liefern, aber nicht die finanzielle Vereinbarung zwischen den Beteiligten ersetzen.
Der erste Erfolg sollte klein sein
Der wichtigste Moment kommt nicht beim Anlegen des Kontos, sondern beim ersten brauchbaren Ergebnis. Ich würde deshalb direkt drei bis fünf typische Ausgaben eintragen, die im aktuellen Monat ohnehin anfallen. Danach lässt sich bereits prüfen, ob die Kategorien verständlich sind und ob die Übersicht eine Frage beantwortet, die man vorher nur geschätzt hat.
Ein realistisches Beispiel: Ich kaufe morgens unterwegs einen Kaffee, bezahle den Wocheneinkauf und nutze am Wochenende den öffentlichen Nahverkehr. Einzelne Beträge wirken harmlos. Werden sie jedoch sauber in passende Bereiche eingeordnet, erkenne ich nach einigen Tagen, welcher Teil meines Budgets durch Gewohnheiten statt durch notwendige Kosten verschwindet. Dieser Aha-Moment ist für mich der eigentliche Zweck eines Haushaltsbuchs.
Ich würde außerdem nicht sofort versuchen, jede Ausgabe zu vermeiden. Die bessere erste Frage lautet: Welche Ausgaben sind geplant, welche passieren aus Gewohnheit und welche überraschen mich regelmäßig? Diese Einteilung hilft mehr als ein pauschaler Sparvorsatz. Eine App kann Zahlen zeigen; die Entscheidung, was davon verändert werden soll, bleibt bei mir.
Gerade beim Sparen ist ein kleiner, konkreter Schritt wirksamer als ein unrealistisches Ziel. Wenn ich nach kurzer Nutzung feststelle, dass bestimmte spontane Käufe regelmäßig auftauchen, kann ich dafür einen eigenen Betrag einplanen. Das verhindert, dass das Budget bei jeder kleinen Ausnahme sofort als gescheitert gilt.
Typische Missverständnisse im Alltag
Eine häufige Verwirrung entsteht, wenn Einnahmen und Ausgaben nicht nach dem Zeitpunkt des Kaufs, sondern nach dem Gefühl eingetragen werden. Ich würde immer möglichst nah am tatsächlichen Vorgang buchen. Wird ein Einkauf erst mehrere Tage später ergänzt, kann er leicht vergessen oder dem falschen Zeitraum zugeordnet werden. Das macht die Monatsansicht unzuverlässig.
Auch Rückerstattungen können die Übersicht verzerren, wenn sie nicht als eigener Geldzufluss behandelt werden. Wer eine Ausgabe zunächst vollständig einträgt und die spätere Erstattung ignoriert, sieht seine tatsächliche Belastung zu hoch. Umgekehrt sollte eine Rückzahlung nicht einfach als normales Einkommen betrachtet werden, wenn sie nur einen früheren Kauf ausgleicht.
Ein weiterer Stolperstein sind Umbuchungen zwischen eigenen Konten oder Geldbörsen. Sie verändern nicht automatisch das Vermögen, sondern verschieben Geld nur von einem Ort zum anderen. Wenn solche Bewegungen wie echte Einnahmen behandelt werden, wirkt das Monatsbudget künstlich größer. Hier lohnt es sich, vor dem Speichern kurz zu überlegen, ob wirklich neues Geld hinzugekommen ist.
Bei gemeinsamen Ausgaben sollte ich außerdem nicht nur auf den Gesamtbetrag schauen. Wenn ich für zwei Personen bezahle, aber nur meinen Anteil als Ausgabe erfasse, kann die eigene Übersicht zu optimistisch aussehen. Wenn ich dagegen den gesamten Betrag eintrage, muss klar sein, wie ein späterer Ausgleich berücksichtigt wird. Diese Entscheidung ist weniger eine technische Frage als eine Frage der persönlichen Haushaltslogik.
Die Möglichkeit von In-App-Käufen ist ebenfalls etwas, das ich vor dem Start im Hinterkopf behalten würde. Die App ist grundsätzlich kostenlos, aber zusätzliche kostenpflichtige Optionen können über Google Play abgerechnet werden. Wer ausschließlich kostenlose Funktionen nutzen möchte, sollte vor jedem Kauf prüfen, was genau freigeschaltet wird und ob es für den eigenen einfachen Haushaltsplan wirklich nötig ist.
Wie sich die App gegen die üblichen Alternativen schlägt
Im Vergleich zu einer Notiz-App hat Frudini einen klaren Vorteil: Geldbewegungen liegen nicht verstreut zwischen Einkaufslisten und Erinnerungen. Eine Notiz ist schnell angelegt, liefert aber kaum Struktur, wenn sich mehrere Wochen oder Kategorien vergleichen lassen sollen. Frudini ist deshalb die bessere Wahl, sobald aus einzelnen Einträgen ein fortlaufender Überblick werden soll.
Gegen eine Tabellenkalkulation punktet die App mit einem stärker auf Haushaltsbuch-Nutzung ausgerichteten Ablauf. Eine Tabelle kann zwar nahezu alles abbilden, muss aber selbst geplant, formatiert und gepflegt werden. Wer gerne eigene Formeln und Auswertungen baut, bleibt damit flexibler. Wer dagegen möglichst schnell mit einer verständlichen Finanzroutine beginnen möchte, dürfte mit Frudini weniger Vorarbeit haben.
Im Vergleich zu einer Banking-App sehe ich den größten Unterschied bei der Kontrolle. Banking-Apps zeigen in erster Linie Kontobewegungen und Kontostände. Frudini zwingt mich eher dazu, eine Ausgabe bewusst einzuordnen. Das ist langsamer, kann aber dabei helfen, nicht nur zu sehen, was passiert ist, sondern auch zu verstehen, in welche Lebensbereiche das Geld fließt.
Für Nutzer mit mehreren Depots, komplexen Krediten oder umfangreicher Vermögensplanung wäre diese Einfachheit vermutlich zu begrenzt. Wer dagegen vor allem wissen möchte, ob der Monatsalltag aus dem Ruder läuft, braucht nicht zwingend ein professionelles Finanzcockpit. Hier wirkt Frudini angenehm fokussiert.
Was nach der ersten Woche sinnvoll ist
Nach einigen Tagen würde ich nicht nur den aktuellen Kontostand betrachten, sondern die Kategorien auf ihre Aussagekraft prüfen. Gibt es eine Kategorie, die fast jede Ausgabe aufnimmt? Dann ist sie wahrscheinlich zu allgemein. Gibt es Bereiche, die ich ständig verwechsle? Dann sollte die Struktur einfacher werden, nicht komplizierter.
Ein nützlicher Arbeitsrhythmus ist eine kurze Wochenprüfung. Dabei kann ich fehlende Einträge ergänzen, ungewöhnliche Beträge kontrollieren und sehen, ob das Budget noch realistisch ist. Diese Prüfung muss keine lange Sitzung sein. Ihr Zweck ist, kleine Abweichungen früh zu erkennen, bevor sie am Monatsende nur noch als Überraschung auftauchen.
Für unregelmäßige Kosten würde ich gedanklich einen eigenen Platz vorsehen. Versicherungen, Reparaturen oder Geschenke erscheinen nicht jeden Monat, können aber das Budget stark belasten. Selbst wenn solche Ausgaben nicht ständig anfallen, sollten sie in die persönliche Planung einfließen. Sonst wirkt ein ruhiger Monat zu positiv und ein teurer Monat völlig unerwartet.
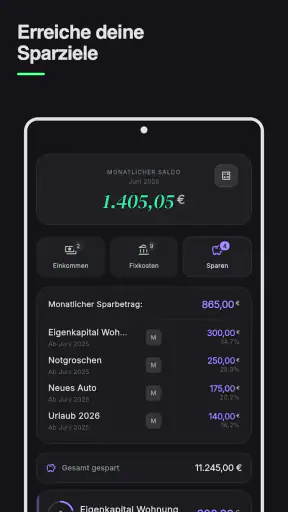
Wer mit der App sparen möchte, sollte das Ziel nicht nur als Restbetrag definieren. Besser ist es, zuerst die notwendigen Kosten zu berücksichtigen und dann einen Betrag festzulegen, der auch in einem normalen Monat erreichbar bleibt. Ein zu ambitioniertes Ziel führt schnell dazu, dass die gesamte Methode aufgegeben wird. Ein kleiner Betrag, der regelmäßig funktioniert, schafft dagegen Vertrauen in die eigene Planung.
Bei der Bedienung würde ich mir angewöhnen, Einträge mit einer klaren Bezeichnung zu versehen. „Einkauf“ ist später weniger hilfreich als eine kurze, eindeutige Notiz wie „Wocheneinkauf“ oder „Drogerie“. Das klingt nebensächlich, spart aber Zeit, wenn ich nach einigen Wochen verstehen möchte, warum eine Kategorie ungewöhnlich hoch ausgefallen ist.
Mein Urteil für Einsteiger
Frudini ist für mich keine App, die finanzielle Entscheidungen abnimmt. Sie ist eher ein ruhiger Begleiter, der aus vielen kleinen Ausgaben ein sichtbares Muster machen kann. Der Einstieg gelingt am besten, wenn ich mit wenigen Kategorien beginne, aktuelle Buchungen erfasse und nicht versuche, sofort ein perfektes Finanzarchiv aufzubauen.
Die kostenlose Verfügbarkeit senkt die Hürde zum Ausprobieren. Die Einstufung ab USK 0 macht deutlich, dass die App ohne altersbezogene Einschränkung angeboten wird, wobei die Verantwortung für finanzielle Entscheidungen natürlich bei den Nutzern bleibt. Die aktuelle Version 2.2.2 und die Unterstützung ab Android 7.0 machen sie auch für ältere kompatible Geräte interessant.
Meine Empfehlung fällt deshalb differenziert aus: Für Einsteiger, die ihre Ausgaben selbst dokumentieren und ein überschaubares Haushaltsbuch für Android suchen, ist Frudini einen Versuch wert. Besonders nützlich wird sie, wenn ich eine feste Routine daraus mache und die Kategorien an meinen echten Alltag anpasse. Wer dagegen automatische Bankverbindungen, tiefgehende Analysen oder eine vollständige Vermögensverwaltung erwartet, sollte sich nach einer spezialisierten Alternative umsehen.
Der beste nächste Schritt ist einfach: installieren, den aktuellen Monat auswählen, die wichtigsten Einnahmen und festen Kosten erfassen und anschließend einige echte Alltagsausgaben eintragen. Wenn die App danach eine konkrete Frage beantwortet – etwa, wohin das Freizeitbudget verschwindet oder wie viel am Monatsende realistisch übrig bleibt –, hat sie ihren Zweck bereits erfüllt. Frudini überzeugt dort, wo bewusste Einfachheit wichtiger ist als maximale Automatisierung.
Vorteile
- Übersichtliche Auswertungen helfen
- Ausgabenmuster schnell zu erkennen.
- Kategorien lassen sich flexibel an den eigenen Haushalt anpassen.
- Budgetgrenzen unterstützen eine bessere Kontrolle laufender Kosten.
- Geeignet für Einzelpersonen
- Paare und Familien mit verschiedenen Finanzzielen.
- Wiederkehrende Einnahmen und Ausgaben können bequem berücksichtigt werden.
Nachteile
- Für die Einrichtung aller Kategorien und Budgets ist etwas Zeit nötig.
- Der Funktionsumfang kann Einsteiger anfangs leicht überfordern.
- Ohne regelmäßige Eingaben bleiben die Auswertungen wenig aussagekräftig.
- Sehr detaillierte Finanzplanung ist möglicherweise nur eingeschränkt möglich.
- Die App ersetzt keine professionelle Finanz- oder Anlageberatung.
Häufig gestellte Fragen
Was ist Frudini – Haushaltsbuch&Budget und für wen eignet sich die App?
Frudini – Haushaltsbuch&Budget ist eine Finanz-App zur Erfassung und Verwaltung persönlicher Einnahmen und Ausgaben. Sie eignet sich besonders für Nutzer, die ihre täglichen Zahlungen übersichtlich dokumentieren, Budgets planen und ihre finanzielle Situation besser verstehen möchten. Wer bislang den Überblick über laufende Kosten, spontane Einkäufe oder monatliche Sparziele verloren hat, kann mit der App eine strukturierte Haushaltsübersicht aufbauen.
Welche Funktionen bietet Frudini für die Verwaltung von Ausgaben und Budgets?
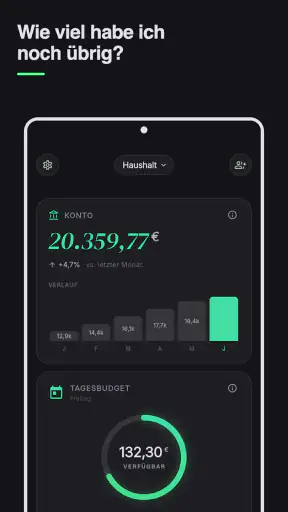
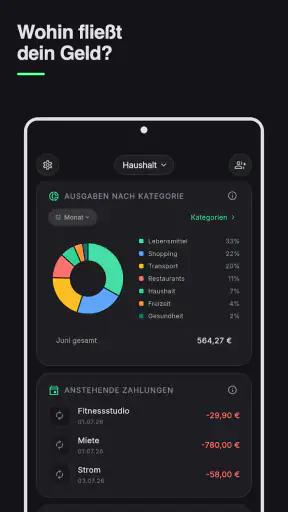
Die App unterstützt dabei, Einnahmen und Ausgaben zu erfassen und nach verschiedenen Kategorien zu ordnen. Dadurch lassen sich typische Kostenbereiche wie Lebensmittel, Wohnen, Mobilität oder Freizeit leichter vergleichen. Je nach verwendeter Version können zusätzlich Budgets, wiederkehrende Zahlungen und Auswertungen genutzt werden. Besonders praktisch ist die visuelle Darstellung, weil sie schnell zeigt, in welchen Bereichen das geplante Budget bereits weitgehend ausgeschöpft ist.
Muss ich meine Bankdaten mit Frudini verbinden, um die App zu nutzen?
Für die grundlegende Nutzung einer Haushaltsbuch-App ist normalerweise keine direkte Verbindung zu einem Bankkonto erforderlich, da Ausgaben auch manuell eingetragen werden können. Vor dem Download sollten Nutzer dennoch die aktuelle Beschreibung im jeweiligen App Store und die Datenschutzerklärung prüfen. Dort ist ersichtlich, ob Frudini optionale Importfunktionen, Synchronisationen oder andere Verbindungen zu Finanzdiensten anbietet und welche Daten dabei verarbeitet werden.
Ist Frudini – Haushaltsbuch&Budget kostenlos oder gibt es kostenpflichtige Funktionen?
Ob Frudini vollständig kostenlos genutzt werden kann oder bestimmte Zusatzfunktionen kostenpflichtig sind, hängt von der aktuellen App-Version und dem jeweiligen Betriebssystem ab. Häufig bieten Finanz-Apps einen kostenlosen Grundumfang und ergänzende Premium-Funktionen über In-App-Käufe oder ein Abonnement an. Vor der Installation empfiehlt es sich deshalb, im Google Play Store oder Apple App Store auf Preise, Testzeiträume und automatische Verlängerungen zu achten.
Wie sicher und datenschutzfreundlich ist die Nutzung von Frudini?
Da in einem Haushaltsbuch sensible Informationen über Einkommen, Ausgaben und finanzielle Gewohnheiten gespeichert werden können, sollte man die Datenschutzangaben vor der Nutzung sorgfältig lesen. Wichtig sind Hinweise zur lokalen Speicherung, zu Cloud-Synchronisation, Datenauswertung und möglichen Weitergaben an Drittanbieter. Zusätzlich empfiehlt es sich, ein starkes Gerätepasswort zu verwenden und die App nur aus dem offiziellen Store herunterzuladen, um manipulierte Versionen zu vermeiden.