Dispensatio - Haushaltsbuch
- Bewertung
- 3,9
- Downloads
- 10.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- Dispensatio - Haushaltsbuch
- Kategorie
- Finanzen
- Paketname
- com.tobiashauss.dispensatio
- Entwickler
- Tobias Hauß
- Bewertung
- 3,9
- Version
- 1.3.2
 Analysiert von Appcrazy
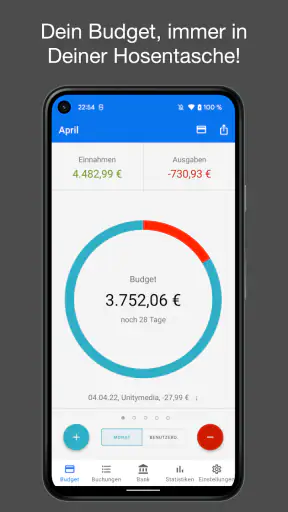
Wer seine Ausgaben nicht nur am Monatsende schätzen, sondern im Alltag bewusster steuern möchte, findet in Dispensatio - Haushaltsbuch einen angenehm direkten Ansatz. Ich habe die App als digitales Haushaltsbuch und Budgetwerkzeug betrachtet und dabei besonders darauf geachtet, wie sie sich unterwegs, bei wechselnder Verbindung und in ruhigen Planungssituationen anfühlt. Mein Eindruck: Sie richtet sich an Menschen, die ihre Finanzen selbst in die Hand nehmen wollen, ohne aus dem Sparen ein kompliziertes Nebenprojekt zu machen.
Die Anwendung stammt von Tobias Hauß und ist in der Kategorie Finanzen eingeordnet. Sie wird kostenlos angeboten, wobei über Google Play zusätzliche Käufe zwischen 1,99 € und 39,99 € möglich sind. Mit der Altersfreigabe USK ab 0 Jahren und einer aktuellen Version 1.3.2 wirkt sie grundsätzlich zugänglich. Im Store kommt sie auf eine durchschnittliche Bewertung von 3,9 bei rund 45 Bewertungen und wurde über 10K-mal installiert. Diese Zahlen sind kein Qualitätsbeweis, zeigen aber, dass das Projekt bereits von einer kleinen Nutzergemeinschaft ausprobiert wird.
Ein Haushaltsbuch, das vor allem durch klare Routinen funktioniert
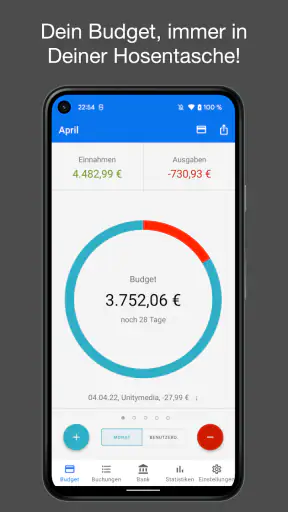
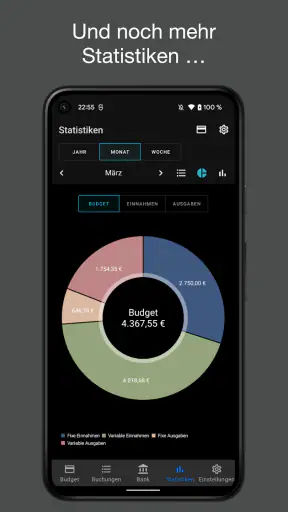
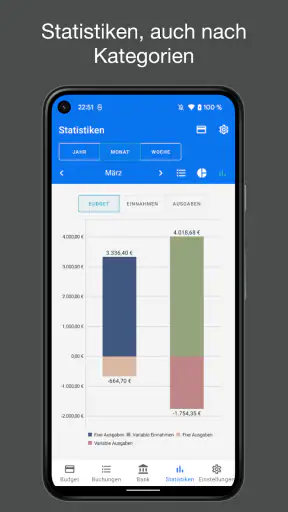
Der größte Wert einer solchen App liegt nicht darin, dass sie mir einmalig eine hübsche Übersicht zeigt. Entscheidend ist, ob ich nach dem Einkauf tatsächlich daran denke, den Betrag einzutragen, und ob mir die Auswertung später eine brauchbare Entscheidung ermöglicht. Bei Dispensatio - Haushaltsbuch steht deshalb weniger die spektakuläre Darstellung im Mittelpunkt als die wiederkehrende Gewohnheit: Einnahmen und Ausgaben erfassen, Kategorien im Blick behalten und das verfügbare Budget nicht nur nach Gefühl beurteilen.
Das passt besonders gut zu einem einfachen persönlichen Finanzsystem. Ich kann mir beispielsweise am Anfang des Monats einen Rahmen für Lebensmittel, Mobilität, Freizeit und wiederkehrende Verpflichtungen setzen. Nach einigen Tagen wird sichtbar, ob mein tatsächliches Verhalten zu diesem Plan passt. Der praktische Nutzen entsteht dabei nicht durch eine einzelne Eingabe, sondern durch die Verbindung vieler kleiner Einträge. Wer konsequent arbeitet, erhält eine realistischere Grundlage für Entscheidungen als mit einem schnellen Blick auf den Kontostand.
Für Einsteiger ist diese Herangehensweise leichter verständlich als eine umfangreiche Finanzsoftware mit Wertpapierverwaltung, Steuerfunktionen und mehreren Konten. Dispensatio ist eher ein Werkzeug für den täglichen Überblick. Genau das ist eine Stärke, aber auch eine Grenze: Wer eine komplette Finanzzentrale für Bankkonten, Anlagen, Kredite und gemeinsame Freigaben sucht, sollte seine Erwartungen nicht zu hoch ansetzen.
So würde ich die App im Alltag einsetzen
Ein realistisches Beispiel ist ein normaler Einkaufstag. Ich bezahle auf dem Heimweg Lebensmittel, hole mir unterwegs einen Kaffee und kaufe später noch ein kleines Haushaltsprodukt. Wenn ich alle drei Ausgaben als einen unklaren Sammelbetrag behandle, verliere ich schnell den Überblick. Sinnvoller ist es, sie möglichst zeitnah und passend zuzuordnen. Gerade die kleinen Beträge sind wichtig, weil sie sich sonst unbemerkt zu einem spürbaren Monatsanteil addieren.
Ich würde mir dafür eine feste Regel setzen: Entweder wird jeder Betrag direkt nach dem Einkauf eingetragen, oder ich nehme mir abends wenige Minuten für die Tageserfassung. Die zweite Variante ist hilfreich, wenn ich unterwegs keine stabile Verbindung habe oder nicht mitten an der Kasse mit der Finanzplanung beginnen möchte. Der Nachteil ist offensichtlich: Je länger ich warte, desto größer wird die Gefahr, dass eine Ausgabe fehlt oder in der falschen Kategorie landet.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
Für unregelmäßige Kosten lohnt sich eine zweite Routine. Versicherungen, Geschenke, Reparaturen oder jährliche Gebühren wirken im einzelnen Monat oft wie Ausnahmen. In einer Budgetplanung sollten sie trotzdem nicht ignoriert werden. Ich würde solche Beträge gedanklich auf kleinere Monatsanteile verteilen und regelmäßig prüfen, ob dafür genug Spielraum bleibt. Das ist kein automatischer Zauber der App, sondern eine Arbeitsweise, mit der ein Haushaltsbuch deutlich nützlicher wird.
Unterwegs zählt weniger die Optik als der richtige Zeitpunkt
Eine Finanz-App wird häufig auf dem Smartphone genutzt, und genau dort entscheidet sich, ob sie in den Tagesablauf passt. Beim schnellen Eintragen im Bus, im Supermarkt oder nach dem Bezahlen sollte der Vorgang nicht unnötig viel Aufmerksamkeit verlangen. Ich finde mobile Haushaltsbücher dann überzeugend, wenn sie mich nicht dazu bringen, jede Ausgabe auf später zu verschieben. Dispensatio ist deshalb vor allem für Nutzer interessant, die eine manuelle, bewusste Erfassung bevorzugen.
Die Verbindungssituation spielt dabei eine wichtige Rolle. Unterwegs kann das Mobilfunknetz schwach sein, in einem Geschäft ist die Aufmerksamkeit geteilt, und in öffentlichen WLANs möchte nicht jeder Finanzdaten über eine fremde Verbindung verarbeiten. Ich würde die App daher nicht so verwenden, dass eine sofortige Online-Aktion für jede einzelne Entscheidung zwingend wird. Wenn ich gerade keine verlässliche Verbindung habe, notiere ich den Betrag zunächst auf eine Weise, die ich später zuverlässig in meine Finanzroutine überführen kann, statt mich auf eine unklare Aktualisierung zu verlassen.
Wichtig ist, zwischen einer Internetverbindung und der eigenen Datenpflege zu unterscheiden. Eine App kann nur dann einen guten Überblick liefern, wenn die Eingaben vollständig und nachvollziehbar sind. Selbst bei stabiler Verbindung hilft mir keine Anwendung, wenn ich mehrere Tage auslasse und danach nur noch grob schätze. Für mobile Nutzung ist deshalb ein klarer Ablauf wichtiger als die Hoffnung, dass Technik jede Unordnung automatisch beseitigt.
Ich würde vor der regelmäßigen Nutzung außerdem prüfen, wie sich die App in meiner persönlichen Umgebung verhält: Startet sie schnell genug, bleiben Eingaben nach einem kurzen Wechsel zwischen anderen Apps erhalten, und komme ich nach einer Unterbrechung wieder an die Stelle zurück, an der ich aufgehört habe? Solche kleinen Tests sind bei einem Haushaltsbuch sinnvoller als eine rein theoretische Bewertung. Finanzdaten möchte ich nicht doppelt eingeben müssen, nur weil ich unterwegs einen Anruf angenommen oder kurz das Netz verloren habe.
Was bei Unterbrechungen und Fehlern wirklich hilft
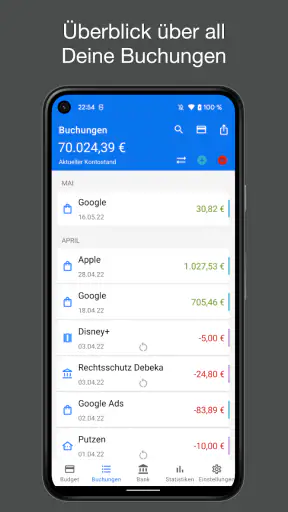
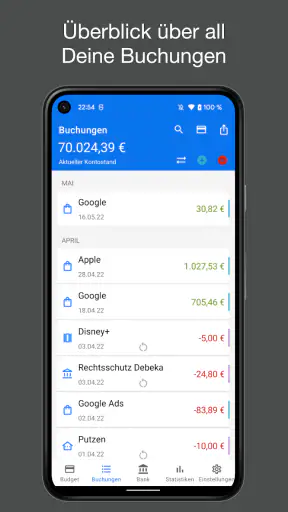
Bei jeder manuellen Finanz-App gehört Fehlerkorrektur zum Alltag. Ein Betrag kann versehentlich in der falschen Kategorie landen, ein Komma kann fehlen oder eine Ausgabe wird doppelt erfasst. Ich würde deshalb nicht nur auf die erste Eingabe achten, sondern regelmäßig die jüngsten Buchungen kontrollieren. Eine kurze Prüfung am Abend kann verhindern, dass sich ein kleiner Fehler durch die Monatsauswertung zieht.
Besonders vorsichtig wäre ich bei instabiler Verbindung. Wenn eine Aktion scheinbar nicht abgeschlossen wird, sollte ich nicht sofort mehrfach tippen. Sonst besteht das Risiko, denselben Betrag doppelt anzulegen. Besser ist es, nach einer kurzen Pause die Übersicht zu prüfen und erst dann erneut zu handeln. Das klingt banal, ist bei Budget-Apps aber ein konkreter Unterschied zwischen einer sauberen Auswertung und einem verfälschten Monatsbild.
Für wichtige Einträge würde ich mir zusätzlich eine persönliche Kontrollroutine aufbauen. Bei größeren Ausgaben kann ich den Kassenbon oder die Zahlungsbestätigung so lange aufbewahren, bis die Buchung korrekt in der App sichtbar ist. Das ist besonders nützlich, wenn ich zwischen mehreren Orten und Geräten wechsle oder eine Eingabe nicht sofort kontrollieren kann. Ein Haushaltsbuch ersetzt nicht automatisch die Belege, zumindest nicht solange ich meine Datenqualität selbst sicherstellen muss.
Auch beim Monatswechsel sollte ich nicht einfach alles auf null setzen und weitergehen. Ich würde zuerst prüfen, welche Kategorien auffällig waren, welche geplanten Kosten tatsächlich angefallen sind und ob eine unerwartete Ausgabe nur ein Einzelfall war. Diese Rückschau macht aus einer Liste von Buchungen ein Lernwerkzeug. Sie zeigt mir zum Beispiel, ob mein Budget zu knapp angesetzt war oder ob ich nur an bestimmten Tagen zu spontanen Käufen neige.
Wer mit mehreren Personen wirtschaftet, sollte den organisatorischen Aufwand realistisch einschätzen. Ein gemeinsames Haushaltsbuch funktioniert nur, wenn alle Beteiligten dieselben Regeln verwenden: gleiche Kategorien, gleiche Behandlung von Rückerstattungen und eine klare Absprache, wer welche Ausgaben einträgt. Wenn eine Person alles pflegt und die andere nur gelegentlich Zahlen nachreicht, entsteht schnell ein unvollständiges Bild. Für einen einzelnen Nutzer oder ein Paar mit guter Abstimmung ist die manuelle Methode eher geeignet als für eine große Wohngemeinschaft ohne feste Routine.
Datensensible Nutzung statt gedankenloser Finanzsammlung
Bei einer Finanz-App geht es um Informationen, die ich nicht einfach wie eine Einkaufsliste behandeln möchte. Ich würde daher nur die Angaben eintragen, die ich für meine Budgetplanung wirklich brauche. Ein verständlicher Buchungstext wie „Wocheneinkauf“ kann praktischer sein als eine übermäßig genaue Beschreibung, die später keinen zusätzlichen Nutzen bringt. Je bewusster ich die Einträge gestalte, desto leichter bleibt die Übersicht.
Auch die Nutzung unterwegs verdient etwas Zurückhaltung. In einem vollen Zug oder an einer offenen Kasse würde ich keine längeren Notizen zu privaten finanziellen Umständen verfassen. Eine kurze Erfassung kann warten, wenn die Umgebung nicht geeignet ist. Das ist kein Mangel der App, sondern eine vernünftige Grenze beim Umgang mit persönlichen Daten auf einem mobilen Gerät.
Die kostenlosen Einstiegsmöglichkeiten machen Dispensatio interessant für Nutzer, die zunächst ohne große Hürde ausprobieren möchten, ob ein digitales Haushaltsbuch zu ihnen passt. Gleichzeitig sollte ich die möglichen In-App-Käufe zwischen 1,99 € und 39,99 € bei Abrechnung über Google Play vor einer Entscheidung beachten. Für mich wäre wichtig, vor dem Kauf genau zu verstehen, welche Erweiterung ich tatsächlich benötige und ob sie meine tägliche Arbeitsweise verbessert. Ein kostenpflichtiger Zusatz lohnt sich nur, wenn er eine konkrete Reibung beseitigt, nicht bloß weil mehr Optionen grundsätzlich verlockend wirken.
Die technische Voraussetzung ist ebenfalls überschaubar: Die App läuft ab Android 8.0. Das macht sie für viele noch genutzte Geräte zugänglich, sagt aber nichts darüber aus, wie komfortabel sie auf jedem einzelnen Smartphone arbeitet. Auf einem älteren Gerät würde ich besonders auf Startzeit, Eingabeverhalten und die Lesbarkeit der Übersichten achten. Gerade bei Finanzdaten ist ein stabiler, gut kontrollierbarer Ablauf wichtiger als eine möglichst moderne Oberfläche.
Wo die App gegenüber Alternativen punktet
Die üblichen Alternativen in dieser Kategorie lassen sich grob in drei Gruppen einteilen: eine einfache Tabellenkalkulation, eine automatische Banking-App oder ein umfangreiches Finanzprogramm. Eine Tabelle bietet maximale Freiheit, verlangt aber, dass ich Formeln, Kategorien und Auswertungen selbst pflege. Eine Banking-App kann bequemer wirken, wenn sie Kontobewegungen automatisch übernimmt, bringt dafür mehr Abhängigkeit von Kontenanbindung und Datenabgleich mit sich. Umfangreiche Programme liefern oft mehr Funktionen, können Anfänger aber mit ihrer Komplexität abschrecken.
Dispensatio liegt für mich dazwischen. Der Ansatz eines persönlichen Haushaltsbuchs ist konzentrierter als eine vollständige Finanzverwaltung und strukturierter als eine lose Notiz. Das ist ideal, wenn ich meine Ausgaben bewusst selbst erfassen möchte und nicht jede Finanzentscheidung an eine automatische Zuordnung delegieren will. Der Preis dafür ist zusätzlicher Aufwand: Ich muss daran denken, jede relevante Buchung einzutragen, Kategorien sinnvoll zu verwenden und Unstimmigkeiten selbst zu klären.
Ein konkreter Vorteil der manuellen Methode zeigt sich bei Barzahlungen oder kleinen Ausgaben, die in einer automatischen Kontolösung nicht immer so erscheinen, wie ich sie gedanklich brauche. Ich kann sie direkt in meine persönliche Budgetlogik einordnen. Umgekehrt ist eine automatische Lösung wahrscheinlich besser, wenn ich sehr viele Transaktionen habe, mehrere Konten verwalte oder regelmäßig vergessene Buchungen nacharbeiten müsste.
Auch für Menschen, die nur eine grobe Monatsübersicht möchten, kann eine einfache Tabelle ausreichen. Dispensatio ist dann sinnvoller, wenn ich eine spezielle App lieber nutze als eine selbst gebaute Vorlage und eine feste mobile Routine suche. Wer dagegen detaillierte Diagramme, gemeinsame Benutzerkonten oder eine tiefe Vermögensplanung erwartet, sollte vor der Umstellung genau prüfen, ob ein spezialisierteres Programm besser passt.
Für wen sich der Einstieg lohnt
Ich würde die App vor allem Personen empfehlen, die ihre Ausgaben bisher nur ungefähr kennen und mit einer überschaubaren Methode anfangen möchten. Studierende, Berufseinsteiger, Familien mit einem klaren Haushaltsbudget oder Menschen mit einem Sparziel können von der täglichen Erfassung profitieren. Besonders hilfreich ist sie für Nutzer, die nicht nur wissen wollen, wie viel Geld noch vorhanden ist, sondern auch verstehen möchten, warum es weniger geworden ist.
Für ein Sparziel würde ich nicht nur einen Endbetrag festlegen. Ich würde zuerst einige Wochen lang die tatsächlichen Ausgaben beobachten, danach die Kategorien mit dem größten Spielraum suchen und erst dann eine realistische Kürzung beschließen. So entsteht kein unrealistischer Plan, der nach kurzer Zeit frustriert. Die App kann dabei als Spiegel dienen, aber die Entscheidung, welche Ausgabe wichtig ist und welche nicht, bleibt bei mir.
Weniger geeignet ist das Haushaltsbuch für Menschen, die eine automatische Komplettlösung erwarten oder keine regelmäßige manuelle Pflege akzeptieren. Auch wer seine Finanzen bereits über eine gut eingerichtete Banking- oder Tabellenlösung kontrolliert, braucht nicht zwingend einen Wechsel. Der Mehrwert entsteht vor allem dann, wenn der bisherige Ablauf zu unübersichtlich, zu unpersönlich oder schlicht nicht konsequent genug ist.
Mein Urteil zur Verbindung und zum täglichen Nutzen
Die Verbindung beeinflusst bei einem mobilen Haushaltsbuch vor allem den Moment der Eingabe und die Sicherheit meiner Routine. Ich würde mich nicht darauf verlassen, dass eine schwache oder unterbrochene Verbindung meine Finanzplanung automatisch auffängt, sondern Eingaben bewusst kontrollieren und wichtige Buchungen anschließend prüfen. Genau diese Haltung verhindert doppelte Einträge, vergessene Beträge und falsche Monatsbilder.
Die größte Stärke von Dispensatio ist für mich die Verbindung aus einfacher Budgetidee und persönlicher Verantwortung. Die App kann Ordnung in Einnahmen und Ausgaben bringen, aber sie nimmt mir weder Disziplin noch die Entscheidung über meine Prioritäten ab. Wer diesen manuellen Anteil akzeptiert, erhält ein alltagstaugliches Werkzeug für Sparziele und Haushaltsplanung.
Mit einer durchschnittlichen Bewertung von 3,9 und einer noch überschaubaren Verbreitung würde ich sie nicht blind als perfekte Lösung bezeichnen. Ich würde sie zunächst kostenlos ausprobieren, eine eigene Kategorie-Struktur festlegen und mehrere Wochen testen, ob ich wirklich regelmäßig eintrage. Wenn die App zu meiner Routine passt, kann sie eine angenehm unkomplizierte Alternative zu einer Tabelle sein. Wenn ich dagegen automatische Bankabgleiche, umfangreiche Finanzanalysen oder eine stark vernetzte Mehrbenutzerlösung brauche, ist eine andere Finanz-App wahrscheinlich die bessere Wahl.
Unterm Strich empfehle ich Dispensatio - Haushaltsbuch all jenen, die ihre Finanzen auf dem Smartphone selbst und bewusst ordnen möchten. Der beste Einstieg ist nicht, sofort jedes Detail zu erfassen, sondern mit wenigen klaren Kategorien anzufangen, die Verbindungssituation unterwegs realistisch einzuplanen und die Buchungen regelmäßig zu kontrollieren. So zeigt sich schnell, ob aus dem digitalen Haushaltsbuch eine hilfreiche Gewohnheit wird oder ob der persönliche Finanzalltag nach einer stärker automatisierten Lösung verlangt.
Vorteile
- Übersichtliche Kategorien erleichtern die tägliche Ausgabenverwaltung.
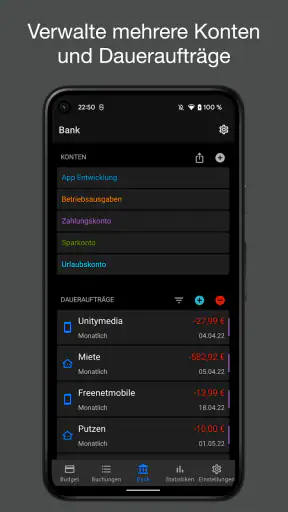
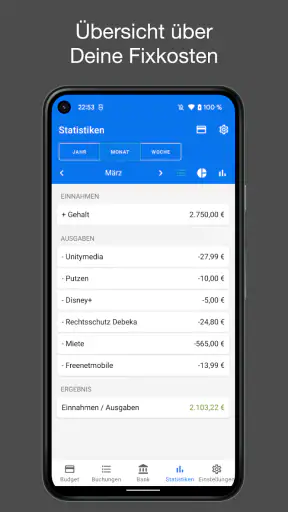
- Wiederkehrende Zahlungen lassen sich bequem im Blick behalten.
- Praktische Suchfunktion findet frühere Buchungen schnell wieder.
- Individuelle Kategorien passen sich unterschiedlichen Haushaltsarten an.
- Hilfreich für Paare oder Familien mit gemeinsamem Budget.
Nachteile
- Der volle Funktionsumfang kann eine gewisse Einarbeitungszeit erfordern.
- Bei vielen Buchungen kann die Übersicht schnell unruhig wirken.
- Nicht jede gewünschte Auswertung ist möglicherweise sofort verfügbar.
- Die App ersetzt keine professionelle Finanz- oder Steuerberatung.
- Regelmäßige Pflege der Einträge ist für genaue Ergebnisse notwendig.
Häufig gestellte Fragen
Was ist Dispensatio – Haushaltsbuch und für wen eignet sich die App?
Dispensatio – Haushaltsbuch ist eine App zur Verwaltung persönlicher Finanzen und Haushaltsausgaben. Einnahmen und Ausgaben lassen sich übersichtlich erfassen, kategorisieren und später auswerten. Sie eignet sich besonders für Einzelpersonen, Paare und Familien, die ihre monatlichen Kosten besser verstehen, Budgets planen und unnötige Ausgaben erkennen möchten, ohne dafür komplizierte Tabellenkalkulationen verwenden zu müssen.
Welche Funktionen bietet Dispensatio – Haushaltsbuch für die Finanzplanung?
Die App konzentriert sich auf die tägliche Erfassung von Einnahmen und Ausgaben und unterstützt dabei, finanzielle Vorgänge nach Kategorien zu ordnen. Je nach verwendeter Version können zusätzlich wiederkehrende Buchungen, Notizen, Übersichten oder Auswertungen verfügbar sein. Dadurch erhalten Nutzer einen schnellen Überblick über ihre Haushaltslage und können leichter prüfen, wofür ihr Geld im Laufe des Monats tatsächlich ausgegeben wird.
Muss ich ein Konto erstellen, um Dispensatio – Haushaltsbuch zu nutzen?
Ob eine Registrierung erforderlich ist, hängt von der aktuellen Version und den technischen Einstellungen der App ab. Viele Haushaltsbuch-Apps ermöglichen eine lokale Nutzung ohne Benutzerkonto, während Synchronisation, Sicherungen oder bestimmte Zusatzfunktionen eine Anmeldung voraussetzen können. Vor dem Download sollten Sie deshalb die Angaben im jeweiligen App-Store sowie die Hinweise zur Datenspeicherung und zu optionalen Online-Funktionen prüfen.
Sind meine Finanzdaten in Dispensatio – Haushaltsbuch sicher und privat?
Bei einer Haushaltsbuch-App sollten Sie besonders auf den Umgang mit sensiblen Finanzinformationen achten. Prüfen Sie vor der Nutzung die Datenschutzerklärung und die im App-Store aufgeführten Berechtigungen. Vermeiden Sie nach Möglichkeit unnötige persönliche Angaben und aktivieren Sie, sofern angeboten, einen App-Schutz per PIN oder biometrischer Anmeldung. Regelmäßige Backups sind ebenfalls sinnvoll, damit eingetragene Daten bei einem Gerätewechsel nicht verloren gehen.
Ist Dispensatio – Haushaltsbuch kostenlos oder entstehen zusätzliche Kosten?
Ob Dispensatio – Haushaltsbuch vollständig kostenlos ist, Werbung enthält oder kostenpflichtige Zusatzfunktionen anbietet, kann sich je nach Plattform und Version unterscheiden. Vor der Installation sollten Sie daher die Preisangaben im Google Play Store oder Apple App Store kontrollieren. Achten Sie insbesondere auf In-App-Käufe, Abonnements und mögliche Einschränkungen in der kostenlosen Version, damit keine unerwarteten Kosten entstehen.