BBVA Deutschland
- Bewertung
- 4,5
- Downloads
- 100.000+
- Alter
- USK ab 0 Jahren
Zusätzliche Informationen
- App-Name
- BBVA Deutschland
- Kategorie
- Finanzen
- Paketname
- com.bbva.germany
- Entwickler
- BBVA
- Bewertung
- 4,5
- Version
- 1.11.10
 Analysiert von Appcrazy
Wenn ich ein neues Konto beurteile, frage ich mich zuerst, ob es meinen normalen Tagesablauf einfacher macht oder nur noch eine weitere App auf dem Smartphone bedeutet. Bei BBVA Deutschland liegt der praktische Reiz für mich im mobilen Zugang zu einem digitalen Konto und darin, dass Zinsen und Cashback zum Angebot gehören. Entscheidend ist aber, ob die Funktionen zu den eigenen Gewohnheiten passen und ob ich Konditionen und Eingaben bewusst prüfe, statt mich von einem Bonus leiten zu lassen.
Ein einfacher Ablauf, der im Alltag trägt
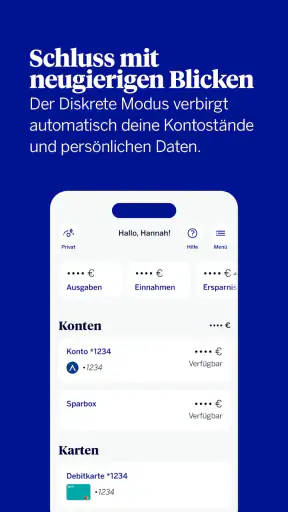
Ich würde die App zunächst als verlässlichen Kontrollpunkt einrichten: öffnen, verfügbaren Betrag ansehen, neue Umsätze prüfen und anschließend die anstehende Zahlung planen. Das klingt schlicht, hilft aber dabei, einen Kontostand nicht mit tatsächlich frei verfügbarem Geld gleichzusetzen. Eine erwartete Abbuchung kann das Bild schnell verändern; deshalb schaue ich bei größeren Ausgaben nicht nur auf die erste Zahl, sondern auch auf die jüngsten Kontobewegungen.
Ein realistisches Beispiel ist der Wocheneinkauf nach der Arbeit. Vor dem Bezahlen prüfe ich kurz, ob eine regelmäßige Belastung bereits abgegangen ist und ob die geplante Ausgabe in mein Wochenbudget passt. Danach kontrolliere ich den Umsatz, sobald er sichtbar ist. So nutze ich das Smartphone nicht nur als digitale Geldbörse, sondern als Routine, die unerwartete Abweichungen eher auffallen lässt.
Ein nützlicher Kniff ist, diese Kontrolle an einen festen Moment zu koppeln, etwa an den Einkauf oder den Wochenabschluss. Das ist zuverlässiger, als sich vorzunehmen, „regelmäßig“ in die App zu schauen. Wer mehrere Konten nutzt, kann außerdem vorab festlegen, welche Ausgaben über das BBVA-Konto laufen sollen. Eine klare Rolle für das Konto macht spätere Umsatzkontrollen leichter, ohne dass ich Funktionen voraussetzen muss, die vielleicht gar nicht zum eigenen Alltag gehören.
Vor dem Einrichten die eigenen Prioritäten klären
Bevor ich die Kontoeröffnung starte, würde ich mir überlegen, ob ich ein Hauptkonto, ein zusätzliches Ausgabenkonto oder zunächst nur eine digitale Alternative suche. Diese Entscheidung beeinflusst, welche Zahlungen ich später umstellen möchte und wie viel Geld ich auf dem Konto für den Alltag bereitstelle. Wer das erst nach der Einrichtung klärt, muss womöglich mehrere Abläufe nachträglich ändern.
Für die Eröffnung plane ich einen ruhigen Zeitraum ein und halte die benötigten Angaben bereit. Bei einer digitalen Identitätsprüfung sind gute Lichtverhältnisse und ein ungestörter Ablauf praktische Kleinigkeiten mit echtem Nutzen. Ich prüfe Namen und andere Eingaben vor dem Absenden sorgfältig. Das verhindert zwar nicht jede mögliche Rückfrage, reduziert aber vermeidbare Fehler bei einem Vorgang, bei dem persönliche Angaben exakt sein müssen.
Auch nach erfolgreicher Einrichtung würde ich nicht sofort sämtliche regelmäßigen Zahlungen umziehen. Besser ist ein schrittweiser Wechsel: erst die Übersicht kennenlernen, dann eine überschaubare Zahlung testen und prüfen, ob der neue Ablauf für mich funktioniert. So kann ich ein zusätzliches Konto zunächst erproben, ohne direkt von ihm abhängig zu sein.
Die neuesten Artikel entdecken
Subway Princess Runner: Kurze Runden, knapper Nervenkitzel
The Weather Channel: Wettervorhersagen, die den Alltag planbarer machen
SHAREit zeigt, warum beim Dateitausch Tempo allein nicht reicht
Warum VivaVideo: KI-Video Bearbeiten Die Konkurrenz Übertrumpft
Indeed Jobs: Effiziente Jobsuche leicht gemacht
Kleinanzeigen: Lokaler Handel ohne eBay neu definiert
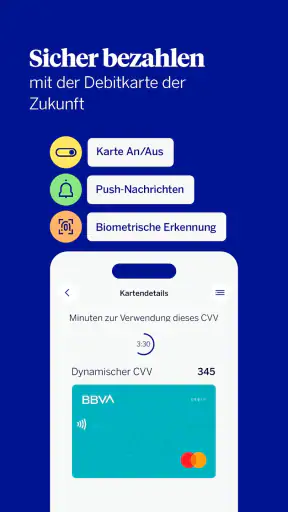
Bei den Einstellungen achte ich besonders darauf, welche Benachrichtigungen mir im Alltag helfen und welche ich später nur noch wegwischen würde. Falls die App entsprechende Hinweise anbietet, sollten sie zu meinen tatsächlichen Kontrollgewohnheiten passen; unnötig viele Meldungen können wichtige Informationen eher verdecken. Ebenso prüfe ich Datenschutz- und Sicherheitsoptionen bewusst, statt pauschal jede Abfrage zu bestätigen. Die Gerätesperre ist dabei Teil des Gesamtbilds: Ein Bankkonto in einer App ist nur so gut geschützt wie das Smartphone, auf dem ich es nutze.
Mein Eindruck von Vertrauen und Kontrolle im Alltag
Bei einer Finanz-App entsteht Vertrauen nicht allein durch den Namen des Entwicklers. Ich möchte nachvollziehen können, was ich gerade einrichte, welche Angaben erforderlich sind und ob die App mich bei wichtigen Entscheidungen klar führt. BBVA Deutschland macht als digital ausgerichtetes Konto einen aufgeräumten Eindruck. Der Einstieg ist nicht mit unnötigen Funktionen überladen, was gerade dann angenehm ist, wenn man schnell den Kontostand prüfen oder eine Zahlung kontrollieren möchte.
Der entscheidende Unterschied zu einer klassischen Filialbank liegt für mich im Schwerpunkt: Die Anwendung bringt Bankgeschäfte auf den Bildschirm, statt sie um Beratungsgespräche in einer Filiale herum aufzubauen. Das kann sehr praktisch sein, wenn ich unabhängig von Öffnungszeiten handeln möchte. Gleichzeitig bedeutet es, dass ich selbst genauer lesen muss. Wer bei Kontomodellen, Zinsen, Cashback oder Identitätsprüfung lieber persönlich nachfragt, könnte eine Filiallösung als angenehmer empfinden.
Die App eignet sich besonders für Menschen, die ein zweites Konto für bestimmte Ausgaben suchen, ihr alltägliches Banking digital erledigen oder eine neue Kontoverbindung ohne Papieraufwand prüfen möchten. Für mich ist dieser Einsatzbereich wichtiger als die Frage, ob die Anwendung möglichst viele Zusatzprodukte anbietet. Ein schlankes Konto kann übersichtlicher sein, solange die zentralen Schritte verständlich bleiben.
Ein realistischer Morgen mit der App
Ein typischer Anwendungsfall ist für mich der Blick aufs Konto vor dem Einkauf. Ich öffne die App, kontrolliere den verfügbaren Betrag und prüfe, ob eine erwartete Abbuchung bereits berücksichtigt wurde. Danach kann ich entscheiden, ob ich eine Ausgabe verschiebe oder sie wie geplant tätige. Dieser kurze Ablauf klingt unspektakulär, ist aber genau der Moment, in dem eine Finanz-App ihren Nutzen beweisen muss: nicht durch Werbung, sondern durch schnelle Orientierung.
Am Monatsende lässt sich derselbe Ablauf umdrehen. Statt nur den Kontostand zu betrachten, gehe ich gedanklich die wiederkehrenden Zahlungen durch und vergleiche sie mit meinem verfügbaren Budget. Die Anwendung ersetzt dabei keine persönliche Finanzplanung. Sie kann aber als täglicher Kontrollpunkt dienen, wenn ich mir angewöhne, Kontobewegungen regelmäßig zu prüfen, statt erst bei einer unerwarteten Abbuchung zu reagieren.
Mein praktischer Tipp: Ich würde nach der Einrichtung nicht sofort alle möglichen Angebote aktivieren, sondern zuerst die Grundfunktionen im eigenen Rhythmus testen. Ein kleiner Testbetrag, eine kontrollierte Überweisung und das Prüfen der Benachrichtigungen zeigen schneller, ob der eigene Umgang mit der App passt, als ein langer Blick auf die Store-Beschreibung.
Was ich bei Berechtigungen und Datenentscheidungen beachte
Bei einer Banking-App ist der sensible Punkt nicht nur der Kontostand. Auch persönliche Identitätsdaten, Kontaktangaben und Informationen über finanzielle Gewohnheiten verdienen Aufmerksamkeit. Deshalb lese ich bei der Installation und Einrichtung jede Abfrage einzeln. Ich erteile nur Zugriff, der für den jeweiligen Schritt nachvollziehbar ist, und unterscheide zwischen einer notwendigen Kontoaktion und einer optionalen Komfortfunktion.
Wichtig ist dabei eine nüchterne Erwartung: Eine gute Oberfläche kann mir Entscheidungen erleichtern, aber sie nimmt mir die Verantwortung nicht ab. Wenn ein Angebot mit Zinsen oder Cashback verbunden ist, prüfe ich die Bedingungen, bevor ich daraus einen dauerhaften Vorteil ableite. Solche Leistungen können für mich attraktiv sein, dürfen aber nicht dazu führen, dass ich Ausgaben tätige, die ich ohne den Bonus nicht machen würde.
Gerade bei persönlichen Finanzdaten ist außerdem der Zeitpunkt relevant. Ich achte darauf, ob eine Eingabe für die Kontoeröffnung, für eine Zahlung oder für ein zusätzliches Angebot verlangt wird. Diese Trennung hilft mir, nicht aus Gewohnheit jede Anfrage zu bestätigen. Mein wichtigster Vertrauensfilter ist: Ich muss verstehen, warum eine Information gerade benötigt wird.
Wer möglichst wenig digitale Spuren erzeugen möchte, sollte vor der Nutzung die Hinweise zu Datenschutz und Datenverarbeitung in Ruhe lesen und die Geräteeinstellungen kontrollieren. Ich würde die App außerdem nur auf einem geschützten Smartphone verwenden, das mit einer aktuellen Bildschirmsperre gesichert ist. Das ist keine besondere BBVA-Funktion, sondern eine grundlegende Vorsichtsmaßnahme für jedes mobile Konto.
Die Kontoeröffnung ist bequem, aber nicht automatisch mühelos
Der digitale Einstieg ist der Bereich, in dem viele Interessierte vermutlich die meisten Fragen haben. Ein Konto auf dem Smartphone einzurichten wirkt zunächst einfacher als ein Termin in einer Filiale, verlangt aber Konzentration. Persönliche Angaben müssen exakt sein, und bei der Identitätsprüfung sollte ich ausreichend Zeit einplanen. Ein schlecht beleuchteter Raum, unleserliche Dokumente oder häufige Unterbrechungen können den Vorgang unnötig erschweren.
Ich würde die Kontoeröffnung deshalb nicht zwischen zwei Terminen beginnen. Besser ist ein ruhiger Moment, in dem ich meine Daten und erforderlichen Unterlagen griffbereit habe. Danach prüfe ich die Eingaben noch einmal, bevor ich sie absende. Bei Bankkonten ist ein kleiner Tippfehler nicht bloß lästig; er kann spätere Rückfragen oder Verzögerungen verursachen.
Für Menschen, die regelmäßig neue Apps einrichten, dürfte der digitale Ansatz vertraut sein. Weniger technikaffine Nutzer könnten dagegen eine persönliche Begleitung vermissen. Das ist kein Grund, die Anwendung grundsätzlich abzulehnen, aber ein klarer Entscheidungspunkt: Wer bei jedem Einrichtungsschritt direkte Unterstützung benötigt, ist bei einer Bank mit gut erreichbarer Filiale möglicherweise besser aufgehoben.
Zinsen und Cashback richtig einordnen
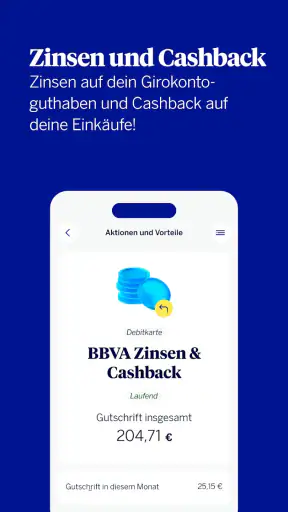
Die Kombination aus Zinsen und Cashback macht das Angebot auf den ersten Blick interessant. In meiner Bewertung würde ich diese Punkte aber nicht isoliert betrachten. Ein Vorteil ist nur dann praktisch, wenn die Bedingungen verständlich sind und zu meinem tatsächlichen Zahlungs- und Sparverhalten passen. Ich prüfe daher, ob ein Bonus an bestimmte Händler, Zahlungsarten, Zeiträume oder Mindestanforderungen gebunden ist, bevor ich ihn in mein Budget einrechne.
Cashback kann sich im Alltag angenehm bemerkbar machen, wenn ich ohnehin geplante Einkäufe tätige. Es sollte aber nicht zum Einkaufsgrund werden. Der vernünftige Ablauf ist für mich: Erst entscheiden, ob ich etwas brauche, dann prüfen, ob die Zahlung möglicherweise berücksichtigt wird. So bleibt der Bonus ein Nebeneffekt und verändert nicht mein Ausgabeverhalten.
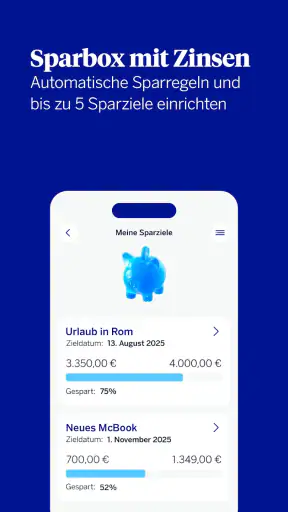
Bei Zinsen gilt eine ähnliche Regel. Ich sehe sie als möglichen Bestandteil eines Kontos, nicht als Ersatz für einen durchdachten Notgroschen oder eine langfristige Geldanlage. Konditionen können sich ändern, und ich würde vor einer größeren Entscheidung immer die aktuell angezeigten Bedingungen lesen. Die App kann mir den Zugang erleichtern; sie sollte aber nicht die einzige Grundlage für meine Finanzplanung sein.
Wo die App gegenüber klassischen Alternativen punktet
Im Vergleich zu einer traditionellen Bank ist BBVA Deutschland vor allem dann interessant, wenn ich meine Bankgeschäfte selbstständig und mobil erledigen möchte. Ich muss nicht für jede einfache Kontrolle einen Termin organisieren, und die digitale Oberfläche passt zu einem Alltag, in dem das Smartphone ohnehin das wichtigste Werkzeug ist. Das kostenlose Kontomodell kann außerdem für Nutzer attraktiv sein, die laufende Kosten möglichst niedrig halten möchten.
Eine etablierte Filialbank hat jedoch eigene Stärken. Bei komplizierten Fragen zu Vollmachten, größeren Finanzierungen oder besonderen persönlichen Situationen kann ein Gespräch mit einer festen Ansprechperson verständlicher sein als eine App. Auch Nutzer, die Bargeld häufig persönlich einzahlen oder Bankgeschäfte lieber an einem Schalter erledigen, sollten prüfen, ob ein rein digitaler Schwerpunkt zu ihren Gewohnheiten passt.
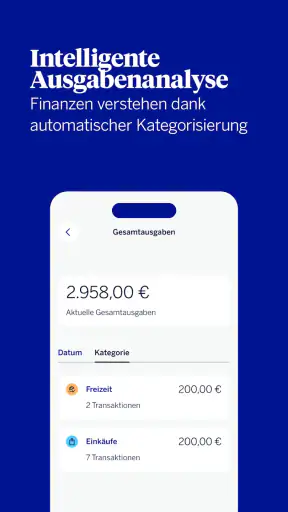
Gegenüber einer reinen Budget-App liegt der Vorteil von BBVA Deutschland darin, dass sie nicht nur Ausgaben dokumentiert, sondern als Konto im Mittelpunkt des Zahlungsalltags steht. Eine Budget-App kann dagegen bei Kategorien, langfristiger Planung oder mehreren Konten die bessere Ergänzung sein. Ich würde die BBVA-Anwendung daher nicht als vollständiges Finanzsystem betrachten, sondern als mobile Bankbasis, die je nach Bedarf durch andere Werkzeuge ergänzt werden kann.
Meine Vorgehensweise für sichere tägliche Nutzung
Nach der Einrichtung würde ich zunächst die Kontoübersicht, die Umsatzanzeige und die wichtigsten Bestätigungswege kennenlernen. Ich teste keine Funktionen mit echtem Risiko, sondern beginne mit dem Lesen und Kontrollieren. Bei jeder Zahlung prüfe ich Empfänger, Betrag und Verwendungszweck, bevor ich bestätige. Dieser zusätzliche Moment ist kurz, verhindert aber, dass eine hektische Eingabe unbemerkt bleibt.
Ich halte außerdem die Zahl der Geräte klein, auf denen ich Finanzzugang nutze. Ein gemeinsames Tablet oder ein ungeschütztes Zweitgerät kann bequem wirken, erhöht aber die Zahl der Stellen, die ich im Blick behalten muss. Wenn ich ein Smartphone verliere, würde ich sofort die Sicherheitsmöglichkeiten meines Geräts und die vorgesehenen Kontaktwege der Bank nutzen, statt abzuwarten.
Ein weiterer sinnvoller Ablauf ist die regelmäßige Kontrolle der Umsätze zu einem festen Zeitpunkt, etwa nach dem Wochenende oder vor dem Monatswechsel. So fallen unbekannte Buchungen eher auf, als wenn ich nur gelegentlich den Kontostand anschaue. Diese Gewohnheit ist besonders hilfreich bei einem mobilen Konto, weil die schnelle Verfügbarkeit sonst leicht dazu verleitet, nur den aktuellen Betrag zu betrachten.
Für wen BBVA Deutschland passt und wer genauer vergleichen sollte
Ich würde die App Freunden empfehlen, die ein modernes, kostenloses Konto suchen, ihre Bankgeschäfte überwiegend selbst erledigen und Zinsen oder Cashback als mögliche Zusatzvorteile interessant finden. Sie passt auch zu Personen, die ihre Kontobewegungen gern direkt am Smartphone kontrollieren und keine Scheu vor digitaler Identitätsprüfung haben.
Weniger passend ist sie für Menschen, die eine Filiale als festen Bestandteil ihrer Bankbeziehung betrachten oder bei wichtigen Finanzfragen unbedingt ein persönliches Gespräch wünschen. Auch wer ein sehr umfangreiches Haushaltsbuch, ausgefeilte Anlagefunktionen oder eine zentrale Verwaltung vieler Finanzanbieter erwartet, sollte die App nicht automatisch als Komplettlösung ansehen. In diesem Fall kann eine Kombination aus klassischer Bank und spezialisierter Finanzsoftware sinnvoller sein.
Eltern sollten außerdem beachten, dass die Altersfreigabe ab null Jahren nicht bedeutet, dass jedes Kind selbstständig ein Bankkonto verwalten sollte. Die Freigabe beschreibt die Einstufung der App, nicht die finanzielle Reife für eigenständige Entscheidungen. Bei gemeinsamer Nutzung würde ich besonders sorgfältig mit Zugangsdaten, Geräteprofilen und Bestätigungen umgehen.
Version, Einstieg und mein vorsichtiges Fazit
Die aktuelle Version ist 1.11.10. Für Android-Geräte ab Version 7.0 ist der technische Einstieg damit vergleichsweise zugänglich, sofern das eigene Smartphone die Anwendung unterstützt. Ich würde nach der Installation zuerst prüfen, ob die App und das Betriebssystem auf dem aktuellen Stand sind, und anschließend die Hinweise innerhalb der Anwendung aufmerksam lesen. Gerade bei Finanzsoftware lohnt es sich, Änderungen nicht einfach wegzutippen.
BBVA Deutschland wird von BBVA entwickelt und gehört zum Bereich Finanzen. Die App ist kostenlos, ab null Jahren freigegeben und wurde am 23.06.2025 veröffentlicht. Ihre durchschnittliche Bewertung liegt bei 4,5; sie kommt auf rund 5.900 Bewertungen und etwa 1.200 Rezensionen und wurde über 100.000-mal installiert. Für mich sind diese Werte ein grober Hinweis darauf, dass bereits viele Menschen das Angebot nutzen, aber sie ersetzen nicht den persönlichen Check der Bedingungen und des eigenen Ablaufs.
Mein Urteil fällt positiv, aber bewusst zurückhaltend aus. BBVA Deutschland verbindet ein kostenloses digitales Konto mit einem klaren mobilen Ansatz und macht Zinsen sowie Cashback zu interessanten Bestandteilen des Angebots. Die gute durchschnittliche Bewertung und die bereits breite Nutzung sprechen dafür, dass viele Nutzer mit dem Konzept zurechtkommen. Für mich entsteht der eigentliche Mehrwert jedoch erst dann, wenn ich die Bedingungen lese und die Kontrolle über meine Entscheidungen behalte.
Ich sehe die App als gute Wahl für selbstständiges Alltagsbanking, nicht als automatische Lösung für jede Finanzfrage. Wer mobil arbeiten möchte, sorgfältig mit persönlichen Daten umgeht und bei Zahlungen sowie Bonusbedingungen aufmerksam bleibt, bekommt einen praktischen Zugang zu einem digitalen Konto. Wer dagegen persönliche Beratung, Filialservice oder besonders tiefgehende Finanzplanung braucht, sollte BBVA Deutschland mit diesen Alternativen vergleichen, bevor das Konto zum Hauptkonto wird.
Vorteile
- Übersichtliche Kontoverwaltung und moderne Benutzeroberfläche
- Echtzeit-Benachrichtigungen informieren schnell über Kontobewegungen
- Kostenlose Kontoführung je nach gewähltem Kontomodell möglich
- Digitale Kontoeröffnung spart Zeit und funktioniert bequem per Smartphone
- Kontaktloses Bezahlen mit unterstützten Karten und mobilen Wallets
Nachteile
- Einige Funktionen sind nur mit bestimmten Kontomodellen verfügbar
- Für die Kontoeröffnung ist eine Identitätsprüfung erforderlich
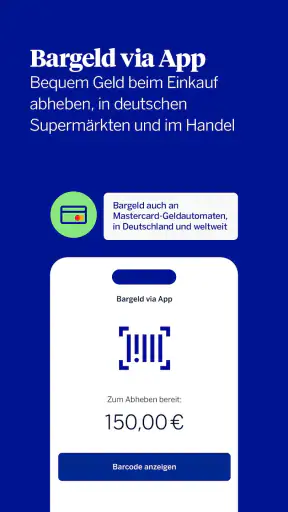
- Bargeldversorgung kann je nach Standort eingeschränkt sein
- Nicht alle Bankgeschäfte lassen sich vollständig in der App erledigen
- Bei technischen Problemen ist der Support möglicherweise nicht sofort erreichbar
Häufig gestellte Fragen
Was ist BBVA Deutschland und welche Funktionen bietet die App?
BBVA Deutschland ist die mobile Banking-App der spanischen Bank BBVA für Kundinnen und Kunden in Deutschland. Nach der Anmeldung lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und persönliche Daten einsehen. Je nach Produkt können außerdem Kartenfunktionen, Benachrichtigungen, Dokumente und weitere Finanzservices verfügbar sein. Der genaue Funktionsumfang kann sich durch Updates oder das jeweilige Konto unterscheiden.
Wie kann ich ein Konto bei BBVA Deutschland eröffnen und welche Voraussetzungen gelten?
Die Kontoeröffnung erfolgt in der Regel direkt über die App oder die BBVA-Website und umfasst persönliche Angaben, eine Identitätsprüfung sowie die Annahme der Vertragsbedingungen. Antragsteller müssen üblicherweise volljährig sein und einen Wohnsitz beziehungsweise eine geeignete Adresse in Deutschland nachweisen. Für die Verifizierung können Ausweisdokumente und gegebenenfalls zusätzliche Informationen verlangt werden. Ob ein Antrag angenommen wird, entscheidet BBVA nach eigener Prüfung.
Ist die BBVA-Deutschland-App sicher für Überweisungen und tägliches Banking?
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, darunter eine geschützte Anmeldung, Gerätebindung oder eine zusätzliche Bestätigung von Transaktionen. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, ihr Smartphone mit einem Sperrcode sichern und keine Zugangsdaten weitergeben. Verdächtige Nachrichten oder Anrufe sollten kritisch geprüft werden. Sicherheitsfunktionen können je nach Betriebssystem, Gerät und App-Version unterschiedlich ausfallen.
Welche Kosten können bei der Nutzung von BBVA Deutschland entstehen?
Ob Gebühren anfallen, hängt vom gewählten Konto, den Kartenleistungen und der jeweiligen Nutzung ab. Mögliche Kosten können beispielsweise für bestimmte Überweisungen, Bargeldabhebungen, Fremdwährungstransaktionen oder Zusatzleistungen gelten. Vor der Eröffnung sollten Interessierte das aktuelle Preis- und Leistungsverzeichnis sowie die Vertragsinformationen lesen. Auch kostenlose Kontomodelle können Bedingungen enthalten, etwa einen erforderlichen Geldeingang oder Einschränkungen bei einzelnen Services.
Was kann ich tun, wenn ich mein Passwort vergessen habe oder Probleme mit der App auftreten?
Bei einem vergessenen Passwort oder einer gesperrten Anmeldung sollte zunächst die Wiederherstellungs- beziehungsweise Zurücksetzen-Funktion auf dem Anmeldebildschirm verwendet werden. Funktioniert die App nicht, helfen häufig ein Update, ein Neustart des Smartphones oder eine stabile Internetverbindung. Bei Kartenverlust, verdächtigen Kontobewegungen oder einem möglichen Betrugsfall sollte der offizielle BBVA-Kundenservice unverzüglich kontaktiert werden. Zugangsdaten sollten niemals über inoffizielle Kanäle übermittelt werden.